
|
ADUC
Dal 1990
Difenditi. Informati. Agisci.
|
INVESTIRE
20/08/2026 – 26/08/2026
|
| 💬 Chiedi aiuto ♥ Dona ora | Leggi versione integrale → |
Draghi e Collison (Stripe) lanciano il Rhine Group per l'Europa
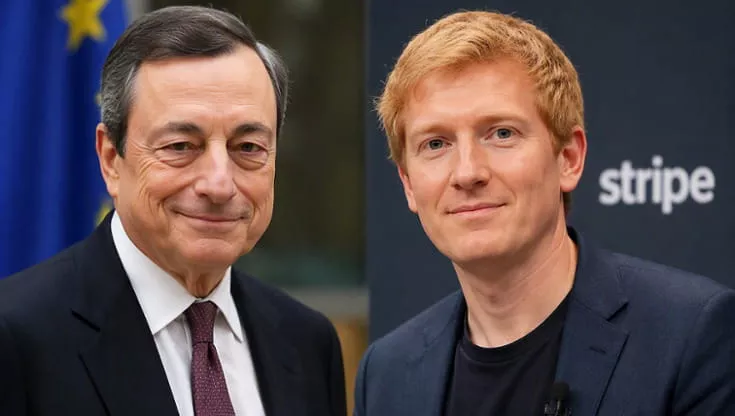
Mario Draghi, 78 anni, ed Patrick Collison, 37 anni, cofondatore e amministratore delegato della fintech Stripe, hanno dato vita a fine agosto 2026 a una nuova organizzazione non profit chiamata Rhine Group, con l'obiettivo dichiarato di invertire il declino economico e tecnologico dell'Europa.
Come riporta Euronews, l'iniziativa nasce dall'incontro tra due profili solo apparentemente distanti: da un lato l'ex presidente della Banca Centrale Europea, autore nel 2024 del rapporto sulla competitività europea commissionato dalla Commissione Europea; dall'altro uno dei protagonisti della nuova economia tecnologica, da anni impegnato sui temi della ricerca scientifica, dell'innovazione e della necessità di trasformare le buone idee in investimenti concreti e crescita.
Draghi e Collison ricoprono il ruolo di co-fondatori e co-presidenti del gruppo, mentre la direzione operativa è stata affidata all'economista spagnolo Luis Garicano, professore alla London School of Economics ed ex eurodeputato liberale. L'organizzazione è stata costituita a Ginevra come associazione svizzera indipendente e apartitica, con sede presso una società fiduciaria locale.
Il punto di partenza è un dato che i fondatori stessi definiscono poco rassicurante: tra le cinquanta maggiori aziende tecnologiche al mondo, solo quattro sono europee. Il problema riguarda in particolare i settori che determineranno la crescita dei prossimi decenni: intelligenza artificiale, piattaforme digitali, ricerca scientifica e tecnologie emergenti, ambiti nei quali il continente rischia di partire con un forte svantaggio competitivo.
Per Draghi e Collison non si tratta soltanto di una questione industriale. Una crescita economica debole riduce anche le risorse disponibili per finanziare difesa, sanità, pensioni, istruzione, transizione climatica e welfare, trasformando così un ritardo economico in un problema di natura strategica e geopolitica. Il messaggio del Rhine Group, nel manifesto pubblicato, è netto: il declino non è inevitabile, ma è la direzione verso cui l'Europa si sta muovendo se non si agisce con urgenza.
Attorno ai due co-presidenti si è formata una squadra ampia che riunisce economisti, accademici, imprenditori, manager e personalità del mondo della tecnologia, della finanza, dei media e delle istituzioni. Tra i nomi coinvolti figurano imprenditori del settore tech europeo legati a realtà come Klarna, Bending Spoons e Shopify, insieme alle direttrici di Financial Times ed Economist e all'editore di Le Monde. Consistente anche la presenza italiana, con figure che vanno da Andrea Pignataro, patron della società Ion, a Lucrezia Reichlin, da Francesco Giavazzi a Francesco Decarolis, oltre all'ex ministro Vittorio Colao.
L'obiettivo dichiarato del gruppo è trasformare le diagnosi contenute nel rapporto Draghi sulla competitività, elaborato nel 2024 su richiesta della Commissione Europea, in un'agenda concreta di riforme. Il rapporto aveva già indicato proposte su politica energetica, strategia industriale, difesa, infrastrutture digitali e riforma dei mercati dei capitali. Secondo quanto emerso, nel 2025 la Commissione europea sosteneva di aver completato oltre la metà delle iniziative previste dalla cosiddetta Bussola per la competitività, ispirata proprio al lavoro di Draghi; un audit indipendente citato dal Financial Times, tuttavia, considerava pienamente attuate solo 60 raccomandazioni sulle 383 complessive.
La frustrazione di Collison verso la burocrazia, l'eccessiva avversione al rischio e la frammentazione del mercato unico europeo viene indicata come una delle motivazioni che hanno spinto il fondatore di Stripe a impegnarsi in prima persona nell'iniziativa. La sua presenza nel gruppo non è considerata marginale: rappresenta la componente imprenditoriale e tecnologica dell'operazione, forte dell'esperienza alla guida di una delle principali società fintech al mondo nel settore dei pagamenti digitali.
Non è un caso che l'annuncio del Rhine Group arrivi a pochi giorni da un'altra mossa strategica di Stripe: il 19 agosto 2026 l'azienda ha confermato l'acquisizione di OpenRouter, piattaforma che aiuta le imprese a instradare e ottimizzare l'uso dei modelli di intelligenza artificiale, per una cifra riportata dal New York Times attorno ai 7,5 miliardi di dollari. L'operazione viene letta come un ulteriore segnale della strategia di Stripe nel settore dell'intelligenza artificiale, in un momento in cui la società punta a estendere la propria infrastruttura tecnologica oltre il tradizionale ambito dei pagamenti.
La sfida per il Rhine Group sarà ora convincere governi e istituzioni europee a passare dalle analisi alle decisioni concrete, in un contesto in cui l'Europa dispone ancora di un mercato ampio, università e centri di ricerca di primo livello, grandi imprese e competenze industriali, ma rischia di non riuscire a trasformare questi punti di forza in crescita economica e leadership tecnologica.
Avvertenze. Newsletter generalista di Aduc. 26/08/2026
Premessa/Editoriale
L'Italia fatica tra crisi finanziaria, incapacità amministrativa e populismo che aggrava i problemi. Sul fronte quotidiano: diritti negati nei conti comuni, strade più pericolose, droghe sempre più letali e una pubblica amministrazione che non funziona. Nel mondo, il cambiamento climatico accelera e l'Europa non è pronta. Eppure esistono soluzioni concrete - dai bond ai sistemi di energia domestica - che restano ignorate mentre la politica gioca con bonus che danneggiano l'economia.
In questo numero
EDITORIALE
→ Crisi finanziaria e politica. Italia apatica e incapace
OSSERVATORIO LEGALE
→ Coppie. Conto Corrente comune: a chi appartengono le somme?
ARTICOLI
→ Prezzi carburanti. Populismo deleterio e concorrenza sleale del Sindaco abruzzese
→ Droghe. La newsletter settimanale di Aduc. 25/08/2026
→ Nuovo codice della strada. E' uno scherzo?
→ Vivere tra lo spaccio di droghe. Cronache dell’assurdo
→ Il prezzo del proibizionismo sulle droghe. Settimana da 18 a 24 Agosto 2026
→ Perché sono tutti pazzi per i bond, non solo governativi
→ Risiko grandi banche. Capire e, per quanto possibile e necessario, farsi meno male
→ Prezzi carburanti. I bonus come controllo dei prezzi. Economia danneggiata
→ Firenze, Disinvolte certezze e cantieri
→ Overtourism, i voli low cost gonfiano gli affitti: in Italia fino a 220 euro l’anno in più
→ Ruralità e rigenerazione urbana: Barberis, De Lucia e il futuro della città
→ Turismo. Il viaggiatore dentro di noi, sempre
→ Case in affitto. Privilegi, propaganda politica e miseria della realtà
→ Bolivia, la violenza dei narcotrafficanti brasiliani dilaga al confine
→ Femminicidio. La colpa siamo noi
→ Turismo oscuro: perché i luoghi di morte, crimine e tragedia diventano attrazioni turistiche
→ Detenzione domiciliare detenuti tossicodipendenti. Il 98% non ne fruirà
→ I coni gelato, l'ingegnosa invenzione degli immigrati americani
→ Salute. La Newsletter settimanale di Aduc. 20/08/2026
→ Investire informati. La Newsletter settimanale di Aduc. 20/08/2026
→ L'intelligenza artificiale crea un sistema medico "ombra" parallelo?
→ Drug checking: come funziona nel mondo tra proibizionismo e salute
→ Il fentanyl ha sostituito l’eroina perché rende più efficiente il mercato illegale
→ Come steppa e vaiolo dissolsero l’ultimo impero nomade. La lunga marcia verso il collasso
→ Avvertenze. Newsletter generalista di Aduc. 19/08/2026
GIANNINO
STATI UNITI D'EUROPA
→ Capire il 'patriottismo' degli ucraini. Un libro
→ Estate 2026, l'Europa non è pronta al cambiamento climatico?
NOTIZIE
→  ITALIA. Assolti in appello: si può dire 'delinquente' a Berlusconi
→  SLOVACCHIA. Perde la cittadinanza per il matrimonio gay, caso all'UE
→ ITALIA. Vasto, il Garante Privacy sanziona il Comune per le multe da telecamere
→  BRASILE. Multa da 30 milioni di dollari a ByteDance-TikTok per dati dei minori
→  USA. Truffa cripto da 24 milioni a Las Vegas: condanna fino a 280 anni
→  CINA. Shein in Borsa a Hong Kong: cosa cambia per chi compra in Italia
→ ITALIA. Come fanno i discount a costare meno e migliorare la qualità
→  U.E.. Germania avverte l'Italia: sui dublinanti rischio controlli in tutta Europa
→ USA. Trump pronto a revocare 200mila visti a chi chiede asilo negli USA
→ ITALIA. Rsa Mantova e Cremona: 11.492 domande in lista d'attesa nel 2025
→ USA. Il 17% di maggiorenni fuma cannabis
→ ITALIA. Per i giovani mangiare bene è una priorità ma il tempo resta il principale ostacolo
→ ITALIA. Gli investimenti nelle ristrutturazioni edilizie
→ ITALIA. Iscrizione anagrafe di stranieri: 440mila all'anno
→  COLOMBIA. Narcotraffico e furti di carburante. Presidente De la Espriella
→ U.E.. Auto elettrica, vendite in crescita
→  NUOVA ZELANDA. Legge per vietare i social ai minori di 16 anni
→ ITALIA. Belluno, allarme Comuni: sempre più anziani non pagano le rette Rsa
→  MESSICO. Governatore di Sinaloa accusato di narcotraffico, torna e lascia in 34 ore
→ AMERICHE. DEA: funzionari messicani di alto livello aiutano il cartello CJNG
→ USA. Attacco nel Pacifico contro sospetti narcotrafficanti: 2 morti
→ ITALIA. Carburanti. Sconto accise fino al 26 Agosto
→ ITALIA. Le città continuano a perdere residenti a favore dell’hinterland
→  AUSTRALIA. Pelo animale vero in giocattoli venduti come 'finta pelliccia'
→ U.E.. Carburanti in Europa: la mappa dei rincari, Danimarca maglia nera
→ USA. Equifax paga 100 milioni per un errore nei punteggi di credito
→ USA. Benzene nei deodoranti spray: la causa milionaria contro i grandi marchi
→ ITALIA. Dublinanti, anche l'Irlanda rimanda i richiedenti asilo in Italia
→  REGNO UNITO. The Milkman: ascesa e caduta del boss della cocaina Brian Wright
→ USA. Medetomidina, il tranquillante veterinario che spiazza la xilazina
→ MESSICO. I cartelli ricorrono a video in stile TikTok ed emoji per reclutare giovani
→ ITALIA. Sovraffollamento carceri, Cassazione: onere prova spetta al DAP
→  MONDO. Un terzo delle pagine web è scritto dall'intelligenza artificiale
→ USA. TikTok, 400 milioni per la privacy dei minori: nuovo caso sull'algoritmo
→ U.E.. Fiducia dei consumatori in Eurozona in miglioramento ad agosto
→ MONDO. Prodotti a marchio o private label? Al consumatore non importa più
→ USA. Sempre più famiglie pagano benzina e spesa a rate col "buy now pay later"
→ AMERICHE. USA deportano migranti messicani in Guatemala e Honduras
→ U.E.. Migranti dublinanti: anche l'Olanda avvia trasferimenti verso l'Italia
→ ITALIA. Consumi culturali in crescita. Confcommercio
→ EUROPA. Virgin lancia la sfida Eurostar sui treni tra Francia e Regno Unito
→ ITALIA. Diabete infantile, accompagnamento INPS anche se il minore è autonomo
→  GERMANIA. Occhiali smart di Meta nel mirino: denuncia per spionaggio
→  OLANDA. Uber, maxi multa da 825 milioni per licenziamenti automatici via algoritmo
→ USA. Deepfake e finti analisti su WhatsApp: la nuova truffa degli investimenti
→ REGNO UNITO. L'opuscolo del governo ai migranti: «vietato il sesso con minori»
→ ITALIA. Migranti dublinanti, anche la Svezia li rimanda in Italia
→  PAKISTAN. Tabacco: Svezia riduce i fumatori, Pakistan resta fermo
→ MONDO. Cambogia-USA: sequestrata rete cripto del cartello di Sinaloa
→ USA. Oregon, psilocibina legale: primo studio su 20.000 utilizzatori
→ AMERICHE. Cocaina, Argentina: "Sudamerica produce 4.000 tonnellate l'anno"
→ MONDO. Chi investe di più in Ai assume di più: lo studio che smonta la paura dei licenziamenti
→ MONDO. L’intelligenza artificiale è un’ottima compagna di shopping
→ ITALIA. Sostegno negato a studente disabile grave, il TAR condanna il Ministero
→ REGNO UNITO. Verifica dell'età sui siti porno: l'effetto boomerang denunciato da Pornhub
→ USA. Filmare la polizia in pubblico è un diritto, non un crimine
→ ITALIA. Migranti, anche la Finlandia riprende i trasferimenti "dublinanti" verso l'Italia
→ USA. Yale: cannabis legale porterebbe 111 miliardi in 10 anni
→ MESSICO. Chapitos: come i figli di El Chapo controllano Culiacán
→  COREA DEL SUD. Legge anti fake news scatena timori per la libertà online
→ ITALIA. Nuove linee guida contro la pubblicità mascherata del gioco d'azzardo. AGCOM
→  SVIZZERA. Il Tribunale amministrativo apre ai rimpatri di giovani afghani
→ MONDO. Debito pubblico più caro: inflazione e IA spingono i rendimenti ai massimi
→ ITALIA. Polizze fantasma a Pesaro: risarciti risparmiatori truffati per 411mila euro
→ ITALIA. Gli scioperi nei servizi pubblici previsti a settembre
→ MONDO. Pirateria su Telegram: scoperti centinaia di canali e bot
→ ITALIA. Incendi boschivi: 1070 dall'inizio dell'anno
LETTERE
→ Multa ZTL a Dubrovnik da avvocato straniero: è reale e va pagata?
→ Caparra hotel non rimborsata dopo disdetta: quando si ha diritto al rimborso
→ Rumori notturni da portone del condominio vicino: cosa fare
→ Robot aspirapolvere guasto tre volte: come ottenere rimborso da MediaWorld
→ Dismissione smartcard tivùsat Tiger: chi paga la sostituzione dei decoder
→ Diritto di recesso negato per articoli in saldo: è legale
→ Multa in Svizzera: come contestarla o rischi se non si paga
→ Multa ZTL Dubrovnik ricevuta in Italia: come fare ricorso
→ Multa ZTL dalla Croazia con IBAN privato: come comportarsi e verificarne validità
→ Patente italiana smarrita all'estero: come richiedere il duplicato
→ Multa ZTL dalla Croazia con ricarico: come contestarla senza notifica
→ Multe ZTL a Dubrovnik dopo un anno: importo raddoppiato, come opporsi
→ Corso di formazione venduto in videocall: come uscire dal contratto senza penali
→ Rendiconto condominiale: entro 180 giorni va convocata l'assemblea
→ Multe seriali corsia preferenziale: notifica cumulativa, ricorso al Giudice di Pace
→ Bolletta luce quindicinale e scadenza troppo ravvicinata: si può sospendere il pagamento
→ Doppia bolletta telefonica dopo cambio operatore: come contestarla
→ Pedaggi Telepass arretrati: importo diverso tra app ed email, come contestarlo
→ Infissi con vetro non conforme: sospensione del saldo e garanzia legale
→ Alperia chiede fattura già saldata: come contestare il conguaglio duplicato
Osservatorio disservizi da 18 a 24 Agosto 2026. L’Italia che non funziona. Pubblica amministrazione in vetta
 Ogni lunedì Aduc rende noti i dati dei disservizi, nel privato e nel pubblico, segnalati da utenti e consumatori che si sono rivolti all'associazione nella settimana precedente.
Uno spaccato dell'Italia che non funziona.
Da 18 a 24 Agosto 2026
Pubblica Amministrazione 22,70%
Telecomunicazioni 14,20%
Energia 12,10%
Salute 10,30%
Banca 10,10%
Prodotti finanziari 09,50%
Viaggi 09,10%
Acquisti 06,10%
Condominio 02,20%
Diritti immigrati 02,30%
Assicurazioni 01,40%
Perché sono tutti pazzi per i bond, non solo governativi
Le emissioni obbligazionarie record delle grandi aziende tecnologiche, guidate dagli hyperscaler, iniziano a competere con i governi per il capitale degli investitori. L'analisi di Roberto Rossignoli, Senior Portfolio Manager di Moneyfarm
Quest’anno i rendimenti delle obbligazioni governative sono saliti in modo pressoché ininterrotto, ignorando in larga parte il contesto macroeconomico: qualunque sia il dato pubblicato, la direzione è rimasta sostanzialmente la stessa, segno di quanto i mercati siano ormai ancorati alla propria visione sulla politica monetaria. Le forze in gioco sono molteplici e intrecciate – inflazione, banche centrali, politica fiscale e, sempre più, l’IA – al punto che l’aumento dei rendimenti obbligazionari può essere letto anche come un’ulteriore manifestazione del ciclo di investimenti legato all’IA.
A CHE PUNTO SONO I TASSI D’INTERESSE?
La riapertura dell’economia globale dopo il COVID, seguita dall’invasione russa dell’Ucraina, ha segnato un cambio di regime per i tassi d’interesse, portandoli fuori dall’ambiente estremamente basso ereditato dalla crisi finanziaria globale. Il conflitto con l’Iran e il conseguente shock energetico li hanno poi spinti nuovamente verso l’alto.
Tuttavia, l’aspetto più interessante del 2026 è un altro: l’aumento dei rendimenti è determinato quasi interamente dalla rivalutazione dei tassi reali, più che da un incremento delle aspettative d’inflazione. È un segnale importante: i rendimenti reali delle obbligazioni statunitensi a lunga scadenza si avvicinano ormai al 3%, il livello più alto degli ultimi vent’anni, mentre le aspettative implicite d’inflazione restano relativamente stabili nonostante il rialzo dei prezzi dell’energia.
Una parte di questa dinamica riflette il linguaggio sensibilmente più hawkish delle banche centrali a partire dalla fine del 2025, e i mercati hanno incorporato questa prudenza nei prezzi.
L’andamento del linguaggio delle banche centrali segue da vicino gli indici di sorpresa economica, cioè la misura di quanto i dati su inflazione e mercato del lavoro risultino migliori o peggiori rispetto alle aspettative. Le sorprese inflazionistiche, rimaste positive per gran parte della prima metà del 2026, si sono attenuate negli ultimi mesi, aprendo la strada a un possibile cambiamento nella comunicazione delle banche centrali. Va inoltre riconosciuto che rendimenti più elevati riflettono anche una crescita economica più robusta, alimentata dagli investimenti legati all’IA. Storicamente, una crescita più forte è associata a tassi reali più elevati, e il mercato obbligazionario odierno non sembra fare eccezione.
GOVERNI TRA OBBLIGAZIONI SOCIETARIE E PRESSIONI FISCALI
Uno degli sviluppi più interessanti del 2026 è che l’ondata di emissioni obbligazionarie delle grandi aziende tecnologiche, guidata dagli hyperscaler, sta iniziando a competere con i governi per il capitale degli investitori. Le stesse istituzioni che acquistano titoli di Stato devono oggi assorbire anche una quantità record di obbligazioni societarie a lunga scadenza: di fronte a un’offerta così abbondante, gli investitori chiedono rendimenti più elevati. Secondo la Bank of America, solo quest’anno, le emissioni corporate e di titoli garantiti da mutui hanno aggiunto circa 0,3 punti percentuali al rendimento del Treasury decennale statunitense.
La scala del fenomeno è impressionante: a inizio luglio, Amazon, Alphabet, Meta e Oracle avevano già collocato circa 194 miliardi di dollari di nuove obbligazioni, quasi l’80% in più rispetto all’intero 2025. Goldman Sachs stima che i cinque principali hyperscaler possano raggiungere 250 miliardi di dollari di emissioni nel 2026, per poi avvicinarsi a 400 miliardi entro il 2027, contro una media di appena 28 miliardi di dollari all’anno nei cinque anni precedenti al 2025. Tuttavia, non si tratta solo di tecnologia: le emissioni di obbligazioni societarie investment grade hanno raggiunto livelli eccezionali in tutto il mercato corporate, con il 2026 sulla buona strada per avvicinarsi a 2.500 miliardi di dollari, in diretta competizione con i Treasury americani per lo stesso bacino di capitale.
Emissione di obbligazioni societarie Usa per trimestre
L’ultimo tassello del puzzle riguarda la posizione fiscale delle economie sviluppate, sensibilmente più fragile dalla pandemia di COVID-19 in poi. La Germania ha allentato la propria politica fiscale per finanziare difesa e infrastrutture, riportando i rendimenti dei Bund ai livelli del 2011, mentre negli Stati Uniti il deficit federale si avvicina ai 2.000 miliardi di dollari. Nel Regno Unito, invece, i Gilt trentennali si sono avvicinati al 6% (il livello più alto dalla fine degli anni Novanta) e la Francia affronta pressioni simili, con rendimenti a lunga scadenza ai massimi dal 2008. In un mondo affamato di capitale, con un ciclo di investimenti nell’IA estremamente intenso, questa fragilità fiscale pesa ancora di più, anche perché molti acquirenti strutturali di obbligazioni a lunga scadenza – dalla Federal Reserve agli investitori giapponesi – sono diventati meno presenti. È proprio in questo contesto che va letto il recente annuncio del Tesoro americano di riacquistare bond a lunga scadenza per contenere il costo dell’indebitamento.
NUOTARE CONTROCORRENTE
È la combinazione di diverse forze strutturali, più che un singolo fattore, a spiegare perché i rendimenti delle obbligazioni a lunga scadenza abbiano continuato a salire nonostante dati macroeconomici contrastanti. Per gli investitori, tutto ciò vuol dire dover scegliere con prudenza: per gran parte del 2026, acquistare obbligazioni a lunga durata ha significato nuotare contro una potente corrente strutturale e, guardando avanti, probabilmente ci saranno momenti in cui le obbligazioni appariranno eccessivamente penalizzate. Il recente raffreddamento di inflazione e mercato del lavoro potrebbe nel tempo rafforzare le ragioni per rendimenti più bassi: sarà necessario continuare a monitorare con attenzione questi fattori, in particolare l’orientamento delle banche centrali, adeguando i portafogli quando il quadro macroeconomico lo renderà opportuno.
(StartMagazine del 23/08/2026)
Risiko grandi banche. Capire e, per quanto possibile e necessario, farsi meno male
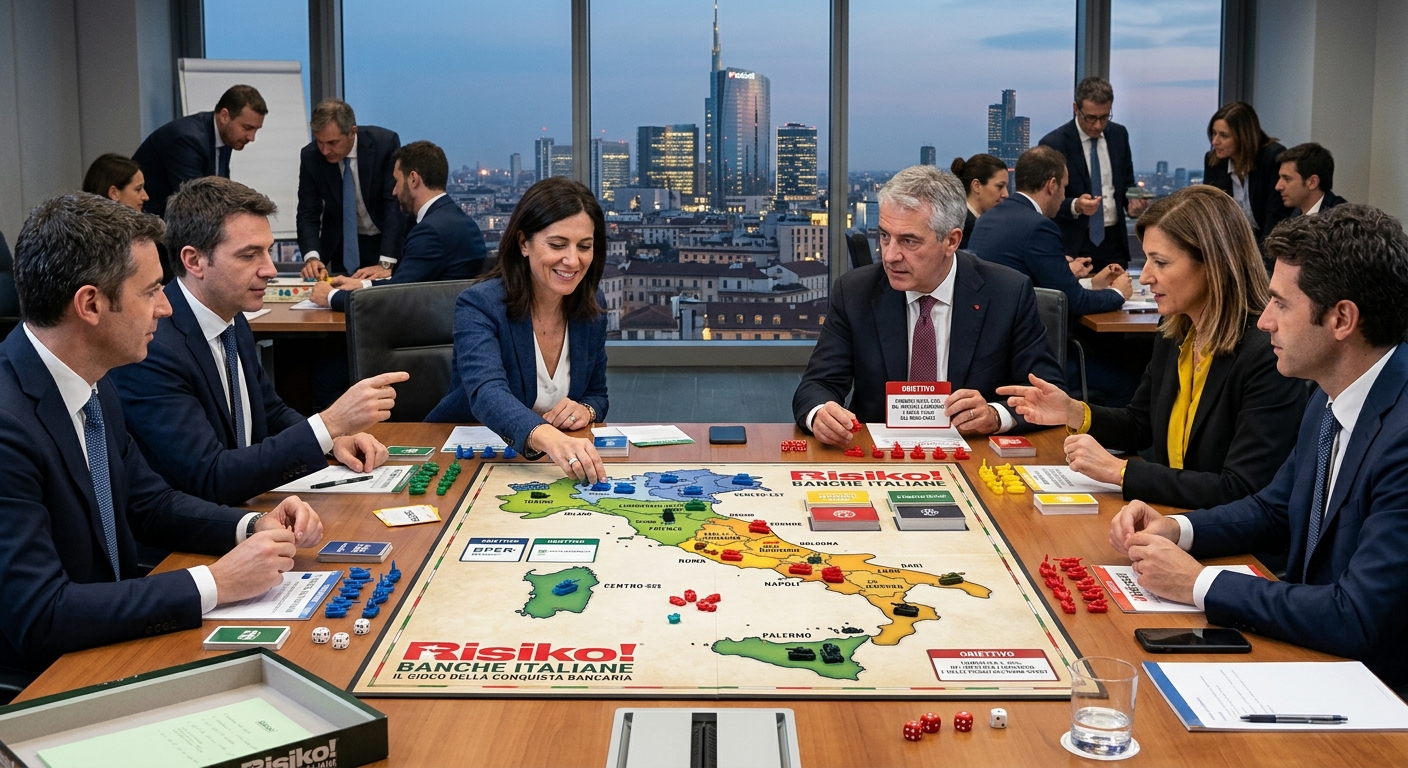
Acquisizioni a raffica tra i giganti italiani del credito? Altamente probabile un impatto sui conti di famiglie e piccole imprese. Meno operatori sul mercato, per quanto ognuno giochi a differenziare in diversi modi le proprie offerte, hanno sicuramente ripercussioni sui tassi d’interesse, costi dei conti correnti e condizioni per l’accesso a mutui e prestiti.
Questo lo scenario dopo le grandi manovre in corso dopo l’iniziativa di Intesa Sanpaolo verso Monte dei Paschi di Siena. E’ bene, quindi, che i singoli risparmiatori, grazie anche alla scarsa attenzione che si presta alle vicende agostane nonché ad operazioni finanziarie per cui si crede che siano al di fuori di comprensione e coinvolgimento, si tengano informati. Nel caso, anche a valutare eventuali alternative che li tengano fuori (per quanto possibile) da questo gioco monopolista. La gestione del credito e i servizi bancari di cui ogni risparmiatore non può fare a meno, non si fermano ai big del settore. E nonostante ogni banca quando si chiede di abbandonarla crei difficoltà e costi, non è detto che questo sia legittimo.
Il Risiko
Intesa, in accordo con Unipol e Bper (per eludere i vincoli Antitrust) vuole acquisire Mps, con l’obiettivo di un gruppo con 27 milioni di clienti e 16 miliardi annui di utili.
Mps, acquisendo Banco Bpm e Banca Generali, reagisce con l’intento di dar vita ad un polo indipendente di credito e risparmio con un valore di circa 70 miliardi di euro.
Mps, per fare questa operazione straordinaria, avrebbe bisogno dell’ok delle autorità di vigilanza europee (Bce - Banca Centrale europea - per la supervisione diretta ed Eba - Autorità Bancaria europea - per la regolamentazione normativa) nonché del gradimento dell’assemblea degli azionisti, tra cui figura anche il ministero dell’Economia e Finanze, cioè noi cittadini/contribuenti.
Una strada che potrebbe essere resa difficoltosa con la richiesta di legittimità, soprattutto Antitrust, da parte di Parlamento italiano e Parlamento europeo. Sia per l’acquisizione di Intesa che per la reazione di Mps.
Coppie. Conto Corrente comune: a chi appartengono le somme?
Quando si è innamorati e felici non si pensa minimamente a ciò che potrebbe accadere un domani, spesso per questioni di fiducia le coppie decidono di aprire un conto corrente cointestato e rinunciano ad averne uno proprio.
Ciò avviene anche quando uno solo dei due lavora o anche se la differenza reddituale tra partner è ampia.
Capita anche, molto molto spesso, che uno dei partner mantenga il proprio conto e versi su quello in comune solo qualche somma mentre l’altro immette sul conto corrente il suo intero stipendio.
Ebbene cosa succede se la coppia scoppia? Che fine fanno le somme che sono stata versate solo da uno dei partner?
Fino a qualche tempo fa la risposta a questa domanda sarebbe stata ferale, si sarebbe dovuto rispondere che le somme avrebbero dovuto essere divise nella misura del 50%.
Fortunatamente la Corte di Cassazione ha chiarito, nel tempo, che la cointestazione non comporta la divisione delle somme nella predetta misura ed ha spiegato chiaramente quali sono i criteri da seguire per determinare chi sia il reale proprietario delle somme presenti sul conto corrente cointestato.
Se questi criteri consentono di individuare uno dei due partner come proprietario esclusivo allora il principio di presunzione di contitolarità del conto potrà dirsi superato.
Sin da subito va precisato che chi afferma di essere il proprietario esclusivo della somma deve provarlo fornendo quelle che possono definirsi presunzioni gravi, precise e concordanti.
Quali sono?
Ogni documento che possa provare la provenienza esclusiva delle somme ovvero documentazione bancaria che attesti che le somme versate provengono dal reddito o dal patrimonio di uno solo dei coniugi o in maniera prevalente da questi, la prova che l’altro partner non ha mai operato versamenti sul conto o che i versamenti non sono stati utilizzati con destinazione familiare ma solo per scopi personali, testimonianze (anche se facilmente contestabili), flussi finanziari, dichiarazioni dei redditi, la ricostruzione dei movimenti bancari, la tracciabilità dei bonifici, l'origine delle somme (esempio: vendita di un bene personale, eredità, reddito personale).
La Corte di Cassazione con la sentenza n. 22613/2025 ed anche 1643/2025, ha stabilito il principio secondo cui l’altro partner non può vantare diritti sulle somme presenti sul conto corrente se l’altro ha dimostrato di averlo alimentato da solo o in maniera prevalente.
Altro elemento importante derivante da queste sentenze è che la sola cointestazione del conto non equivale ad una donazione nei confronti dell’altro partner.
Per poter sostenere che vi fosse la volontà di donare, il partner, che muove tale eccezione, deve provare ulteriori comportamenti, dichiarazioni o elementi concreti, altrimenti si dovrà necessariamente parlare di semplice gestione familiare.
Come si fa a dimostrare che è gestione familiare e non donazione?
Se le somme versate dal partner sono state usate per far fronte alle esigenze della famiglia, ad esempio pagare le bollette, il mutuo oppure la spesa, ristrutturare la casa coniugale, allora siamo innanzi ad un chiaro esempio di gestione familiare.
Se, invece, le somme trasferite sono molto alte e vengono utilizzate in favore dell’altro partner garantendo studi, viaggi o un semplice arricchimento del patrimonio di quest’ultimo, allora siamo innanzi ad una donazione indiretta.
Investire informati. La Newsletter settimanale di Aduc. 20/08/2026
Sommario/Editoriale
L'Italia continua a soffrire di una doppia crisi: quella della finanza pubblica, con un debito che cresce mentre mancano politiche strutturali, e quella della fiducia nei mercati, travolti da oscillazioni estreme e da truffe sofisticate che sfruttano cryptovalute e piattaforme non regolamentate. Nel frattempo, i risparmiatori rimangono esposti a rischi crescenti, dalle polizze fantasma alle operazioni di speculazione finanziaria su beni essenziali come il cibo. Serve vigilanza concreta e informazione trasparente su dove e come proteggere il proprio patrimonio.
In questo numero
EDITORIALI
→ Crisi finanziaria e politica. Italia apatica e incapace
→ Politica e cultura del ‘mai più’. La prevenzione
→ Quando la qualità dei servizi è solo guadagno per pochi
ARTICOLI
→ Avvertenze. Newsletter generalista di Aduc. 19/08/2026
→ Binance ha consegnato alla Russia i dati di un utente: usati per incriminare chi donava all'Ucraina
→ Debito pubblico che cresce per mancanza di politiche liberiste
→ Quando la finanza scommette sul cibo, a risentirne è la sicurezza alimentare
→ Il paradiso in declino dei truffatori con cryptovalute
→ Investire Informati. La newsletter settimanale di Aduc. 13/08/2026
NOTIZIE
→ MONDO. Debito pubblico più caro: inflazione e IA spingono i rendimenti ai massimi
→ ITALIA. Polizze fantasma a Pesaro: risarciti risparmiatori truffati per 411mila euro
→ U.E.. Arriva il divieto totale di crypto per interi Paesi che aiutano Mosca
→ ITALIA. Btp, Btp Italia, Btp Valore e Btp Sì: come vanno e conviene venderli o tenerli
→ MONDO. Bond globali in caduta: costi di finanziamento ai massimi da decenni
→ ITALIA. IVASS oscura 3 siti web abusivi di assicurazioni: quota a 389
→ U.E.. E se l'Ai fosse una bolla? BCE
→  AUSTRIA. Multa a Bitpanda di 70.000 euro per violazioni del regolamento MiCA
→ USA. 742 miliardi in titoli del Tesoro in una settimana, rendimenti ai massimi da decenni
→ ITALIA. Il debito pubblico italiano vola
→ U.E.. MiCA in vigore: come cambia il mercato crypto in Europa dopo il 1° luglio
→ ITALIA. BCE lancia l'allerta in Italia: truffe con nome e logo dell'istituzione
→ U.E.. Binance sospende il trading in Francia e altri paesi UE: manca la licenza MiCA
→ MONDO. Finfluencer su TikTok: i consigli finanziari per i giovani sono affidabili?
→ USA. Corsa dei big dell’intelligenza artificiale a emettere bond per finanziare i piani di crescita
Se si vuole ricevere la newsletter nella propria casella mail ci si può iscrivere qui
GERMANIA. Deutsche Bank, sottratti oltre 600 mila euro dall'ex responsabile Private banking della sede di Francoforte
Un ex dipendente di Deutsche Bank, che aveva ricoperto il ruolo di responsabile del private banking nella principale filiale dell'istituto a Francoforte, ha ammesso di essersi appropriato indebitamente di oltre 600 mila euro appartenenti ai clienti. La confessione è arrivata davanti a un tribunale di Francoforte, nel primo giorno del processo a suo carico.
L'ex banker si è dichiarato colpevole in relazione a 21 operazioni.
Il caso era stato scoperto dalla stessa Deutsche Bank nel 2025 e riguarda una filiale particolarmente significativa per il gruppo tedesco, situata nella sede stessa del quartier generale globale della banca, a Francoforte.
L'uomo lavorava per Deutsche Bank dal 2008 e, nel corso della sua carriera, era arrivato a guidare le attività di private banking della filiale. Una posizione nella quale il rapporto fiduciario con la clientela rappresenta un elemento centrale e che rende particolarmente delicata la vicenda.
"Ho lavorato per anni in una professione nella quale la fiducia è l'unico vero capitale. Ho abusato di questa fiducia", ha riconosciuto l'imputato in una dichiarazione letta in aula dal suo avvocato. L'ex dipendente ha quindi ammesso la propria responsabilità per ciascuna delle operazioni contestate.
Una parte consistente delle somme sottratte sarebbe stata trasferita su un conto di intermediazione finanziaria. Il denaro sarebbe stato successivamente utilizzato per effettuare investimenti speculativi, attraverso i quali l'ex banker avrebbe perso gran parte delle somme.
Attraverso il proprio legale, l'imputato ha ricondotto l'inizio delle condotte fraudolente all'aumento delle spese familiari. Ha inoltre sostenuto di avere sempre avuto l'intenzione di restituire il denaro sottratto. Una dinamica che, secondo quanto emerso in tribunale, si è però tradotta in una successione di 21 transazioni per un importo complessivo superiore ai 600 mila euro.
La vicenda non ha prodotto perdite definitive per i risparmiatori interessati.
Deutsche Bank ha fatto sapere che il ristretto numero di clienti coinvolti è stato integralmente risarcito.
L'istituto ha inoltre sottolineato di avere reagito immediatamente una volta individuato il caso. “Deutsche Bank si rammarica per questo incidente e ha licenziato con effetto immediato il dipendente coinvolto” ha dichiarato la banca guida da Christian Sewing.
Il gruppo tedesco ha poi rafforzato i presidi interni. Dopo la scoperta dell'appropriazione indebita, Deutsche Bank ha spiegato di avere ulteriormente potenziato i meccanismi di controllo già esistenti e di avere adottato misure mirate nella propria rete commerciale e nelle filiali per aumentare l'attenzione verso questo tipo di frodi.
(Advisoronline.it)
MONDO. Telecomunicazioni, Italia ultima tra 34 mercati nell'indice Kearney
L'Italia chiude all'ultimo posto la classifica mondiale sulla salute dei mercati delle telecomunicazioni. Lo certifica il Global Telecom Health Index 2026, elaborato dalla società di consulenza Kearney, che analizza 34 Paesi in diversi continenti attribuendo al nostro sistema un punteggio di 52 punti, il più basso in assoluto.
Come riporta Spot and Web, il paradosso italiano è evidente: il paese dispone di reti avanzate, continua a investire nelle infrastrutture digitali e applica ai consumatori alcune delle tariffe telefoniche più competitive d'Europa. Nonostante questo, il mercato non riesce a trasformare infrastrutture e investimenti in ritorni economici adeguati, un problema che riguarda non solo la qualità o la diffusione delle reti, ma la sostenibilità industriale dell'intero settore.
L'indice Kearney valuta i mercati lungo cinque dimensioni: solidità finanziaria, capacità commerciale, livello tecnologico, contesto operativo e percezione dei clienti, incrociando in totale venti indicatori. In vetta alla classifica si posizionano Emirati Arabi Uniti e Qatar, con performance particolarmente solide su tecnologia, finanza, contesto operativo e soddisfazione dei clienti. Seguono nella top five Svezia, Norvegia e Svizzera, mentre nella top ten compaiono anche Finlandia, Malaysia, Arabia Saudita, Thailandia e Cina. Curiosamente, secondo Kearney non emerge alcun legame diretto tra PIL pro capite e punteggio nell'indice: la Malaysia, ad esempio, si colloca al 32° posto per PIL pro capite ma al sesto per salute del mercato telecom, un risultato attribuito a una struttura di mercato ordinata e a politiche nazionali coordinate.
Il quadro europeo resta invece debole: insieme all'Italia, anche Germania e Regno Unito occupano le ultime posizioni della classifica, rispettivamente terzultimo e penultimo posto. Nel caso britannico pesano in particolare la scarsa soddisfazione dei clienti e i ritardi nello sviluppo tecnologico e commerciale.
Tra i fattori che pesano sul risultato italiano, secondo l'analisi di Kearney riportata da Key4biz, ci sono lo scarso ritorno sugli investimenti, la necessità di un consolidamento del settore, i problemi legati alla diffusione della fibra FTTH e la cessione delle torri di telecomunicazione avvenuta negli ultimi anni. Su questo ultimo punto il report dedica un intero capitolo, sostenendo che lo scorporo delle torri non ha portato benefici di lungo periodo agli operatori che lo hanno realizzato, tra cui in Italia anche TIM. Kearney rileva inoltre una correlazione positiva tra la proprietà delle torri e la salute del mercato: i paesi in cui gli operatori dominanti mantengono più del 50% della proprietà delle infrastrutture tendono ad avere performance migliori, mentre proprio su questo fronte l'Italia si colloca all'ultimo posto.
Il tema del consolidamento del settore torna quindi centrale. Pietro Labriola, amministratore delegato di TIM e presidente dell'associazione di categoria Asstel, ha sollecitato una decisione sul consolidamento per ricostruire la capacità di investimento degli operatori, citando come esempio già concluso l'operazione tra Poste Italiane e TIM. Resta invece ancora uno scenario di mercato, e non un'operazione definita, l'ipotesi di un'aggregazione tra Wind Tre e Iliad. Lo studio di Kearney suggerisce che un'elevata frammentazione del mercato sia associata a risultati peggiori non solo nel segmento mobile ma anche nelle reti fisse, pur avvertendo che non ogni fusione produce automaticamente efficienza: il consolidamento può liberare risorse e razionalizzare gli investimenti solo se accompagnato da impegni precisi su qualità, copertura e innovazione.
Un altro passaggio ritenuto decisivo riguarda il rinnovo dei diritti d'uso delle frequenze mobili, in scadenza alla fine del 2029. È attualmente in corso una consultazione pubblica dell'Agcom, aperta fino al 5 ottobre, che propone una proroga dei diritti fino al 31 dicembre 2037, subordinata a obblighi su investimenti, copertura del territorio e qualità del servizio. La determinazione degli importi da versare per il rinnovo spetterà invece al Ministero delle Imprese e del Made in Italy.
La posizione dell'Italia in questa classifica, sottolinea l'articolo, non riguarda soltanto gli interessi degli azionisti delle compagnie telefoniche: un settore indebolito rischia di frenare lo sviluppo delle reti, di ridurre la qualità dei servizi offerti ai cittadini e di aumentare la dipendenza tecnologica del Paese. La sfida indicata è costruire un mercato in cui gli operatori possano tornare a investire senza scaricare inefficienze e costi sui consumatori, con regole capaci di premiare gli investimenti reali, favorire la condivisione delle infrastrutture dove utile e mantenere una concorrenza basata sulla qualità dei servizi, non solo sulla riduzione delle tariffe.
REGNO UNITO. Le vendite di titoli della Banca centrale erodono i fondi NHS
Le vendite di titoli di stato britannici (gilt) da parte della Bank of England, avviate per smantellare il portafoglio accumulato con il quantitative easing, stanno silenziosamente riducendo lo spazio fiscale disponibile per la sanità pubblica britannica, proprio mentre il ministro della Salute John Healey si prepara al Budget autunnale del 28 ottobre. Come riporta il sito distilledpost.com, i rendimenti dei gilt trentennali hanno toccato il livello più alto dal 1998, mentre quelli decennali restano vicini ai picchi post-crisi finanziaria raggiunti nei mesi scorsi.
Tra il 2009 e il 2021 la Bank of England ha acquistato oltre 800 miliardi di sterline di titoli di stato attraverso il quantitative easing, per sostenere l'economia in periodi di crisi. Dal 2022 è iniziato il processo inverso, noto come quantitative tightening: l'istituto centrale vende attivamente parte di questi titoli sul mercato, oltre a lasciarli scadere naturalmente. In base a un accordo stretto tra l'ex governatore Mervyn King e l'allora cancelliere dello Scacchiere George Osborne, è il Tesoro britannico ad assorbire immediatamente le perdite generate da questa operazione, perdite che secondo alcune stime potrebbero arrivare fino a 125 miliardi di sterline, una somma equivalente a due anni dell'intero bilancio del Dipartimento dell'Istruzione.
La stessa Bank of England, in un Monetary Policy Report pubblicato nelle settimane scorse, ha riconosciuto che le vendite attive di gilt avrebbero contribuito a far salire i tassi di interesse a lungo termine fino a 30 punti base. Un aumento che si traduce in un costo del debito pubblico più elevato e, di conseguenza, in un margine di manovra fiscale più ridotto per il governo guidato dal cancelliere in vista del Budget.
Questa pressione arriva in un momento particolarmente delicato per il sistema sanitario nazionale (NHS), già alle prese con il numero record di pazienti pronti per essere dimessi ma bloccati in ospedale per mancanza di strutture di assistenza alternative, e con i costi aggiuntivi legati ai contratti a ore garantite previsti dall'Employment Rights Act. Ogni sterlina assorbita dalle perdite sui titoli di stato è una sterlina che non può essere destinata a nuovi investimenti nella sanità pubblica.
Diversi analisti si aspettano che il Comitato di politica monetaria della Bank of England voti nelle prossime settimane per un ulteriore rallentamento del ritmo di vendita dei gilt, dopo che a settembre l'istituto aveva già deciso di ridurre il ritmo delle dismissioni. Secondo distilledpost, sarà questa decisione tecnica, più dei dibattiti parlamentari sul Budget, a determinare concretamente il margine di manovra reale a disposizione della sanità pubblica britannica nei prossimi mesi.
ITALIA. Bitcoin e mixing: la Cassazione, è autoriciclaggio per chi evade le tasse
Chi evade le imposte sulle plusvalenze in Bitcoin e utilizza servizi di "mixing" per nascondere i propri criptoasset commette il reato di autoriciclaggio. Lo ha stabilito la Corte di Cassazione con la sentenza n. 26731 del 16 luglio 2026, che, come riporta La Legge per Tutti, interviene con una pronuncia destinata a fare scuola sui cosiddetti "furbetti delle criptovalute".
La seconda sezione penale della Suprema Corte ha chiarito che alterare la tracciabilità delle monete virtuali sulla blockchain trasforma i profitti dell'evasione fiscale in un nuovo e illecito investimento, facendo scattare la fattispecie prevista dall'articolo 648-ter.1 del Codice penale. Di conseguenza, lo Stato ha pieno potere di intervenire con il sequestro preventivo sui beni acquistati con il denaro ripulito, compresi gli immobili.
Prima di esaminare la condotta illecita, i giudici hanno definito il perimetro giuridico delle criptovalute: i Bitcoin non hanno lo status formale di valuta legale, non godono di alcuna garanzia statale e la legge non li inquadra tra i tradizionali strumenti finanziari. La Cassazione li qualifica invece come beni smaterializzati ai sensi dell'articolo 810 del Codice civile, richiamando anche il regolamento Ue 2023/114 (il cosiddetto regolamento Mica sui mercati delle cripto-attività).
Il nodo centrale della vicenda riguarda il funzionamento del mixing, un servizio informatico che mescola le criptovalute di più utenti in un unico "pool" comune. Attraverso indirizzi intermedi, i cosiddetti "bounce addresses", gli importi vengono frammentati e ridistribuiti, rendendo di fatto impossibile ricostruire il collegamento tra mittente e destinatario originari delle transazioni. Questo meccanismo vanifica anche le tecniche investigative note come "taint analysis", normalmente utilizzate per seguire il percorso delle monete sulla blockchain. Agli occhi delle autorità, i fondi che escono dal mixer appaiono così del tutto neutri o di provenienza ignota.
Nel procedimento esaminato dai giudici, la difesa aveva tentato di invocare l'unica eccezione prevista dal Codice penale per escludere l'accusa di autoriciclaggio: l'uso diretto del bene per il mero godimento personale. La Cassazione ha respinto l'argomentazione in modo categorico, chiarendo che tale esenzione scatta solo ed esclusivamente se l'interessato consuma o utilizza il profitto dell'evasione alla luce del sole, senza alcuna procedura di mascheramento. Nel caso specifico, invece, il ricorso al mixing costituiva di per sé una condotta di occultamento incompatibile con il "godimento personale" richiesto dalla norma.
Sulla base di questi principi, la Suprema Corte ha autorizzato il sequestro preventivo di un immobile acquistato con il denaro riciclato, anche se formalmente intestato alla moglie dell'evasore. Secondo i giudici, il reato di autoriciclaggio si perfeziona già nel momento in cui i fondi vengono affidati all'algoritmo del servizio di mixing: è in quel preciso istante che si realizza la condotta di sostituzione, trasferimento o impiego del profitto dell'evasione fiscale in un'attività speculativa con il chiaro scopo di ostacolarne l'identificazione, indipendentemente da chi risulti poi titolare del bene finale acquistato.
 NIGERIA. Geregu Power in default su bond da 40 miliardi di naira
La società elettrica nigeriana Geregu Power Plc ha saltato un pagamento previsto sulla propria obbligazione da 40,09 miliardi di naira, alimentando le preoccupazioni degli investitori sulla solidità finanziaria dell'azienda a meno di un anno dal cambio di proprietà e gestione. Come riporta THISDAYLIVE, il mancato pagamento è stato comunicato tramite un aggiornamento dello status di quotazione da parte della FMDQ Securities Exchange, la borsa nigeriana specializzata in strumenti di debito. Il default arriva circa otto mesi dopo che l'imprenditore miliardario Femi Otedola aveva lasciato la società, cedendo la sua quota di controllo a MA'AM Energy Limited nel dicembre 2025 in un'operazione da 750 milioni di dollari. La cessione ha riguardato il 95% della partecipazione di Otedola in Amperion Power Distribution Company Limited, trasferendo di fatto il controllo di Geregu Power al nuovo acquirente. La FMDQ ha classificato lo status del bond Series 1 di Geregu Power come "default di credito sull'ottavo pagamento di cedola e sul quarto rimborso di capitale a scadenza fissa", segnalando che la società non è riuscita a onorare due distinti obblighi di servizio del debito previsti dalla struttura dell'obbligazione. Il bond, emesso il 28 luglio 2022 nell'ambito di un programma di emissione di debito da 100 miliardi di naira, prevede un tasso di cedola fisso del 14,50% e una durata di sette anni, con pagamenti semestrali di interessi e rimborsi di capitale programmati fino alla scadenza finale, fissata per il 28 luglio 2029. Il mancato pagamento rappresenta quindi un evento significativo avvenuto a metà della vita dello strumento finanziario, e non un problema legato alla scadenza naturale del titolo. La stessa fonte segnala che, nello stesso periodo, la Commissione di regolamentazione dell'energia elettrica nigeriana (NERC) ha annunciato lo scioglimento del consiglio di amministrazione di Kaduna Electricity Distribution Plc (KAEDC), citando inadempienze finanziarie e regolatorie prolungate per un ammontare di circa 456,5 miliardi di naira al maggio 2026.
USA. SEC, crollano del 70% le indagini riservate su società quotate USA
Le indagini riservate della Securities and Exchange Commission (SEC), l'autorità statunitense di vigilanza sui mercati finanziari, su società quotate negli Stati Uniti hanno toccato un minimo storico. Come riporta Just The News, i dati diffusi dalla società di ricerca Disclosure Insight mostrano un calo del 70% delle inchieste non pubbliche monitorate dalla firma, pari a 83 aziende in meno: ad agosto 2026 restano solo 36 società attive nella lista di sorveglianza, contro le 80-100 tipicamente registrate negli anni precedenti nei 26 anni di attività di tracciamento della società.
Disclosure Insight, fondata da John P. Gavin, si occupa da tempo di individuare le indagini della SEC che le società non sono tenute a rendere pubbliche. La legge federale statunitense infatti non obbliga le aziende quotate a rivelare l'esistenza di un'indagine della SEC in corso, a meno che non vengano avviate azioni legali formali. Per questo motivo i ricercatori della società individuano queste inchieste attraverso un metodo indiretto: analizzano i dinieghi alle richieste presentate ai sensi del Freedom of Information Act (FOIA), la legge sulla trasparenza degli atti federali, quando la SEC invoca la cosiddetta "esenzione delle forze dell'ordine" per non divulgare informazioni, e le conferme che arrivano nelle fasi di appello amministrativo gestite dal General Counsel della Commissione.
Secondo gli analisti citati dalla testata, il drastico calo del numero di indagini riservate individuate non sarebbe da attribuire a un aumento delle divulgazioni volontarie da parte delle società, quanto piuttosto a un cambiamento delle priorità dell'agenzia sotto la presidenza di Paul Atkins e con l'attuale maggioranza repubblicana all'interno della Commissione. Il dato segnalerebbe dunque un approccio più selettivo nell'avvio di nuove azioni di enforcement da parte del regolatore.
Lo stesso John Gavin di Disclosure Insight aveva già segnalato lo scorso dicembre un calo del 50% nelle indagini riservate individuate dalla sua società, prevedendo che il numero sarebbe continuato a scendere. Gavin ha parlato di un cambiamento strutturale interno all'agenzia, sottolineando come le regole rimangano formalmente in vigore ma perdano efficacia se non vengono applicate, con il rischio che l'erosione della credibilità dell'attività di enforcement porti a un aumento del rischio di frodi non individuate.
U.E.. Privacy digitale nell'euro: come la BCE intende garantire un anonimato paragonabile a quello del contante per i pagamenti elettronici
La Banca Centrale Europea ha definito nel dettaglio l'architettura per la privacy dell'euro digitale, posizionando la valuta digitale della banca centrale (CBDC) come un bene pubblico che privilegia l'anonimato degli utenti. Per i professionisti del settore fintech , questo quadro normativo stabilisce i parametri di riferimento tecnici e regolamentari per la gestione dei dati nella prossima generazione di pagamenti digitali sovrani europei.
Fintechservizi di consulenza
Ciò che è stato annunciato
L'Eurosistema sta progettando l'euro digitale in modo da garantire livelli di privacy paragonabili a quelli del denaro contante, in particolare attraverso una funzionalità offline dedicata. In base a questo modello, i dettagli delle transazioni offline rimarrebbero noti esclusivamente al pagatore e al beneficiario, eliminando la necessità di una connessione internet attiva o della registrazione di dati da parte di terzi durante lo scambio immediato.
Per le transazioni online, il sistema è progettato per garantire che l'Eurosistema non possa collegare direttamente singoli individui alle loro attività di pagamento. I dati elaborati dalla Banca Centrale Europea saranno pseudonimizzati, impedendo l'identificazione di singoli utenti da parte dell'autorità centrale. Il progetto si basa su un modello di accesso ai dati a più livelli: gli intermediari di pagamento, come le banche commerciali , avranno accesso solo ai dati personali minimi necessari per ottemperare agli obblighi legali vigenti dell'Unione Europea, comprese le normative antiriciclaggio (AML) e di contrasto al finanziamento del terrorismo (CFT).
Un pilastro fondamentale dell'annuncio è la restrizione sull'utilizzo dei dati a fini commerciali. L'Eurosistema si è impegnato a non utilizzare mai i dati delle transazioni per scopi commerciali. Inoltre, agli intermediari privati è vietato utilizzare i dati dei clienti per ottenere vantaggi commerciali, a meno che non ottengano il consenso esplicito dell'utente. L'intero quadro normativo sarà regolato dalle normative UE e supervisionato da autorità indipendenti per la protezione dei dati, al fine di garantire il rispetto degli standard globali in materia di privacy.
"I dettagli dei tuoi pagamenti digitali in euro effettuati offline sarebbero noti solo a te e al destinatario. Questa funzionalità unirebbe la comodità dei pagamenti digitali a livelli di riservatezza simili a quelli del contante, senza la necessità di una connessione internet."
Dichiarazione della Banca Centrale Europea.
Le aziende coinvolte
La Banca Centrale Europea (BCE), con sede a Francoforte, funge da banca centrale per i venti Stati membri dell'Unione Europea che hanno adottato l'euro. È l'istituzione centrale dell'Eurosistema, che comprende la BCE e le banche centrali nazionali di tali Stati membri. Insieme, sono responsabili del mantenimento della stabilità dei prezzi e dell'attuazione della politica monetaria in tutta l'area dell'euro.
L'Eurosistema opera come autorità monetaria dell'eurozona, gestendo la transizione verso una valuta sovrana digitale e preservando al contempo l'integrità dell'euro fisico. A differenza dei processori di pagamento privati o delle banche commerciali, l'Eurosistema funziona come un ente pubblico, il che influenza la sua posizione nel considerare l'euro digitale un bene pubblico piuttosto che un'impresa a scopo di lucro. Il progetto dell'euro digitale rappresenta un'iniziativa europea collaborativa, che prevede il coordinamento tra le autorità bancarie centrali e gli organi legislativi dell'UE per garantire l'integrazione della valuta con l'infrastruttura finanziaria esistente, nel rispetto delle rigorose leggi regionali in materia di protezione dei dati.
Personalestrumenti finanziari
Cosa ha riportato FF News in precedenza
FF News ha seguito da vicino l'evoluzione del panorama dei pagamenti europei e le iniziative della BCE. Recentemente abbiamo trattato il tema del predominio del contante come metodo di pagamento più diffuso nell'Eurozona , evidenziando gli ostacoli culturali e pratici che un euro digitale deve superare per raggiungere la parità con la valuta fisica. Anche l'ecosistema tecnologico che ruota attorno alla BCE è stato al centro dell'attenzione, in particolare in occasione del lancio di Pontes da parte di Axiology e della creazione del gruppo di contatto di Appia per promuovere i mercati dei capitali tokenizzati .
Inoltre, la più ampia lotta contro la criminalità finanziaria nella regione è stata messa in evidenza dalle notizie relative al lancio, in Lussemburgo, di un'entità europea di DESILO per contrastare le frodi transistituzionali tramite FHE , uno sviluppo in linea con l'attenzione della BCE sulle tecnologie per la tutela della privacy. Mentre la banca centrale si concentra sui beni pubblici, il settore privato continua ad espandere i servizi di utilità, come dimostra il lancio della rete di lounge aeroportuali premium di Revolut .
Cosa significa
Questo annuncio esercita una pressione significativa sui fornitori di servizi di pagamento privati che si basano sulla monetizzazione dei dati delle transazioni come modello di business fondamentale. Offrendo una privacy "simile al contante" per le transazioni digitali offline, la BCE fissa un livello elevato che i portafogli digitali privati potrebbero faticare a raggiungere pur rimanendo conformi alle direttive antiriciclaggio. La mossa segnala un cambiamento nel dibattito sulle CBDC, che si sposta dalla fattibilità tecnica alla tutela delle libertà civili. Tuttavia, la dipendenza dal "consenso esplicito" per l'utilizzo commerciale dei dati da parte delle banche suggerisce che l'euro digitale non eliminerà completamente la finanza basata sui dati , ma piuttosto riporterà il controllo di tali dati nelle mani del consumatore. Il settore deve ora valutare come sviluppare servizi a valore aggiunto in un contesto in cui il metodo di pagamento di base è intenzionalmente opaco per l'emittente.
(FintecFinanceNews)
USA. Truffa cripto da 24 milioni a Las Vegas: condanna fino a 280 anni
Una giuria federale di Las Vegas ha giudicato colpevole un imprenditore statunitense di aver orchestrato uno schema Ponzi basato su presunti investimenti in criptovalute, costato ad almeno 400 persone un totale di 24 milioni di dollari. Come riporta Las Vegas Review-Journal, l'uomo, Brent C. Kovar, 58 anni, rischia una pena detentiva fino a 280 anni di carcere, il massimo previsto dalla legge per i reati contestati.
Secondo quanto ricostruito dall'ufficio del procuratore degli Stati Uniti per il distretto del Nevada, Kovar era proprietario della società Profit Connect, attiva da fine 2017 a luglio 2021. L'azienda sosteneva di utilizzare un software di intelligenza artificiale installato su un supercomputer per estrarre criptovalute e verificare le relative transazioni. Sulla base di questa presunta tecnologia, Kovar prometteva agli investitori rendimenti annui fissi compresi tra il 15% e il 30%, oltre a una garanzia di rimborso totale del capitale al 100%.
In realtà, secondo l'accusa, Profit Connect non era mai stata un'attività redditizia e non disponeva di alcuna riserva reale in criptovalute, nonostante Kovar avesse dichiarato agli investitori che l'azienda custodiva centinaia di milioni di dollari in asset digitali. Il denaro raccolto dai nuovi investitori veniva utilizzato per finanziare le spese operative della società, per acquisti personali - tra cui l'abitazione dello stesso imprenditore e regali per i dipendenti - e per rimborsare i primi investitori facendo credere che quei pagamenti derivassero effettivamente dall'attività di mining, secondo il classico meccanismo dello schema Ponzi.
Al termine di un processo durato nove giorni, la giuria ha dichiarato Kovar colpevole di 11 capi d'accusa per frode telematica, due per frode postale e due per riciclaggio di denaro. L'indagine, condotta congiuntamente da FBI, dalla divisione investigativa criminale dell'Agenzia delle Entrate statunitense (IRS) e dall'ispettorato generale della FDIC, aveva portato a un'incriminazione iniziale nel febbraio 2025 che prevedeva un'esposizione massima fino a 330 anni di carcere; il verdetto di condanna su 15 dei capi contestati ha ridotto la pena massima teorica a 280 anni.
La sentenza definitiva sarà pronunciata il 30 novembre dalla giudice distrettuale Jennifer A. Dorsey, che dovrà tenere conto delle linee guida federali sulla determinazione della pena e di altri fattori statutari: la pena effettiva potrebbe quindi risultare significativamente inferiore al massimo teorico, pur continuando a rappresentare, nei fatti, un ergastolo per l'imputato.
Un responsabile dell'ufficio investigativo criminale dell'IRS ha commentato che il verdetto riflette la gravità dello schema messo in piedi da Kovar e l'impatto avuto su centinaia di investitori, sottolineando come chi costruisce operazioni fondate su garanzie false, profitti inventati e riserve inesistenti finisca per minare la fiducia nel sistema finanziario, lasciando le vittime a fronteggiare danni economici concreti.
Il caso si inserisce in un contesto di crescita delle frodi legate agli investimenti in criptovalute negli Stati Uniti, dove le perdite segnalate sono passate da 3,96 miliardi di dollari nel 2023 a 5,8 miliardi nel 2024, fino a superare i 7,2 miliardi di dollari nel 2025, spingendo FBI, SEC e IRS a intensificare le azioni di contrasto.
USA. Equifax paga 100 milioni per un errore nei punteggi di credito
Equifax, una delle principali agenzie di credito statunitensi, ha accettato di pagare 100 milioni di dollari per chiudere una class action legata a un errore di codifica nei propri sistemi che, tra il 17 marzo e l'8 aprile 2022, ha trasmesso a banche e finanziatori punteggi di credito errati per circa 4 milioni di consumatori americani.
Come riporta Atlanta Journal-Constitution, il problema tecnico, definito nei documenti giudiziari come "OMS Issue", ha fatto sì che alcuni punteggi e attributi creditizi comunicati da Equifax a istituti di credito e altre terze parti risultassero diversi da quelli che sarebbero stati inviati in condizioni normali. Le conseguenze hanno riguardato in particolare persone che in quelle settimane avevano fatto richiesta di mutui, prestiti auto e carte di credito, con punteggi in alcuni casi abbassati di oltre 20 punti, una differenza sufficiente a far negare un finanziamento o ad aggravare le condizioni economiche applicate dalle banche.
Il fondo destinato ai risarcimenti sarà di tipo "non reversionario": eventuali somme non richieste dai consumatori non torneranno nelle casse dell'azienda, ma resteranno comunque a disposizione della procedura. I pagamenti diretti ai consumatori idonei sono stimati tra i 95 e i 280 dollari a persona, mentre il resto del fondo coprirà le spese legali e i costi amministrativi della procedura, affidata alla società Verita Global, che si occuperà dell'invio delle comunicazioni, della gestione dei moduli di richiesta e dell'erogazione dei pagamenti.
Gli avvocati dei ricorrenti hanno definito l'accordo il più grande mai raggiunto in una causa basata sul Fair Credit Reporting Act (FCRA), la legge federale statunitense che regola la raccolta e la diffusione delle informazioni creditizie dei consumatori. La causa, depositata quasi quattro anni fa e portata avanti attraverso due distinti round di mediazione, ha visto come parti attrici i consumatori Sarah Hunter, Maurice Moore e Michael Rodela, assistiti tra gli altri dallo studio legale DiCello Levitt insieme a Caplan Cobb, Gibbs Mura e Girard Sharp.
La giudice federale Leigh Martin May, del tribunale distrettuale del Northern District of Georgia con sede ad Atlanta, ha concesso l'approvazione preliminare dell'accordo il 17 agosto 2026. L'udienza finale per la ratifica definitiva della transazione è fissata per il 22 gennaio 2027.
Da parte sua, Equifax continua a respingere ogni accusa di violazione della legge. In una nota diffusa dopo l'annuncio dell'accordo, l'azienda ha sostenuto che il problema tecnico non ha alterato le informazioni effettivamente contenute nei rapporti di credito dei consumatori, e che le analisi interne mostrerebbero come la maggior parte dei punteggi coinvolti non sia cambiata, mentre un numero consistente sarebbe addirittura aumentato. La società ha inoltre precisato che l'ambiente server interessato dall'errore, di tipo "legacy" e gestito internamente, è stato nel frattempo sostituito da un'infrastruttura cloud, nell'ambito di un piano di trasformazione tecnologica da 3 miliardi di dollari avviato dopo l'incidente del 2022.
U.E.. Fiducia dei consumatori in Eurozona in miglioramento ad agosto
La fiducia dei consumatori nell'area euro è migliorata per il quarto mese consecutivo ad agosto 2026, superando le previsioni degli analisti e alimentando un cauto ottimismo sulla tenuta dell'economia europea. Secondo le stime flash diffuse dalla Commissione Europea, l'indicatore è salito a -15,5 punti, rispetto ai -15,9 di luglio, facendo meglio delle attese degli analisti che si aspettavano un valore di -16,3.
Si tratta del livello più alto registrato da febbraio, un segnale che, seppure l'indice resti in territorio negativo, viene letto come un'attenuazione dei timori di recessione nell'Eurozona. Il miglioramento arriva nonostante il conflitto in corso in Medio Oriente continui a rappresentare un fattore di rischio per l'inflazione e per le prospettive economiche generali dell'area.
Il dato riguarda l'indicatore di fiducia dei consumatori (Consumer Confidence Indicator), calcolato mensilmente dalla Direzione Generale Affari Economici e Finanziari (DG ECFIN) della Commissione Europea attraverso un sondaggio condotto su circa 24mila famiglie dell'area euro. L'indice misura il clima psicologico dei consumatori rispetto alla situazione economica attuale e alle aspettative per i prossimi dodici mesi, sia a livello personale che generale, ed è considerato un indicatore anticipatore dei consumi futuri.
Il miglioramento non riguarda solo l'area euro: anche nell'Unione Europea nel suo complesso la fiducia dei consumatori è salita leggermente, passando da -15,1 di luglio a -15 di agosto. Un incremento contenuto ma che conferma la tendenza positiva osservata negli ultimi mesi in tutto il blocco comunitario.
Va ricordato che l'indice resta comunque ben al di sotto della sua media di lungo periodo, che si attesta storicamente attorno a -9,45 punti: il valore negativo indica che la quota di famiglie che dichiara aspettative peggiorative resta superiore a quella con aspettative di miglioramento. Il percorso di recupero della fiducia, iniziato dopo i minimi toccati in primavera, non ha quindi ancora colmato le perdite accumulate a partire da febbraio, quando le tensioni internazionali avevano spinto verso l'alto le aspettative di inflazione legate ai rincari energetici.
Come riporta FX.co, il dato di agosto conferma una fase di stabilizzazione dopo i mesi più difficili, pur in un contesto ancora segnato da incertezza geopolitica e da rischi sul fronte dei prezzi energetici legati alla crisi mediorientale.
USA. Sempre più famiglie pagano benzina e spesa a rate col "buy now pay later"
Negli Stati Uniti un numero crescente di famiglie, con le carte di credito già al limite, sta ricorrendo ai prestiti "buy now, pay later" (compra ora, paga dopo, BNPL) anche per pagare benzina e spesa alimentare. Come riporta il New York Post, si tratta di un segnale evidente della pressione finanziaria che l'inflazione sta esercitando sui bilanci domestici americani.
Il sistema BNPL era nato per finanziare acquisti importanti, dilazionandone il costo in comode rate, spesso senza interessi. Oggi, invece, viene sempre più utilizzato per le spese quotidiane e ricorrenti, quelle che fino a poco tempo fa nessuno avrebbe pensato di pagare a rate.
I dati arrivano da Afterpay, la piattaforma di BNPL controllata da Block (la società madre di Cash App). Secondo quanto dichiarato da Owen Jennings, responsabile delle operazioni di Block, tra il 4 febbraio e il 15 maggio il cliente medio ha utilizzato il servizio per acquistare benzina 3,6 volte e generi alimentari 2,2 volte. Jennings ha osservato che l'utilizzo si concentra in particolare su distributori di carburante, supermercati e negozi di alimentari, un uso ben diverso da quello per cui il prodotto era stato originariamente pensato.
Il fenomeno non riguarda solo Afterpay. Anche il debito revolving sulle carte di credito è cresciuto, con un aumento del 9,1% nello stesso periodo preso in esame, a conferma di un quadro più ampio di famiglie che faticano a far quadrare i conti a fine mese e si affidano sempre più a diverse forme di credito al consumo per coprire le spese di base.
Gli esperti mettono in guardia sui rischi di questa tendenza. Accumulare più prestiti BNPL contemporaneamente, magari attraverso app diverse, può facilmente sfuggire di mano: diventa difficile tenere traccia delle scadenze di pagamento, il che porta a rate mancate e a penali di ritardo che si sommano rapidamente, aggravando ulteriormente la situazione finanziaria di chi vi ricorre proprio per arrivare a fine mese.
USA. Deepfake e finti analisti su WhatsApp: la nuova truffa degli investimenti
Una nuova ondata di truffe finanziarie sfrutta video deepfake di volti noti dell'economia e della finanza per attirare risparmiatori in gruppi WhatsApp presentati come club di investimento esclusivi. Il meccanismo, documentato da diverse fonti internazionali e ripreso da gbhackers.com, si basa su pubblicità sui social media che spingono le vittime a cliccare su annunci apparentemente credibili, per poi indirizzarle verso chat private dove la truffa entra nel vivo.
All'interno dei gruppi, i truffatori si presentano come "professori" esperti di mercato, affiancati da "assistenti" che gestiscono le conversazioni quotidiane con i membri. Account fittizi pubblicano regolarmente screenshot di guadagni fasulli, creando un clima di fiducia e di apparente successo collettivo. Le indicazioni di trading vengono spacciate come basate su "segnali" generati dall'intelligenza artificiale, mentre le vittime vengono progressivamente spinte ad aprire conti su piattaforme di trading in criptovalute che dichiarano il falso, attribuendosi licenze di enti regolatori come la SEC statunitense.
Negli Stati Uniti, la Securities and Exchange Commission ha già avviato un'azione legale, nota come SEC v. Morocoin, presso il tribunale distrettuale del Colorado. Il caso coinvolge tre piattaforme di trading (Morocoin Tech Corp., Berge Blockchain Technology e Cirkor) e quattro presunti club di investimento (AI Wealth, Lane Wealth, AI Investment Education Foundation e Zenith Asset Tech Foundation), tutti ormai inattivi. Secondo la denuncia della SEC, lo schema è stato attivo tra gennaio 2024 e gennaio 2025 e ha causato perdite per oltre 14 milioni di dollari a danno di investitori retail statunitensi, con i fondi fatti confluire verso conti bancari e portafogli crypto all'estero, in alcuni casi riconducibili a soggetti in Cina e Hong Kong.
Come emerge dalla denuncia, quando gli investitori tentavano di prelevare il denaro venivano bloccati o costretti a pagare ulteriori commissioni con la scusa di "sblocchi urgenti" o presunti prestiti fittizi contratti tramite le piattaforme. Nel giugno 2024, ad esempio, Morocoin aveva comunicato agli investitori di essere sotto indagine da parte della SEC e di altri enti regolatori, annunciando il congelamento degli account per tre anni, un ulteriore pretesto per trattenere il denaro. Laura D'Allaird, a capo dell'unità Cyber e Tecnologie Emergenti della SEC, ha definito questo fenomeno una forma di truffa ormai molto diffusa contro i piccoli investitori americani.
Il fenomeno non si limita agli Stati Uniti. Casi analoghi sono stati documentati anche in India, dove l'operazione nota come Valueleaf ha usato video deepfake di noti analisti di borsa e conduttori televisivi per canalizzare le vittime verso gruppi WhatsApp gestiti da truffatori basati all'estero, con perdite stimate in diversi crore di rupie. Schemi simili sono stati segnalati anche in Nuova Zelanda, Canada e Australia, dove i truffatori impersonano tramite intelligenza artificiale economisti, analisti finanziari e conduttori televisivi locali per dare credibilità alle proposte di investimento fasulle.
Gli esperti raccomandano prudenza verso qualsiasi annuncio pubblicitario che promette consigli finanziari da parte di personaggi noti: raramente figure pubbliche reali pubblicizzano investimenti online, specialmente su piattaforme di criptovalute poco conosciute. Tra i segnali d'allarme indicati dalle autorità figurano video con movimenti labiali non perfettamente sincronizzati con l'audio, la possibilità di verificare l'origine di un filmato tramite ricerca inversa e la diffidenza verso gruppi di investimento che richiedono l'apertura di conti su piattaforme non regolamentate.
Non dare per scontata la nostra esistenza
Senza il sostegno economico di persone come te non saremmo in grado di informarti.
Se ci ritieni utili, sostienici con una donazione o con un contributo a tua scelta.
Ricevi questa newsletter perché sei iscritto ai nostri servizi di informazione.
Gestisci le iscrizioni: clicca qui oppure disiscriviti da tutto.