
|
ADUC
Dal 1990
Difenditi. Informati. Agisci.
|
INVESTIRE
24/09/2026 – 30/09/2026
|
| 💬 Chiedi aiuto ♥ Dona ora | Leggi versione integrale → |
 ITALIA. Tonfo Juventus in piazza Affari, bilancio in rosso di 66 milioni: nuovo aumento di capitale
Inflazione in crescita pesante a settembre. Chi semina vento raccoglie tempesta
Stima Istat per l'inflazione di settembre: +4,2%, quasi un punto in più rispetto al mese precedente (+3,3%). Ovviamente il grande aumento è dovuto ai beni energetici (da +17,1 a +22,3%) che, a differenza del mese precedente, non sono stati attenuati dai bassi aumenti degli altri beni, ma da performance di questi ultimi che, dopo aver assimilato lo shock energetico, dimostrano di essere all’altezza di una situazione dove tutto costa di più. non solo come percezione dei consumatori, ma anche sulla realtà delle statistiche: carrello della spesa che quasi raddoppia da +0,9 a +1,7%, trasporti che raddoppiano realmente da +0,8 a +1,6%, alimentari non lavorati da +3,8 a +5,5%, ricreativi e culturali da +2,6 a +2,9%.
Il vecchio andazzo di “chi semina vento raccoglie tempesta” calza a questa situazione.
Si è già capito durante tutto lo scorso mese con il galleggiamento dell’Italia che è rimasta nella procedura di infrazione per deficit eccessivo: il rapporto deficit/PIL del 2025 è stato confermato all'3,1%, superando la soglia del 3% fissata dall'Ue. A cui aggiungiamo tutti i provvedimenti bonus per i carburanti, non affiancati da iniziative economiche che facessero quantomeno presagire il superamento della politica di questi bonus oltre a riprese economiche che, per esempio, portassero a livelli meno dannosi gli stipendi.
Ci rendiamo conto che per il governo non è facile quantomeno galleggiare in questa situazione, grazie anche ai non-stimoli di gran parte dell'opposizione che mira solo (con programmi vicini allo zero) alla sostituzione di potere, e alle sue scelte di impegno su questioni prettamente ideologiche e populiste: come si vestono gli studenti e su quanti di essi possono essere figli di migranti, la sospensione per un anno del bollo auto… ben occultando che gli stessi soldi (se non di più) Stato e Regioni li prenderanno in altro modo dai soliti contribuenti. Con l’aggravante che i provvedimenti sul caro carburanti sono tutti mirati su sconti fiscali e distorsioni di mercato (Eni che fa da capofila delle aziende ribassiste dei prezzi ha lo Stato come maggiore azionista), senza considerare che il problema centrale è non tanto di intervenire sui prezzi al dettaglio ma di far diminuire i consumi grazie a politiche alternative di trasporto sia merci che pubblico.
L'intelligenza artificiale ha reso più costoso prendere in prestito: come stanno cambiando i mercati obbligazionari
I mercati obbligazionari globali sono un ambiente delicato. E ultimamente hanno attraversato un periodo particolarmente difficile.
Allarmati dall'inflazione elevata, dagli alti tassi di interesse e dagli ingenti livelli di debito pubblico a livello globale, questi mercati hanno subito un'instabilità durante l'estate. I prezzi dei titoli di Stato – ciò che i governi vendono agli investitori – sono diminuiti, mentre i rendimenti – ovvero l'ammontare degli interessi che i governi devono corrispondere a tali investitori per un determinato periodo di tempo – sono aumentati.
Ciò significa che ora per i governi è più costoso prendere in prestito il denaro necessario per pagare tutte le spese che devono sostenere.
Negli Stati Uniti, ad esempio, il tasso di interesse che gli investitori addebitano al governo per un'obbligazione decennale è salito al 5% , il livello più alto degli ultimi quasi 20 anni. Anche nel Regno Unito e in Francia i costi di finanziamento a dieci anni sono ai massimi livelli da prima della crisi finanziaria globale del 2008.
Alcuni analisti attribuiscono la colpa di questo aumento ai governi stessi, a causa dei persistenti deficit di bilancio, in cui la spesa supera le entrate fiscali, costringendoli a fare un ampio ricorso ai mercati obbligazionari per colmare il divario.
Ma i deficit di bilancio sono all'ordine del giorno da anni. Né il Regno Unito né gli Stati Uniti sono riusciti a registrare un avanzo di bilancio dal 2001.
Perché dunque i mercati finanziari globali stanno iniziando a reagire solo ora?
Gran parte della risposta risiede nello squilibrio tra la domanda di prestiti e l'offerta di capitali disponibili per finanziarli.
Negli ultimi due decenni, i governi hanno fatto ampio ricorso ai mercati dei capitali e, fino a poco tempo fa, si sono trovati ad affrontare una concorrenza relativamente limitata per l'accesso a tali capitali.
Ma il boom degli investimenti nell'IA sta iniziando a cambiare questa situazione. Le aziende, soprattutto negli Stati Uniti, stanno contraendo ingenti prestiti – nell'ordine di migliaia di miliardi di dollari – dai mercati finanziari per finanziare la costruzione di data center e gli investimenti in ricerca e sviluppo nel campo dell'IA (oltre alle infrastrutture necessarie a supportarla).
Quindi i governi non sono più gli unici grandi debitori al tavolo delle trattative.
Sebbene i mercati finanziari globali siano enormi, la quantità di denaro disponibile per i prestiti non è infinita. Poiché governi e imprese competono per accaparrarsi tale capitale, gli investitori possono richiedere un rendimento maggiore in cambio del denaro prestato. Il risultato è un aumento dei costi di finanziamento per l'intera economia, compresi i governi.
Parametri di riferimento per i prestiti
Il livello dei rendimenti dei titoli di Stato rappresenta un importante parametro di riferimento per i costi di finanziamento in tutta l'economia, sia per le imprese che per le famiglie .
Per i governi, rendimenti obbligazionari più elevati aumentano il costo del servizio del debito pubblico. Ciò può effettivamente ridurre la spesa per i servizi pubblici, poiché i fondi vengono dirottati dall'istruzione e dalla sanità per pagare gli interessi sul debito in essere. Negli Stati Uniti, le previsioni ufficiali indicano che il costo per il governo del pagamento degli interessi sul debito raddoppierà nel prossimo decennio .
Il pagamento degli interessi sul debito pubblico statunitense costa già più della spesa militare annuale.
Ecco perché anche variazioni relativamente piccole dei rendimenti dei titoli di Stato possono avere un impatto così significativo. L'aumento dei rendimenti dei titoli decennali statunitensi dal 4,3% al 5% potrebbe non sembrare eclatante, ma quando questi maggiori costi di finanziamento vengono applicati a migliaia di miliardi di dollari di debito, le conseguenze per il contribuente possono diventare rapidamente considerevoli.
E i mercati obbligazionari, una volta provocati, possono essere difficili da placare.
Visto l'enorme interesse attuale per gli investimenti nell'intelligenza artificiale, qualcosa dovrà cambiare.
Per anni, i governi hanno potuto contare sui mercati finanziari globali per finanziare deficit persistenti a costi relativamente bassi. Ma questo non può essere dato per scontato. Con l'intensificarsi della concorrenza per i capitali, i governi potrebbero scoprire che gli investitori non sono più disposti a finanziare il crescente fabbisogno di indebitamento a condizioni così favorevoli.
Le dichiarazioni del segretario al Tesoro statunitense, Scott Bessent, secondo cui il deficit pubblico degli Stati Uniti aveva probabilmente raggiunto il suo picco , hanno finito per essere oggetto di grande derisione nei centri finanziari di tutto il mondo.
Da allora Bessent ha cercato di dare seguito alle sue belle parole con azioni concrete, annunciando un programma da 6 miliardi di dollari per ridurre i costi di indebitamento attraverso il riacquisto di obbligazioni. Tuttavia, dato che il debito pubblico statunitense ammonta a oltre 40 trilioni di dollari, l'effetto sarà limitato.
Un aumento delle entrate fiscali o una riduzione della spesa pubblica sarebbero certamente d'aiuto. Inoltre, un miglioramento delle prospettive fiscali a lungo termine potrebbe rassicurare gli investitori sul fatto che l'indebitamento pubblico sia su un percorso più sostenibile, contribuendo a far scendere i costi di finanziamento.
La difficoltà sta nel fatto che una buona gestione economica e fiscale può rivelarsi politicamente inefficace. Gli elettori raramente ringraziano i governi per aver aumentato le tasse o tagliato la spesa pubblica, soprattutto quando i benefici potrebbero non essere evidenti per diversi anni.
I politici si trovano quindi di fronte a una scelta scomoda. Possono prendere decisioni difficili oggi per rassicurare i mercati obbligazionari, oppure rimandarle e rischiare di pagare un prezzo più alto per i prestiti domani.
(Alex Dryden - Dottorando in Economia presso la SOAS, Università di Londra - su The Conversation del 29/09/2026)
Polizza assicurativa con investimenti di tipo "Wrapper"
Profili di responsabilità e procedimento avanti all'Arbitro Assicurativo (AAV)
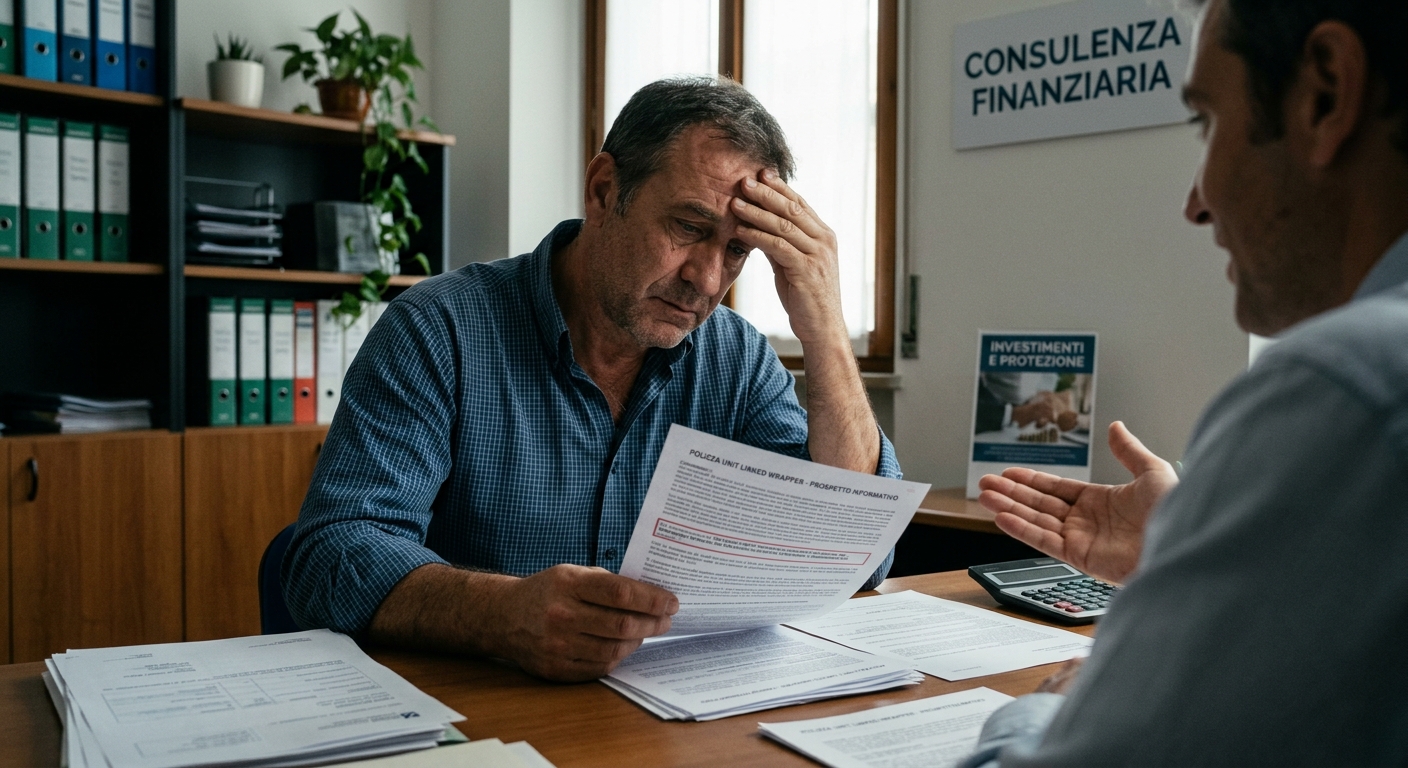
Il caso in questione riguarda una consulenza finanziaria potenzialmente inadeguata che avrebbe indotto il Cliente a un’operazione d’investimento complessa, quale la sottoscrizione di una polizza wrapper.
Tale tipologia di polizza si caratterizza anzitutto per la presenza di commissioni molto elevate a vantaggio del consulente. Circostanza che impone l'obbligo non solo di rendere noto in maniera intelligibile questo aspetto, ma — trattandosi di un'operazione potenzialmente poco vantaggiosa — anche di procedere a un confronto analitico, offrendo al cliente la possibilità di valutare comparativamente altri prodotti. Ciò rappresenta un elemento fondamentale per generare piena consapevolezza e consentire di inquadrare correttamente l'impatto economico dell'aspetto remunerativo del consulente.
Inoltre, con il termine “wrapper” nella prassi del mercato assicurativo e finanziario ci si riferisce generalmente a una struttura utilizzata quale "contenitore" di strumenti di investimento, a cui può essere collegata una pluralità di attivi sottostanti. Da ciò deriva un'elevata complessità che può dare origine a un'inesatta, se non del tutto falsa, rappresentazione dei contenuti e del funzionamento della polizza.
Pertanto, appare del tutto logico e consequenziale che la controversia si radichi su profili che attengono, in primo luogo, alla violazione dei doveri precontrattuali di correttezza, adeguatezza e trasparenza da parte del consulente finanziario nella distribuzione di tale prodotto.
In particolare, le principali censure saranno volte a evidenziare la mancata ricezione di un'adeguata informativa in merito a:
-
le diverse possibili opzioni di investimento alternative;
-
le commissioni inerenti all'operazione perfezionata.
Tuttavia, appare preliminarmente essenziale considerare il regime di preclusioni cui è soggetto l'Arbitro Assicurativo, specie in ragione della natura finanziaria degli investimenti coinvolti.
Ai sensi dell'art. 3, comma 1, del Decreto del Ministero delle Imprese e del Made in Italy 6 novembre 2024, n. 215 (di seguito, “Decreto”), sono rimesse alla cognizione dell'Arbitro Assicurativo le controversie derivanti da un contratto di assicurazione. Tale disposizione presuppone, sul piano logico, che il ricorso contenga elementi sufficienti a verificare che la controversia tragga effettiva origine da un contratto di assicurazione, così da poterla ricondurre al perimetro di competenza dell'Organismo.
Tale ambito di competenza deve emergere dalla documentazione prodotta a supporto dei fatti o, in ogni caso, attraverso un esame complessivo degli atti che renda chiaramente individuabili il petitum e la causa petendi. Tale impostazione è conforme al consolidato orientamento della giurisprudenza di legittimità, secondo cui l'oggetto della domanda deve essere identificato valutando l'atto introduttivo nel suo complesso, senza limitarsi alle sole conclusioni ma estendendo l'analisi anche alla parte espositiva (cfr. Cass. n. 3911/2001).
Qualora dalla documentazione prodotta non fosse possibile stabilire se le domande proposte trovino il proprio fondamento immediato in un contratto di assicurazione oppure in un diverso rapporto di natura finanziaria o previdenziale — del quale la polizza wrapper costituirebbe soltanto uno dei tasselli dell'operazione complessivamente contestata — il rischio concreto sarebbe quello dell'inammissibilità.
A tal proposito, giova altresì osservare che, laddove la vicenda dovesse risultare riconducibile a una forma di previdenza complementare, emergerebbe un chiaro profilo di incompetenza per materia, giacché i fondi pensione (aperti o chiusi) non costituiscono contratti di assicurazione e non rientrano pertanto nella competenza dell'Arbitro Assicurativo.
Di conseguenza, pur potendosi desumere dalla documentazione e dalle censure svolte il riferimento a un determinato rapporto contrattuale, gli elementi forniti potrebbero rivelarsi insufficienti a consentire al Collegio di verificarne l'effettiva natura e di accertare la riconducibilità della controversia all'ambito applicativo dell'art. 3, comma 1, del Decreto.
Lo stesso ricorso potrebbe inoltre imbattersi nello sbarramento previsto dall'art. 9, comma 1, lett. h), del Decreto, qualora gli elementi forniti, pur consentendo di individuare il rapporto cui si riferiscono le contestazioni del ricorrente, non risultino idonei a qualificarne la natura in modo da permettere al Collegio il riscontro della propria competenza ratione materiae.
Occorre infine tenere sempre in opportuna considerazione quanto stabilito dall'art. 9, comma 1, lett. c), del Decreto, ai sensi del quale il ricorso è inammissibile qualora abbia ad oggetto fatti accaduti, comportamenti posti in essere o comunque conosciuti dal ricorrente oltre tre anni prima della proposizione del reclamo.
A nulla rileverebbe il fatto che, in sede di risposta al reclamo, l'intermediario o la compagnia non abbiano eccepito tale vizio di inammissibilità. L'eccezione, infatti, può essere sollevata anche successivamente nel corso del procedimento avanti all'Arbitro e può essere rilevata d'ufficio dal Collegio stesso, tenuto al rispetto delle norme del Decreto.
La conseguenza di tali criticità procedurali sarebbe che, a prescindere dal merito delle doglianze (le quali appaiono verosimilmente fondate alla luce della natura della polizza wrapper e delle modalità con cui è stata collocata presso un determinato target di clientela), il ricorso verrebbe dichiarato inammissibile.
Mercato dei capitali: primo vero test della volontà politica dell'Ue
Riusciranno l’8-9 ottobre a Lussemburgo i ministri dell’economia a trovare un accordo per fare dei mercati finanziari europei un mercato effettivamente unico, tale da costituire una leva per realizzare la tanto declamata ambizione di autonomia strategica dell’Ue? Riusciranno a convincere i mercati che l’area euro non sta correndo il rischio di essere spiazzata da prospettive di crescita a livelli persistentemente modesti? Più in generale, riusciranno i governi a evitare che un ciclo elettorale dall’esito particolarmente incerto nel 2027 — quando si voterà in Francia, Spagna, Italia e Polonia — freni le ambizioni politiche ed economiche europee, come se già non bastasse il rischio di paralisi della Germania dopo le sconfitte elettorali del cancelliere Friedrich Merz?
La risposta a questi interrogativi resta sospesa. Dai “palazzi” dell’Ue e dalle capitali che contano non arrivano indicazioni chiare. Anzi, i segnali che si colgono non appaiono positivi. Un esempio: il complesso “pacchetto” regolamentare per integrare i mercati finanziari europei, troppo frammentati per finanziare l’economia e i costosi progetti di trasformazione produttiva (le transizioni digitale e verde, la difesa autonoma, i sistemi di garanzia sociale), oltre che per sfuggire alla dipendenza dal dollaro.
La vigilanza centralizzata dei mercati finanziari da parte dell’autorità europea ESMA viene considerata una leva, forse la leva per eccellenza, per far fare ai mercati finanziari dell’Ue un salto di scala. Sostanzialmente si tenta di applicare ai mercati finanziari la stessa soluzione definita più di dieci anni fa per le banche dell’area euro con la vigilanza sotto l’egida della Bce. A posteriori, quel quadro di supervisione è unanimemente considerato un successo.
La questione centrale è lo spostamento della sovranità dalle capitali all’autorità europea — una prospettiva politicamente costosa per governi e burocrazie finanziarie e di vigilanza nazionali. Sebbene i sei Stati membri più importanti abbiano dato una spinta comune per raggiungere un’intesa e accelerare entro l’anno (Germania, Francia, Italia, Olanda, Polonia e Spagna), le differenze e le resistenze sono ancora parecchie.
Il caso più problematico riguarda la Germania. Anche a Berlino si sono resi conto che senza un mercato dei capitali forte, integrato e attraente su scala globale, l’Ue non è in grado di resistere all’indebolimento industriale, alla coercizione americana e all’urto commerciale e tecnologico cinese. Ma trarne conseguenze coerenti per la Germania è molto più difficile. Berlino si oppone a un trasferimento di poteri che sottragga la Borsa di Francoforte all’autorità nazionale per ragioni di stabilità finanziaria. Sulla posizione della Germania pesa l’intreccio di interessi regionali, dal momento che il ministero dell’economia dell’Assia (il Land dove si trova Francoforte) vigila sui meccanismi del trading, mentre l’autorità federale BaFin vigila sulla stabilità generale.
Alcuni si interrogano se il freno tedesco sia solo la punta dell’iceberg. Sicuramente è solo uno degli scogli da superare per trovare un accordo. L’Irlanda, che ha la presidenza di turno del Consiglio dell’Ue, recentemente ha ammorbidito le sue resistenze. Il Lussemburgo, invece, è rimasto intransigente.
Una possibile esenzione per la Germania innervosisce molti paesi, come il Belgio. L’Italia è molto attenta alla gestione del mercato dei titoli di Stato, preoccupata che regole eccessivamente rigide possano ostacolarlo proprio quando devono essere rifinanziati importanti quote del debito pubblico in scadenza. L’Italia insiste anche sulla condivisione dei rischi “di eventuali crisi, disfunzioni operative o situazioni di stress da mercato”, come ha detto il ministro delle Finanze Giancarlo Giorgetti a una riunione dell’Ecofin.
Alla Commissione temono che una concessione a Berlino apra la porta a una serie di esenzioni per molti altri. La commissaria ai Servizi finanziari, Maria Luís Albuquerque, recentemente ha ricordato ai ministri che “il successo dell’operazione dipende dall’ambizione: se non cogliamo adesso questa opportunità per migliorare il funzionamento dei mercati dei capitali, potremmo non avere un’altra occasione per affrontare tali questioni ancora per diversi anni. Non si tratta di ordinaria amministrazione.”
Nell’Ue attualmente azioni, obbligazioni pubbliche e private, fondi comuni e strumenti derivati vengono negoziati in oltre trecento sedi. Le controparti centrali che gestiscono la compensazione sono 14 (si tratta dei garanti dell’adempimento degli obblighi assunti da chi vende e da chi compra il titolo). I depositari centrali che assicurano il passaggio dei titoli a chi li compra sono 32. Norme nazionali e pratiche divergenti ostacolano la libera circolazione dei capitali e impediscono una tutela comune degli investitori.
Il risultato lo ha spiegato recentemente Barbara Antonides, dell’Autorità olandese dei mercati finanziari: “Il volume medio di scambi per società quotata in Borsa è molto più elevato negli Stati Uniti che in Europa, e non è un dettaglio, perché la dimensione è un fattore importante per la liquidità, e la liquidità è una condizione per l’accesso al capitale.” Secondo Antonides, è necessario sfruttare “il notevole capitale inespresso esistente.” Nell’Ue le famiglie risparmiano circa 1.400 miliardi di euro ogni anno. La maggior parte è depositata nelle banche invece di essere investita nei mercati dei capitali. Almeno 300 miliardi di euro ogni anno prendono la destinazione Stati Uniti. “Dove mancano le dimensioni mancano i capitali. Le conseguenze vanno oltre i mercati finanziari”, ha detto Antonides.
Sull’analisi della situazione e sull’esigenza di superare la frammentazione dei mercati finanziari sono grosso modo tutti d’accordo. Ruolo globale dell’euro, rilancio industriale nelle filiere strategiche, autonomia politica: sono obiettivi irraggiungibili se i mercati dei capitali restano frammentati. Eppure l’esito delle discussioni in corso non è scontato. A distanza di una quindicina d’anni si ripropone lo stesso braccio di ferro sul grado di centralizzazione di una funzione importante come la supervisione, attualmente disseminata a livello nazionale e notoriamente soggetta a interessi e pressioni che spesso contrastano con la necessità di unificare i mercati finanziari europei.
La differenza rispetto agli anni in cui veniva incubata l’unione bancaria è che allora l’Ue era stata spinta ad agire dalle conseguenze della grande crisi finanziaria — con molte banche in difficoltà — e della crisi del debito sovrano — con diversi Stati membri bisognosi di salvataggio. Ora è in gran voga il termine resilienza, usato per quasi tutto: economia, banche, mercati finanziari, imprese. Ci si illude che ci sia tempo per temporeggiare. Ma perdere tempo sull’integrazione dei mercati finanziari comporta il rischio di far restare l’Ue in un limbo.
“La frammentazione comporta minore liquidità, costi di finanziamento più elevati, formazione dei prezzi meno efficiente, dimensione ridotta della gestione patrimoniale con una limitata distribuzione transfrontaliera: tutto questo si traduce in minori economie di scala e in masse di capitale più contenute per le imprese”, ha avvertito la presidente della Banca europea per la ricostruzione e lo sviluppo, Odile Renaud-Basso, alle conferenze Eurofi a Dublino.
(Antonio Pollio Salimbeni su Il Mattinale europeo del 28/09/2026)
Osservatorio disservizi da 22 a 28 Settembre 2026. L’Italia che non funziona. Pubblica amministrazione in vetta
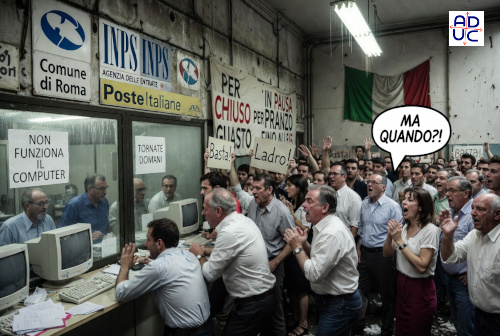 Ogni lunedì Aduc rende noti i dati dei disservizi, nel privato e nel pubblico, segnalati da utenti e consumatori che si sono rivolti all'associazione nella settimana precedente.
Uno spaccato dell'Italia che non funziona.
Da 22 a 28 Settembre 2026
Pubblica Amministrazione 30,40%
Telecomunicazioni 19,50%
Energia 11,10%
Viaggi 10,30%
Salute 9,30%
Banca 7,20%
Prodotti ffnanziari 06,20%
Condominio 03,30%
Acquisti 03,20%
Assicurazioni 02,50%
Diritti immigrati 01,0%
Mercati ed economia. Settimana: cosa è stato e cosa sarà
Il contesto: un riepilogo della scorsa settimana
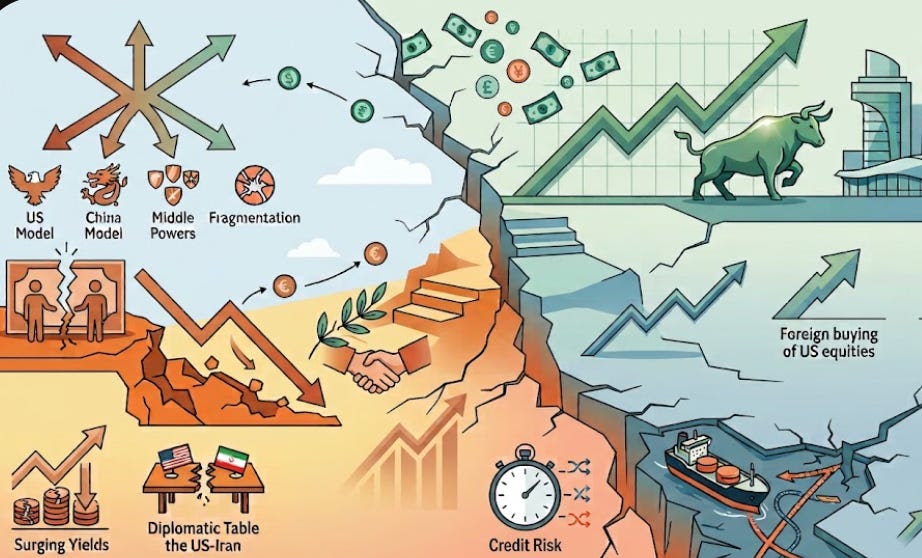
Se c'è una caratteristica che ha definito la scorsa settimana, è stata la notevole resilienza del mercato azionario a fronte dell'impennata dei rendimenti dei titoli di Stato. Guidati dagli Stati Uniti, i costi di finanziamento sovrano nelle economie avanzate sono saliti a livelli che non si vedevano da decenni, e non sempre in modo ordinato. Solo negli Stati Uniti, i rendimenti di tutte le principali scadenze della curva dei rendimenti, a partire dai 5 anni, hanno chiuso la settimana sopra il 5%. Il rendimento a 2 anni è salito al 4,85%. Eppure, nonostante tutto ciò, le azioni statunitensi hanno sfidato la gravità, chiudendo la settimana in rialzo grazie alla solidità degli indicatori sugli utili.
Questa storica divergenza tra obbligazioni e azioni è risultata altrettanto evidente negli ultimi dati sugli acquisti esteri di attività statunitensi. Un interesse record per le azioni statunitensi da parte degli investitori stranieri, alimentato dall'eccezionalismo tecnologico americano e da una più ampia agilità e spirito imprenditoriale delle imprese, si è contrapposto a un calo dell'interesse per i titoli di Stato statunitensi.
Anche la geopolitica è rimasta al centro dell'attenzione. Le iniziali speranze di una svolta diplomatica, a seguito di colloqui apparentemente costruttivi tra Stati Uniti e Iran, hanno lasciato il posto sabato alla dichiarazione del presidente Trump di aver respinto le proposte iraniane. I media hanno anche riportato che il presidente aveva incaricato il suo staff di aspettarsi un'importante azione militare contro l'Iran dopo le elezioni di medio termine di inizio novembre. Contemporaneamente, i ribelli Houthi hanno lanciato un altro attacco a Riyadh, la capitale saudita. Domenica, un alto funzionario iraniano ha dichiarato che il suo Paese non aveva alcuna intenzione di modificare le proprie proposte per migliorare i negoziati con gli Stati Uniti in questo momento.
Nel frattempo, l'attesissimo vertice tra Stati Uniti e Cina ha offerto molti scambi diplomatici di circostanza e alcuni progressi graduali, ma non ha prodotto svolte strutturali sulle principali controversie tecnologiche e commerciali. L'attenzione si sposta ora su due importanti incontri tra Trump e Xi entro la fine dell'anno.
Tutto ciò si è svolto durante una settimana in cui l'incontro dei leader mondiali alle Nazioni Unite ha messo in luce quattro visioni contrapposte dell'ordine economico globale: un modello guidato dagli Stati Uniti, ma con Washington DC più orientata al perseguimento dei propri ristretti interessi nazionali; una visione di multilateralismo alternativo guidata dalla Cina; un "mini-lateralismo" guidato dalle potenze di medio livello e alimentato da coalizioni ad hoc; e, in definitiva, una maggiore frammentazione globale.
I dati economici hanno dipinto un quadro contrastante, con diversi funzionari della Federal Reserve che hanno segnalato la probabilità di ulteriori rialzi dei tassi nei prossimi mesi. L'aspetto più rilevante è stata la crescente divergenza negli Stati Uniti tra i dati economici concreti e quelli meno incoraggianti. Per quanto riguarda questi ultimi, la componente relativa alle prospettive dell'indice dell'Università del Michigan è scesa al livello più basso dal 2022. Da segnalare anche l'aumento delle aspettative di inflazione a un anno, passate dal 4,0% di agosto al 4,6%, mentre le aspettative a cinque-dieci anni sono rimaste stabili al 3,4%.
A proposito di andamento dei prezzi, il prezzo al dettaglio del diesel negli Stati Uniti (6,47 dollari al gallone domenica, la media nazionale) è rimasto al centro dell'attenzione, segnalando una sfida più ampia per l'intero complesso energetico raffinato. Ciò ha alimentato le richieste politiche di un divieto di esportazione, anche se gli Stati Uniti hanno aumentato le esportazioni di prodotti energetici e, di fatto, sono diventati il produttore di riferimento a livello mondiale (e la Cina, il suo consumatore di riferimento).
Oltreoceano, gli ultimi dati fiscali sono serviti da severo monito al nuovo governo britannico, guidato da Andy Burnham, sulle sfide che lo attendono con la presentazione del suo primo bilancio tra un mese. L'indebitamento pubblico di agosto ha raggiunto i 18,3 miliardi di sterline, superando di gran lunga le previsioni di consenso di 15,5 miliardi di sterline.
Nell'Eurozona, un dibattito politico sempre più acceso in Francia sul suo futuro fiscale ha spinto lo spread tra i titoli di Stato francesi e tedeschi a ben 110 punti base, con i titoli di Stato francesi che ora vengono scambiati a un differenziale maggiore rispetto a quelli italiani. (Bisogna ricordare i giorni della crisi del debito europeo (2012-2014), quando Francia e Germania erano considerate le indiscutibili "economie centrali", per rendersi conto di quanto sia drammatica questa distorsione dei prezzi di mercato). Nel frattempo, l'indice PMI preliminare tedesco è risultato superiore alle aspettative, salendo a 53,8, il valore più alto da quasi un anno.
In Giappone, lo yen, che si era indebolito costantemente durante la settimana fino a raggiungere quota 159 contro il dollaro statunitense, ha trovato una breve tregua dopo che il Segretario del Tesoro americano ha dichiarato di aver discusso con il suo omologo giapponese l'opportunità di uno yen più forte. Tuttavia, un simile "intervento verbale" ha valore solo se supportato da azioni politiche concrete.
Per quanto riguarda alcuni livelli di riferimento chiave, il petrolio Brent ha chiuso la settimana a 104 dollari, il WTI a 92 dollari e l'indice del dollaro DXY a 101.
La settimana a venire
Questa settimana saranno probabilmente cinque i temi principali a dominare la scena:
Pubblicazioni di dati negli Stati Uniti e in Europa: negli Stati Uniti, tra cui l'indice ISM manifatturiero, l'inflazione PCE, il reddito e la spesa personale, la fiducia dei consumatori del Conference Board, il JOLTS, le revisioni del PIL e, naturalmente, il rapporto mensile sull'occupazione (per quest'ultimo, le previsioni di consenso indicano attualmente una crescita dell'occupazione di 90.000 unità, una crescita mensile dei salari dello 0,3% (3,2% su base annua), un tasso di disoccupazione del 4,1% e un tasso di partecipazione alla forza lavoro del 61,7%). Per quanto riguarda l'Europa, da tenere d'occhio gli indicatori di fiducia, il PMI e l'inflazione CPI. Monitorerò anche i dati ufficiali del PMI cinese.
In termini più tecnici, diversi membri del FOMC condivideranno le proprie opinioni sugli sviluppi e le prospettive economiche in un momento in cui il mercato ha già scontato il recente aumento dei tassi come parte di un ciclo di rialzo significativo.
Geopolitica: i mercati energetici valuteranno le prospettive dei prodotti energetici raffinati in un momento in cui, nonostante il persistente stallo diplomatico tra Stati Uniti e Iran, si dice che un numero maggiore di petroliere stia attraversando con successo lo Stretto di Hormuz (fino a una media giornaliera di 14 milioni di barili) e che il flusso regolare sia stato ripristinato in un importante oleodotto saudita che collega l'est e l'ovest.
Analisi tecnica di mercato: il posizionamento sui mercati obbligazionari sarà interessante. Il recente aumento dei rendimenti a lunga scadenza pone una sfida per gli investitori: bloccare i rendimenti nominali e reali che non si vedevano da decenni o limitare l'esposizione a una classe di attivi la cui volatilità ha minato il suo status di bene rifugio.
Trasformazione del rischio: terrò inoltre d'occhio il crescente rischio che il rischio di tasso d'interesse possa trasformarsi in rischio di credito. L'impressionante resilienza dei mercati del credito finora dimostrata si accompagna sempre più alle preoccupazioni per l'avvicinarsi di una scadenza imminente.
Pubblicazioni di questa settimana: Sul Financial Times sul perché gli aumenti dei tassi delle banche centrali non dovrebbero essere "l'unica soluzione" per affrontare le sfide inflazionistiche odierne.
(newsletter di Mohamed A. El-Erian)
Bruxelles spinge a investire, ma i social sono pieni di finti consulenti
L'Unione Europea vuole che i cittadini investano di più i propri risparmi, ma i canali digitali attraverso cui molti si informano prima di farlo sono pieni di soggetti non qualificati e, in alcuni casi, di vere e proprie truffe. È quanto emerge da un'inchiesta pubblicata dal quotidiano catalano ARA, che ha analizzato il fenomeno crescente dei cosiddetti "finfluencer", gli influencer finanziari che sui social propongono consigli di investimento a un pubblico sempre più ampio.
La Commissione europea, preoccupata per la perdita di competitività dell'Unione europea rispetto a Cina e Stati Uniti, ripete da tempo un mantra per invertire la situazione: i cittadini dell'UE devono investire di più e avere i mezzi per farlo.
Secondo i dati raccolti dalla Banca Centrale Europea (BCE), l'80% delle famiglie nell'area euro non possiede azioni o quote di fondi di investimento: un patrimonio di quasi 10.000 miliardi di euro in risparmi – pari a un terzo di tutte le attività finanziarie delle famiglie del Vecchio Continente – depositato in conti bancari che offrono rendimenti bassi. Negli Stati Uniti, al contrario, il 65% delle famiglie possiede azioni di società, fondi o titoli di Stato.
Risvegliare l'interesse degli investitori è solo uno dei molteplici obiettivi di Bruxelles per promuovere la cosiddetta autonomia strategica. Per la Commissione europea, convogliare tutte queste risorse verso investimenti produttivi consentirebbe di sostenere l'economia reale. Nonostante le buone intenzioni, lo scenario attuale è ricco di pericoli, soprattutto sul web, che possono causare danni economici significativi, in particolare per i consumatori più vulnerabili.
Uno studio pubblicato questa settimana dall'ONG Finance Watch, con sede nella capitale comunitaria, mette in guardia da tutti questi pericoli. A causa dei recenti processi di digitalizzazione, la percentuale di consumatori dell'UE che utilizzano i servizi bancari online è cresciuta dal 56% al 72% tra il 2014 e il 2024. Allo stesso modo, la ricerca di informazioni e consulenza finanziaria su internet è diventata più comune, soprattutto tra i giovani. In Francia, ad esempio, il 41% dei cittadini tra i 18 e i 24 anni ha indicato i social media come principale fonte di informazione su questioni legate agli investimenti, seguiti dagli influencer nel 29% dei casi. "In questo contesto, è fondamentale che i consumatori siano adeguatamente protetti dalle pratiche scorrette online che potrebbero indurli a prendere decisioni non nel loro interesse", sottolinea l'organizzazione.
Una delle forme più comuni di negligenza sul web sono i cosiddetti "dark patterns" , una serie di tecniche di progettazione ingannevoli volte a manipolare gli utenti e a indurli ad agire inconsciamente contro la propria volontà. Il rapporto cita un'analisi pubblicata dalla Commissione europea nel 2022, secondo la quale il 97% delle applicazioni più popolari nell'UE presentava almeno un dark pattern.
Lo studio di Finance Watch ha esaminato un totale di 24 istituzioni finanziarie, tra cui banche tradizionali, neobanche e piattaforme di trading, alcune delle quali in Spagna, e ha individuato numerose tecniche altamente discutibili. Dare maggiore risalto a determinate opzioni quando ai consumatori viene chiesto di scegliere, creare un falso senso di urgenza per spingere gli utenti ad acquistare un prodotto, o utilizzare un linguaggio emotivo o che induca vergogna sono solo alcuni esempi.
"La situazione è grave. [...] Dato che operiamo in un contesto rischioso, si tratta di un problema che va affrontato con urgenza", sottolinea l'autore del rapporto, Peter Norwood, in dichiarazioni rilasciate ad ARA. Pur evidenziando l'importanza di una buona alfabetizzazione finanziaria, l'esperto riconosce che le tattiche utilizzate sui portali online sono talmente complesse da risultare difficili da individuare.
La figura dei "finfluencer"
Lo studio analizza anche 15 influencer finanziari – noti anche come finfluencer – provenienti da Spagna, Germania, Repubblica Ceca e Ungheria, una figura sotto la lente d'ingrandimento degli organismi di regolamentazione . Le conclusioni sono allarmanti: nessuno di loro possedeva una licenza di consulenza finanziaria o altre credenziali regolamentate. Allo stesso tempo, quasi il 60% non ha adeguatamente divulgato i rischi associati ai prodotti di investimento raccomandati. Parallelamente, in almeno il 30% dei casi in cui l'influencer aveva un rapporto commerciale con un fornitore di servizi finanziari, l'informativa legale era difficilmente reperibile.
Sebbene gli esperti sconsiglino di affidarsi ai social media per decidere come investire, ritengono fondamentale promuovere nuove leggi per regolamentare queste pratiche discutibili.
È in questo contesto che si inserisce la legge europea sull'equità digitale ( Digital Fairness Act ), un'iniziativa volta ad aggiornare la legislazione comunitaria in materia di tutela dei consumatori e ad adattarla al nuovo contesto dell'economia digitale. Si prevede che la Commissione europea presenterà la proposta entro la fine dell'anno. "Si tratta di un testo molto importante perché introdurrà norme vincolanti che affronteranno in modo specifico le pratiche scorrette e la progettazione dei siti web", afferma Norwood. "È l'opportunità di vietare le pratiche scorrette [...] e, se necessario, le promozioni tramite influencer", conclude.
La sovranità digitale europea presenta un deficit di finanziamento
L'Europa ha puntato tutto sulla sovranità digitale .
Dall'investire miliardi di euro di fondi pubblici per costruire gigafactory per l'intelligenza artificiale al corteggiare il Canada come membro associato , Bruxelles vuole ridurre la sua dipendenza da Washington e posizionare l'Unione Europea come una forza legittima nel grande gioco digitale globale.
Eppure, proprio mentre i funzionari dell'UE ostentano la propria forza – stanziando, tra l'altro, decine di miliardi di euro nel prossimo bilancio settennale del blocco per il cloud computing, i semiconduttori e altre tecnologie strategiche – l'Europa si è esposta alle pressioni esterne.
Il crescente insieme di norme digitali di Bruxelles, tra cui il recente EU Kids Act , si affida in larga misura a gruppi esterni per fornire le prove necessarie all'applicazione delle normative, al fact-checking in tempo reale e al monitoraggio delle elezioni nei suoi processi democratici, nonché alla difesa dei diritti fondamentali dei cittadini , sia in patria che all'estero.
Questi gruppi, nel loro insieme, costituiscono la "pilastro della democrazia" europea.
Si tratta di organi di informazione indipendenti, gruppi di ricerca sulla disinformazione, organizzazioni di controllo e organismi di governance di Internet che rappresentano l'infrastruttura pubblica strategica al centro delle ambizioni digitali e geopolitiche del blocco.
In sostanza, questi gruppi forniscono il livello di responsabilità democratica necessario all'agenda dell'UE in materia di sovranità digitale. Essi chiedono conto sia alle aziende che ai governi in un'era sempre più digitale. Inoltre, collegano i cittadini europei ai piani a lungo termine del blocco per diventare più sovrani e autonomi.
Eppure, il sistema democratico europeo è tutt'altro che sovrano.
Un'analisi condotta dalla Democracy + Tech Initiative dell'Atlantic Council e dal Global Disinformation Index su quasi 100 organizzazioni al centro di questa infrastruttura di interesse pubblico ha quantificato, per la prima volta, quanto l'Europa dipenda da altri – e in particolare dagli Stati Uniti – per finanziare le aspirazioni digitali del blocco.
Attualmente, solo il 12% del bilancio annuale di Europe's Democracy Stack è finanziato da fondi istituzionali dell'UE, secondo un'analisi dei documenti depositati dai gruppi, delle relazioni annuali delle organizzazioni filantropiche e di un conteggio delle sovvenzioni governative dell'UE e di paesi extra-UE.
Al contrario, quasi il 60% del budget operativo annuale di 144 milioni di euro per il 2024, secondo gli ultimi dati annuali disponibili, proviene dal governo statunitense o da organizzazioni filantropiche statunitensi. La parte restante proviene dai governi nazionali dell'UE o da entrate commerciali e derivanti dalle quote associative.
Ciò include fondi istituzionali extra-UE per proteggere le elezioni europee dalle interferenze straniere; finanziare contenziosi strategici per difendere i diritti fondamentali del blocco; e sostenere le funzioni di conformità normativa dei gruppi a cui sia la Commissione europea che i governi degli Stati membri dell'UE si affidano abitualmente per far rispettare il quadro normativo digitale europeo.
Questa dipendenza dell'UE dai finanziamenti statunitensi non è nata all'improvviso.
Fino a poco tempo fa, l'agenda europea per i diritti digitali, l'integrità elettorale e la resilienza democratica andava di pari passo con le priorità – e le ingenti risorse finanziarie – sia di Washington che delle principali organizzazioni filantropiche statunitensi. Questo allineamento ha permesso a Bruxelles di mascherare i propri limitati finanziamenti per il Democracy Stack europeo con quelli di agenzie governative e fondazioni extra-UE che condividevano gli stessi ideali, beneficiando così di un effetto alone globale derivante dal sostegno alla Terza Via europea .
Tra il 2021 e il 2024, ha contribuito ad aumentare del 51%, complessivamente, il finanziamento complessivo per lo Stack della Democrazia europea, in un periodo in cui Bruxelles stava elaborando, attuando e applicando il Digital Services Act, il Digital Markets Act e l'Artificial Intelligence Act.
Questa espansione, tuttavia, si fondava su basi fragili. Tra il 2023 e il 2024, ad esempio, quasi il 40% dei gruppi ha segnalato un calo delle proprie entrate, secondo i documenti depositati presso le autorità di regolamentazione. In seguito al cambio della guardia alla Casa Bianca, i finanziamenti del governo statunitense si sono prosciugati.
L'allineamento UE-USA è ormai terminato.
Washington si è decisamente allontanata da questo tipo di iniziative a favore dei diritti digitali, e ora finanzia persino programmi che contestano apertamente alcuni aspetti del "Democracy Stack" europeo. Anche le organizzazioni filantropiche statunitensi hanno ridotto il sostegno ai gruppi europei, spostando l'attenzione su questioni interne o intensificando gli investimenti nel campo dell'intelligenza artificiale.
Di fronte a questa carenza di finanziamenti per gruppi fondamentali per il progetto di sovranità digitale del blocco, i funzionari dell'UE non sono riusciti a dare una risposta.
Secondo un'analisi precedente dell'iniziativa Democracy + Tech dell'Atlantic Council, basata su una serie di workshop con gli Stati membri dell'UE, gli attuali finanziamenti pubblici destinati alla Democracy Stack europea sono eccessivamente burocratici, di natura a breve termine e non in linea con le esigenze digitali del blocco .
In parte, questo fallimento è di natura politica. Così come i funzionari federali statunitensi hanno criticato apertamente i gruppi europei focalizzati sul digitale per aver censurato la libertà di parola degli americani, allo stesso modo alcuni politici dell'UE, compresi quelli tedeschi, si sono lamentati del fatto che gli scarsi fondi pubblici europei non dovrebbero essere destinati alle organizzazioni della società civile.
In un periodo di crescita economica europea stagnante e di austerità prevista nel prossimo bilancio settennale europeo, tale reticenza è comprensibile, dato che molti legislatori ritengono che sostenere questi gruppi esterni sia un lusso, non una necessità.
Tuttavia, questa è un'interpretazione fondamentale errata del quadro di riferimento per la democrazia in Europa.
Nell'ambito del prossimo ciclo di bilancio dell'UE, i funzionari hanno stabilito che ridurre la dipendenza strutturale del blocco da altri Paesi, in particolare dagli Stati Uniti, è un imperativo politico. Ciò include il cosiddetto Fondo europeo per la competitività, del valore di circa 400 miliardi di euro, destinato a finanziare la ricerca e lo sviluppo di tecnologie strategiche, tra le altre priorità.
L'Europa deve applicare la stessa logica – secondo cui la dipendenza da soggetti esterni per il futuro digitale del blocco non è più accettabile – alle capacità di interesse pubblico necessarie per garantire la responsabilità democratica nell'utilizzo del denaro pubblico speso per l'intelligenza artificiale, i semiconduttori e l'attuazione dell'agenda europea sulla sovranità digitale.
Ridurre tale dipendenza è l'elemento mancante nelle ambizioni politiche di Bruxelles. Questo obiettivo può essere raggiunto solo attraverso un maggiore sostegno istituzionale dell'UE, tramite il prossimo bilancio settennale comunitario, all'infrastruttura di interesse pubblico che costituisce il fondamento della democrazia europea.
È proprio su questo punto che Bruxelles deve intervenire, e la soluzione non è complicata.
Attualmente, secondo un'analisi dei finanziamenti di Europe's Democracy Stack, l'Europa destina solo circa 17 milioni di euro all'anno ai verificatori di fatti, agli organismi di controllo elettorale e alle organizzazioni per i diritti digitali, dal cui lavoro dipendono il quadro normativo digitale del blocco e la sua reputazione globale.
Equiparare i finanziamenti tradizionalmente stanziati dal governo e dalle fondazioni filantropiche statunitensi significherebbe che Bruxelles dovrebbe fornire circa 85 milioni di euro all'anno. È fondamentale che tale importo venga stanziato per diversi anni consecutivi, anziché essere erogato a rate, per garantire che l'infrastruttura europea a sostegno della democrazia (Democracy Stack) possa essere l'infrastruttura pubblica per cui è stata concepita.
Rispetto ai 400 miliardi di euro che Bruxelles vuole sborsare per semiconduttori di fascia alta e infrastrutture per l'intelligenza artificiale, queste cifre sono solo arrotondamenti. Di fronte alle minacce alla sua sovranità, l'Europa ha trovato i fondi per le scintillanti gigafactory dell'IA. Ora deve trovare i fondi anche per il suo Democracy Stack, che garantisce la trasparenza e la responsabilità delle sue normative digitali nei confronti dei cittadini.
(Mark Scott, Richard Woods su Tech Policu Press del 24/09/2026)
Investire Informati. Newsletter settimanale di Aduc. 24/09/2026
Premessa editoriale
Gli investitori italiani restano cauti: calano fiducia dei consumatori e appetito per i titoli domestici, mentre crescono i rischi geopolitici nascosti sotto l'ottimismo dei mercati. Nel frattempo, truffe finanziarie e consulenti abusivi continuano a colpire risparmiatori distratti, e le autorità dell'Ue suonano l'allarme su intelligenza artificiale e cyber minacce al settore. Intanto si consolida la riforma Ue sul credito al consumo, che promette più tutele, e i costi delle bollette si preparano a salire.
In questo numero
EDITORIALI
→ Editoriale. Aduc batte cassa… più del solito
→ Editoriale. Intelligenza artificiale. Coscienza critica e preparativi
ARTICOLI
→ Dopo l'offerta dell'UE al Canada, anche l'Australia potrebbe accogliere con favore un "Eurovision"?
→ Avvertenze. Newsletter settimanale generalista di Aduc. 23/09/2026
→ Crescita economia italiana. Libera per parlarsi addosso e per il potere
→ Intelligenza Artificiale made in Usa: strumento di conquista economico-politico
→ Investire Informati. Newsletter settimanale di Aduc. 17/09/2026
NOTIZIE
→  TURCHIA. Scandalo fondi d'investimento: arresti e crollo in Borsa
→  U.E.. Allarme delle autorità finanziarie su cyber, IA e credito privato
→  MONDO. Il mondo cripto riconquista quota 3.000
→ U.E.. Cala la fiducia dei consumatori
→ U.E.. Accordo commerciale storico con le Filippine
→ ITALIA. Ex consulente finanziario sottrae 180.000 euro a una cliente
→ ITALIA. Credito al consumo, entra in vigore la riforma UE: più tutele per i risparmiatori
→ ITALIA. Revisione conti economici 2026-2025. Istat
→ U.E.. ESMA avverte: ottimismo dei mercati nasconde rischi geopolitici crescenti
→ U.E.. Stato dell'Unione: I servizi finanziari avranno un ruolo chiave in futuro
→ ITALIA. Truffa per 5 milioni i clienti. Arrestato consulente finanziario abusivo
→ U.E.. L’Eurogruppo non in ansia per i rendimenti dei titoli di Stato
→ TURCHIA. Arrestati manager finanziari per schema tipo Ponzi
→ ITALIA. Stangata bollette in arrivo. Confcommercio
→ ITALIA. Meno dell'1% del risparmio italiano è investito in quotate domestiche: studio
→ ITALIA. Consob oscura 6 nuovi siti finanziari abusivi: totale a 1.822
→ ITALIA. Pezzi abitazioni in crescita. Secondo trimestre 2026
→ U.E.. Discorso Stato dell'Unione. Le reazioni nel Parlamento
LETTERE
→ Successione Poste Italiane: come sollecitare lo svincolo delle somme
→ Segnalazione CRIF da banche venete fallite: come cancellarla
MONDO. Rapporto Allianz sulla ricchezza globale 2026
I mercati generano una ricchezza record mentre l'intelligenza artificiale alza la posta in gioco
- Mercati in modalità pilota automatico: gli attivi finanziari globali sono aumentati dell'8,6% raggiungendo la cifra record di 268.400 miliardi di euro, con i mercati che hanno generato 4 euro su 5 di ricchezza aggiuntiva.
- I portafogli hanno dettato il ritmo: i titoli sono cresciuti del 12,4%, più del doppio rispetto ai depositi, alle assicurazioni e ai fondi pensione.
- L'intelligenza artificiale alza la posta in gioco: l'IA potrebbe alimentare la prossima ondata di creazione di ricchezza, ma le valutazioni elevate e la concentrazione della proprietà aumentano i rischi sia di mercato che distributivi.
- I risparmiatori tedeschi sfidano il rallentamento: le attività finanziarie lorde sono cresciute del 4,9%. I nuovi risparmi hanno rappresentato il 69% di tale crescita, in netto contrasto con l'andamento globale guidato dal mercato.
La 17a edizione dell'Allianz “Il "Global Wealth Report ", che analizza nel dettaglio la situazione patrimoniale e debitoria delle famiglie in quasi 60 paesi, mostra che la ricchezza globale delle famiglie ha raggiunto un nuovo record nel 2025, mentre i guadagni del mercato e l'ascesa dell'intelligenza artificiale rendono la proprietà patrimoniale sempre più importante nel determinare chi beneficerà della futura creazione di ricchezza.
Sono i mercati, non i risparmi, a generare i guadagni.
Nel 2025, nonostante un contesto geopolitico ed economico difficile, le attività finanziarie globali sono aumentate dell'8,6%, raggiungendo la cifra record di 268.400 miliardi di euro. I mercati hanno svolto un ruolo determinante nel 2025, con l'aumento dei prezzi degli asset che ha rappresentato circa 400.000 euro della nuova ricchezza delle famiglie. I nuovi risparmi sono diminuiti del 5,4%, attestandosi a 4.100 miliardi di euro. "La ricchezza globale ha raggiunto un nuovo record nel 2025, ma questo dato rappresenta solo una parte della storia", ha affermato Ludovic Subran , capo economista e responsabile degli investimenti di Allianz. "Dal 2019, le attività finanziarie nominali sono aumentate del 50%, ma in termini reali, al netto dell'inflazione, la crescita è stata solo del 23%. La situazione è peggiore nell'Europa occidentale, dove le attività finanziarie in termini reali sono aumentate dello 0,5% rispetto al 2019. In Nord America l'aumento è del 21% e in Cina del 70%".
I portfolio definiscono il tono
La composizione del portafoglio determina sempre più chi beneficia dei guadagni derivanti dalla creazione di ricchezza. Nel 2025, i titoli sono cresciuti del 12,4%, più del doppio rispetto ai depositi (5,7%) o alle assicurazioni e pensioni (5,0%), portando la loro quota di attività finanziarie globali a un livello record del 46,9%. Le famiglie nordamericane, con il 60,7% dei loro portafogli investito in titoli, hanno beneficiato in modo particolare della crescita dei mercati; la loro regione ha generato il 51,4% dell'aumento globale delle attività finanziarie. Nell'ultimo decennio, i guadagni di valore hanno rappresentato il 71% della crescita delle attività finanziarie in Nord America, rispetto al solo 36% in Europa occidentale, a dimostrazione dell'importanza di investire i risparmi piuttosto che tenerli in conti a basso rendimento.
2026-27: L'intelligenza artificiale come fattore determinante in un contesto di rallentamento della crescita del PIL
Stimiamo che gli asset finanziari globali potrebbero crescere di un solido 9% nel 2026, ma il contesto a medio termine si sta facendo più difficile, poiché la crescita più lenta, l'inflazione persistente, la frammentazione e l'elevato debito pubblico pesano sui rendimenti. In prospettiva, l'intelligenza artificiale (IA) rappresenta quindi il fattore chiave: una maggiore produttività e utili più elevati potrebbero sostenere i rendimenti degli asset, ma la crescente dipendenza dai mercati basati sull'IA per incrementare la ricchezza delle famiglie crea anche vulnerabilità. Con l'indice S&P 500 in rialzo di circa il 95% dalla fine del 2022, gran parte del recente aumento della ricchezza si basa su valutazioni di mercato elevate e aspettative legate all'IA. Riteniamo che una correzione del 25% dell'S&P 500 cancellerebbe circa 27 trilioni di dollari di ricchezza delle famiglie statunitensi nell'anno dello shock, pari a quasi il 14% del patrimonio netto totale, pesando sulla fiducia e sui consumi e spingendo l'economia statunitense in recessione.
Ma la storia della ricchezza generata dall'IA non riguarda solo la quantità di ricchezza creata, bensì anche chi ne beneficia. "L'IA potrebbe diventare il prossimo grande motore di ricchezza, ma la questione chiave è chi ne trarrà vantaggio", ha affermato Katharina Utermöhl , responsabile della ricerca tematica e politica presso Allianz Research. "Poiché l'IA potenzialmente sposta una maggiore creazione di valore verso il capitale, una partecipazione più ampia ai rendimenti del capitale e politiche che aiutino i lavoratori ad adattarsi saranno fondamentali per rendere il dividendo della ricchezza generata dall'IA più ampiamente condiviso".
ITALIA. Fiducia consumatori in calo a settembre. Istat
A settembre 2026 sia il clima di fiducia dei consumatori sia l’indicatore composito del clima di fiducia delle imprese diminuiscono (da 94,5 a 91,2 e da 97,0 a 95,9, rispettivamente).
Con riferimento alle imprese, si segnala un miglioramento della fiducia solo nella manifattura (l’indice sale da 90,2 a 91,9). Invece, nei servizi e nelle costruzioni l’indice è in ripiegamento: nei servizi di mercato l’indice cala da 99,4 a 96,9 e nel commercio al dettaglio scende da 106,5 a 104,5, nelle costruzioni l’indicatore diminuisce da 102,8 a 97,5.
Quanto alle componenti degli indici di fiducia, nella manifattura si stima un miglioramento dei giudizi sugli ordini mentre le valutazioni sulle scorte di prodotti finiti rimangono sostanzialmente stabili. Le attese sul livello della produzione diminuiscono. Nelle costruzioni entrambe le variabili registrano un peggioramento.
Passando al settore dei servizi di mercato, si evidenzia una dinamica negativa di tutte le componenti. Nel commercio si rileva un andamento positivo dei giudizi sulle vendite mentre le relative attese peggiorano, il saldo delle valutazioni sul livello delle scorte di magazzino diminuisce.
Il commento
Il clima di fiducia delle imprese diminuisce dopo tre mesi consecutivi di crescita. La variazione negativa è dovuta all’indebolimento dell’indice nel comparto dei servizi e delle costruzioni. Segnali positivi provengono dai giudizi sugli ordini e sulla domanda nel comparto manifatturiero e da quelli sulle vendite nel commercio al dettaglio.
Per quanto riguarda i consumatori, si segnala che la dinamica congiunturale dei climi di fiducia e dei relativi saldi stimata a settembre 2026 risente in parte di alcuni cambiamenti riguardanti l’organizzazione della rete di rilevazione. Al netto degli effetti stimati riconducibili a tali cambiamenti, si rileva a settembre 2026 una moderata riduzione del clima di fiducia complessivo e di quelli personali, corrente e futuro, mentre il clima economico registra una diminuzione leggermente più marcata.
U.E.. Nasce ENP, il circuito europeo dei pagamenti alternativo a Visa e Mastercard
Il 30 settembre 2026 ha preso ufficialmente il via l'European Network for Payments (Enp), il primo circuito europeo dei pagamenti pensato come alternativa ai colossi statunitensi Visa e Mastercard, che insieme gestiscono circa il 90% delle transazioni globali con carta fuori dalla Cina. Come riporta Il Sole 24 Ore, il nuovo soggetto nasce con l'obiettivo di gestire e sviluppare l'interoperabilità tra le principali soluzioni di pagamento digitale già attive nel continente.
La nuova società, con sede a Madrid, unisce cinque grandi player nazionali: l'italiana Bancomat, la spagnola Bizum, il consorzio Epi Company/Wero (che coinvolge banche come Bnp Paribas, Deutsche Bank, Société Générale, Crédit Agricole e ING, oltre a Nexi e Worldline), la portoghese Sibs-Mb Way e la scandinava Vipps MobilePay. Complessivamente queste piattaforme raggiungono circa 130 milioni di utenti in 13 Paesi europei, con una copertura superiore al 70% della popolazione dell'Unione Europea e della Norvegia.
L'infrastruttura è destinata a collegare soluzioni di pagamento già consolidate nei rispettivi mercati nazionali attraverso standard comuni europei e sistemi di pagamento istantaneo da conto a conto (account-to-account). Il progetto discende da un memorandum d'intesa firmato dai partner nel febbraio 2026. Un aspetto importante riguarda l'autonomia dei singoli marchi: l'obiettivo è consentire progressivamente agli utenti delle diverse piattaforme di effettuare pagamenti transfrontalieri semplici e immediati tra Paesi europei, mantenendo però marchi, funzionalità ed esperienze d'uso distinte per ciascuna soluzione nazionale.
L'operatività del circuito sarà graduale e prenderà avvio dal 2027. La prima fase riguarderà i pagamenti transfrontalieri tra persone (i cosiddetti trasferimenti peer-to-peer), mentre in un secondo momento il sistema sarà esteso ai pagamenti online e alle transazioni nei punti vendita fisici tramite POS.
Fabrizio Burlando, amministratore delegato di Bancomat, ha sottolineato che l'iniziativa rappresenta per la società una priorità strategica chiara, finalizzata a contribuire allo sviluppo di un modello europeo scalabile, capace di coniugare innovazione, interoperabilità e resilienza, rafforzando il ruolo delle banche e delle infrastrutture europee nel futuro dei pagamenti digitali.
TURCHIA. Truffa in Borsa a Istanbul: 450mila risparmiatori coinvolti
Una vasta inchiesta giudiziaria ha travolto la Borsa di Istanbul dopo che l'autorità turca di vigilanza sui mercati, la Sermaye Piyasasi Kurulu (Spk), ha accertato operazioni di manipolazione su titoli come Katilimevim, Gündogdu Gida e Destek Finans Faktoring. Secondo quanto ricostruito da diverse testate internazionali, tra cui Milano Finanza ed Euronews, il meccanismo alla base dello scandalo sarebbe il più classico: gonfiare artificialmente il valore di azioni poco liquide per poi scaricarle sul mercato, provocando il collasso dei fondi quando sono mancati acquirenti disposti a rilevarle.
La Spk ha disposto la liquidazione di 131 fondi gestiti da sette società di gestione del risparmio (Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus e Bulls Portfolio), coinvolgendo secondo i dati ufficiali del registro centrale Merkezi Kayıt Kuruluşu circa 455.758 investitori, per una massa finanziaria che supera i 18 miliardi di dollari. Il ministro delle finanze turco Mehmet Şimşek ha stimato il valore complessivo dei fondi coinvolti in 18,3 miliardi di dollari, assicurando che l'area problematica è stata isolata e rappresenta solo una minima parte del settore.
La crisi è esplosa dopo che alcuni fondi, in particolare quelli gestiti da Tera Portföy e Pusula Portföy, non sono riusciti a onorare le richieste di rimborso dei risparmiatori: i gestori detenevano quote troppo elevate in azioni difficili da vendere rapidamente, e una liquidazione massiccia avrebbe fatto crollare ulteriormente i prezzi, riducendo ancora di più il denaro disponibile per i rimborsi. Il ramo di gestione fondi di Tera Yatırım aveva già segnalato il 16 settembre di non essere riuscito a effettuare alcuni pagamenti dovuti agli investitori in uscita da due dei suoi fondi, mentre anche Pusula Portföy aveva denunciato ritardi analoghi.
La magistratura di Istanbul ha disposto la custodia cautelare per cinque figure di primo piano della finanza turca: Emre Tezmen, presidente e fondatore di Tera Yatirim Holding, le cui azioni erano salite di quasi il 40.000% dalla quotazione del 2022; Emre Alkin, membro del consiglio di amministrazione della stessa società; Kerem Alkin, ex ambasciatore turco presso l'Ocse e consigliere indipendente di Tera; Alper Öztürk, direttore generale di Tera Portföy; e Serdar Turhan, presidente di Pusula Holding. Tezmen, fermato per la prima volta il 19 settembre, ha respinto le accuse parlando di un «attacco speculativo pianificato e organizzato» ai danni della sua società, sostenendo che si trattasse solo di una difficoltà di liquidità temporanea.
Il bilancio complessivo degli indagati è salito nel frattempo a 76 persone, dopo che il ministro della giustizia turco Akın Gürlek ha reso noto che altre 45 risultano già arrestate, tra cui Erkan Kilimci, ex vicegovernatore della Banca centrale turca. Le indagini, partite da un'analisi della Spk sulle transazioni relative a Katilimevim, società attiva nel finanziamento del risparmio a interessi zero, si sono poi estese ad altre società quotate e ad altri gestori del risparmio. Un filone parallelo dell'inchiesta ha portato anche al blocco di centinaia di account social accusati di aver diffuso contenuti speculativi capaci di generare panico tra gli investitori, e a ulteriori arresti per manipolazione dei mercati tramite social media.
Le autorità turche hanno affidato la gestione delle procedure di liquidazione a İşbank, per i fondi di Tera, e alla banca statale Ziraat Bank per gli altri gruppi coinvolti: gli investitori dovranno attendere fino a sei mesi prima di conoscere quanto riusciranno effettivamente a recuperare dei propri risparmi.
ITALIA. Tonfo Juventus in piazza Affari, bilancio in rosso di 66 milioni: nuovo aumento di capitale
Il titolo Juventus ha subito un pesante calo a Piazza Affari dopo l'approvazione del bilancio 2025-26, che si chiude con una perdita consolidata di 66 milioni di euro. Come riporta Il Sole 24 Ore, il mercato ha reagito negativamente anche all'annuncio di un nuovo aumento di capitale, il quarto dal 2019, per un totale che con questa operazione arriva a 1,15 miliardi di euro.
Si tratta del nono esercizio consecutivo chiuso in perdita per il club bianconero. Il rosso di 66 milioni segna un peggioramento rispetto ai 58,1 milioni dell'anno precedente, nonostante una riduzione dei costi operativi di oltre 42 milioni di euro. A pesare sui conti sono state soprattutto le performance sportive inferiori alle previsioni e alcuni oneri non ricorrenti: i ricavi sono scesi a 474,7 milioni di euro, dai 529,6 milioni dell'esercizio precedente, complice anche il calo dei proventi dai diritti dei calciatori e dei diritti audiovisivi, questi ultimi influenzati anche dall'assenza della Juventus dalla Fifa Club World Cup.
Il consiglio di amministrazione proporrà all'assemblea degli azionisti, convocata per il 3 novembre, una delega per un aumento di capitale a pagamento, in una o più tranche, fino a un massimo di 250 milioni di euro, sovrapprezzo incluso. L'indebitamento finanziario netto è salito a 331 milioni di euro, mentre il patrimonio netto consolidato si è ridotto a 11,5 milioni.
Exor, la holding della famiglia Agnelli-Elkann che controlla il 65,4% del capitale della Juventus, ha confermato il proprio sostegno all'operazione, impegnandosi a sottoscrivere la propria quota di competenza e a garantire eventuali azioni non sottoscritte da altri soci o da terzi. La holding verserà inoltre immediatamente 60 milioni di euro come anticipo sulla propria quota del futuro aumento.
Gli analisti finanziari hanno commentato con preoccupazione la sequenza di ricapitalizzazioni. Secondo gli analisti di Equita, citati dal quotidiano economico, i ripetuti aumenti di capitale della Juventus contribuiscono all'elevato sconto applicato al valore patrimoniale netto (Nav) di Exor: pur valendo singolarmente meno dell'1% del Nav, sommati tra loro dal 2019 superano il 2% del valore attuale. Gli analisti di Intermonte hanno invece sottolineato che, sebbene la Juventus rappresenti per Exor meno del 2% del valore complessivo del portafoglio, resta un investimento che continua a richiedere capitale per sostenere il percorso verso una maggiore sostenibilità economico-finanziaria.
All'apertura delle contrattazioni a Piazza Affari il titolo bianconero ha perso oltre il 10% del proprio valore, con una capitalizzazione di mercato scesa attorno ai 777 milioni di euro. Le previsioni indicano che anche il bilancio 2026-27 si chiuderà in perdita, soprattutto per l'impatto della mancata partecipazione alla Champions League, che priverà il club di una delle principali fonti di ricavo del calcio europeo.
 USA. SEC incrimina quattro società per una truffa da 15 milioni con bot AI
La Securities and Exchange Commission (SEC), l'autorità di vigilanza sui mercati finanziari statunitense, ha incriminato quattro società accusate di aver messo in piedi due distinti schemi fraudolenti che avrebbero sottratto complessivamente oltre 15 milioni di dollari a centinaia di piccoli investitori, molti dei quali residenti negli Stati Uniti.
Secondo quanto reso noto dalla SEC il 29 settembre 2026, le società coinvolte sarebbero verosimilmente gestite da persone che operano dall'estero. Le due denunce sono state depositate presso il tribunale distrettuale federale del Distretto Sud di New York contro Cryptoaiml Ltd. e Cryptoaiml Capital Foundation da un lato, e TSAI Pro Ltd. e TSAI Capital Foundation dall'altro. Le prime due entità avrebbero sottratto agli investitori almeno 12,5 milioni di dollari, mentre le seconde circa 2,8 milioni, sempre tramite piattaforme online che simulavano una conformità alle regole della SEC in realtà inesistente.
Il meccanismo alla base delle due truffe, pur riguardando soggetti diversi, seguiva uno schema molto simile: gli autori costruivano relazioni di fiducia online con le vittime, spesso attraverso chat di gruppo su WhatsApp dal tono informale e personale, per poi indirizzarle verso una piattaforma dall'aspetto ufficiale che però non eseguiva alcuna operazione di trading reale.
Nel caso di Cryptoaiml, secondo la denuncia della SEC, i responsabili avrebbero creato gruppi WhatsApp fingendosi professionisti degli investimenti e diffondendo falsi "segnali" di trading generati da intelligenza artificiale con la promessa di profitti elevati. Gli investitori venivano quindi convinti ad aprire conti su una piattaforma di trading che, secondo l'accusa, non ha mai eseguito operazioni autentiche. In alcuni casi i responsabili avrebbero addirittura simulato un rapporto da consulente finanziario, facendo firmare alle vittime accordi di gestione patrimoniale presentati come legittimi.
Lo schema riconducibile a TSAI Pro si basava su un mix simile di canali: sito web, chat WhatsApp e una pagina Facebook pubblica, attraverso cui venivano promessi profitti garantiti derivanti dal noleggio di presunti bot di trading programmati con intelligenza artificiale.
Si tratta dell'ennesimo caso in cui la SEC individua schemi di frode costruiti attorno a piattaforme di messaggistica e social media, spesso mascherati da innovazione tecnologica legata all'intelligenza artificiale, per conquistare la fiducia di risparmiatori alla ricerca di rendimenti elevati. L'autorità ribadisce l'invito agli investitori a non fondare mai le proprie decisioni su informazioni ricevute in chat di gruppo o su promesse di rendimento straordinario, e a verificare sempre l'identità e la regolarità di chi propone opportunità di investimento attraverso il portale ufficiale Investor.gov.
Come riporta Investment Executive, la vicenda si inserisce in una serie crescente di azioni della SEC contro schemi di investimento fraudolenti veicolati tramite app di messaggistica e social network, un fenomeno che l'autorità considera in costante espansione.
ITALIA. Inflazione in crescita a settembre. Stima Istat
Secondo le stime preliminari, nel mese di settembre 2026 l’indice nazionale dei prezzi al consumo per l’intera collettività (NIC), al lordo dei tabacchi, registra una variazione pari a +0,7% su base mensile e a +4,2% su base annua (da +3,3% del mese precedente).
L’accelerazione tendenziale dell’inflazione è imputabile soprattutto all’andamento dei prezzi degli Energetici, sia regolamentati (da +18,6% a +25,9%) sia non regolamentati (da +17,0% a +22,2%), e degli Alimentari non lavorati (da +3,8% a +5,5%); crescono a ritmo più sostenuto anche i prezzi dei Servizi ricreativi, culturali e per la cura della persona (da +2,6% a +2,9%) e dei Servizi relativi ai trasporti (da +0,8% a +1,6%).
Nel mese di settembre l’“inflazione di fondo”, calcolata al netto degli energetici e degli alimentari freschi, sale da +1,5% a +1,7%, così come quella al netto dei soli beni energetici, da +1,7% a +2,0%.
L’aumento del ritmo di crescita dei prezzi dei Beni (da +4,1% a +5,4%) è più marcato di quello dei Servizi (da +2,4% a +2,6%). Il differenziale tra il comparto dei servizi e quello dei beni si amplia, passando da -1,7 a -2,8 punti percentuali.
In crescita l’aumento tendenziale sia dei prezzi dei Beni alimentari, per la cura della casa e della persona (da +0,9% a +1,7%) sia di quelli dei prodotti ad alta frequenza d’acquisto (da +4,3% a +5,3%).
La variazione congiunturale dell’indice generale riflette perlopiù l’aumento dei prezzi degli Energetici regolamentati (+5,9%) e non regolamentati (+4,4%), degli Alimentari non lavorati (+2,2%) e dei Servizi ricreativi, culturali e per la cura della persona (+0,5%). Diminuiscono su base mensile i prezzi dei Servizi relativi ai trasporti (-2,5%) e quelli degli Alimentari lavorati (-0,3%).
L’inflazione media del 2026 acquisita a settembre sale a +3,1% per l’indice generale e resta stabile a +1,9% per la componente di fondo.
In base alle stime preliminari, l’indice armonizzato dei prezzi al consumo (IPCA) registra una variazione pari a +2,0% su base mensile, per effetto della fine dei saldi estivi di cui il NIC non tiene conto, e a +4,1% su base annua (da +3,2% del mese precedente).
Il commento
A settembre 2026 l’inflazione sale al 4,2% (da +3,3% di agosto), ancora influenzata dalla crescita dei prezzi dei Beni Energetici (da +17,1% a +22,3%). Nel settore alimentare, i prezzi evidenziano una dinamica in accelerazione (da +1,0% a +1,8%), dovuta interamente alla componente non lavorata (da +3,8% a +5,5%), che si riflette sul “carrello della spesa” (da +0,9% a +1,7%). Un sostegno all’inflazione si deve anche alle tensioni sui prezzi dei servizi ricreativi, culturali, e per la cura della persona (da +2,6% a + 2,9%) e a quelli relativi ai trasporti (da +0,8% a + 1,6%). L’inflazione di fondo si porta a +1,7% (da +1,5%) e la variazione media annua, acquisita a settembre, a +3,1%.
ITALIA. BTp, i rendimenti in asta volano ai massimi da tre anni
Il quinquennale assegnato al 4,08% (+63 punti base) mentre il decennale a 4,58% (+49 punti)
Il rincaro del petrolio, l’aumento dell’inflazione e le attese di ulteriori rialzi dei tassi da parte della Bce si riverberano anche nelle aste in cui il Tesoro ha collocato BTp. I rendimenti visti nell’asta dei titoli di Stato di Buoni a 5 e 10 anni sono infatti saliti ai massimi degli ultimi tre anni. Fotografando il movimento al rialzo che si era già visto sui mercati secondari.
(IlSole24Ore)
ITALIA. Truffe online, meno casi ma bottino record
Il numero degli episodi diminuisce leggermente, ma il valore delle perdite continua a crescere. È questa la fotografia delle frodi digitali in Italia nel 2025: secondo una ricerca della Fabi (Federazione Autonoma Bancari Italiani) basata sui dati della Polizia Postale, le somme sottratte attraverso truffe online e frodi informatiche hanno raggiunto quota 269 milioni di euro, con un aumento di quasi 40 milioni rispetto ai 229,1 milioni del 2024, pari a una crescita del 17,4% in un solo anno.
Il dato conferma una dinamica ormai consolidata: le frodi digitali stanno diventando meno frequenti in termini numerici, ma sempre più pesanti dal punto di vista economico. Nel periodo compreso tra il 2022 e il 2025, infatti, il valore complessivo del denaro sottratto è passato da 152,9 milioni di euro a 269 milioni, con un incremento del 75,9% in quattro anni.
La crescita è stata costante: nel 2022 le somme sottratte erano pari a 152,9 milioni di euro, salite a 177,354 milioni nel 2023, a 229,12 milioni nel 2024 e infine a 269 milioni nel 2025. Complessivamente, nell’arco di quattro anni, attraverso truffe online e frodi informatiche sono stati sottratti oltre 828 milioni di euro.
A rendere il quadro particolarmente significativo è il confronto con il numero degli episodi denunciati. Nel 2025 i casi registrati sono stati 27.085, un valore sostanzialmente stabile rispetto ai 27.182 del 2024, con una lieve diminuzione dello 0,4%.
Dal 2022 il numero degli episodi è aumentato complessivamente di circa il 10%, una crescita molto più contenuta rispetto all’incremento del denaro sottratto, che nello stesso periodo è aumentato del 75,9%.
La differenza tra l’andamento dei casi e quello delle perdite economiche evidenzia un cambiamento nelle strategie dei criminali informatici: non necessariamente un aumento del numero degli attacchi, ma una maggiore capacità di colpire le vittime con frodi più elaborate e di importo più elevato.
Il fenomeno riguarda soprattutto le frodi basate sull’ingegneria sociale, cioè tecniche che sfruttano il comportamento delle persone più che le vulnerabilità dei sistemi informatici. Messaggi falsi, telefonate fraudolente, siti contraffatti e campagne di phishing vengono utilizzati per convincere le vittime a fornire credenziali, autorizzare pagamenti o trasferire denaro.
La crescente capacità dei truffatori di costruire comunicazioni credibili rende queste frodi particolarmente efficaci. Anche con un numero di episodi stabile, quindi, il valore medio delle perdite tende ad aumentare, con conseguenze economiche sempre più rilevanti per cittadini e imprese.
Diverso è invece l’andamento degli attacchi informatici contro infrastrutture critiche e sistemi strategici. I dati relativi al 2025 mostrano una riduzione degli episodi e degli alert diffusi.
Gli attacchi rilevati sono stati 9.250, contro gli 11.887 del 2024: una diminuzione di 2.637 eventi, pari al 22,2% in meno in un anno.
Il calo degli attacchi alle infrastrutture critiche non coincide però con una riduzione del danno economico legato alle frodi digitali rivolte a cittadini e aziende. Si tratta infatti di fenomeni differenti: da una parte diminuiscono alcune attività offensive verso sistemi strategici, dall’altra cresce il valore complessivo delle truffe online.
(Citywire del 29/09/2026)
ITALIA. Etf, investitori confusi da troppa scelta e complessità: la ricerca
Secondo uno studio di Moneyfarm, il 51% degli investitori in etf dichiara disorientamento di fronte all’offerta, mentre il 45% individua nella presenza di strumenti troppo simili la principale criticità nel processo di selezione.
Il troppo stroppia, anche negli etf. Il mercato italiano degli exchange traded fund sta vivendo una fase di espansione strutturale, caratterizzata non solo da un aumento delle masse gestite, ma anche da una proliferazione dell’offerta. A fronte di oltre 39 miliardi di euro investiti da 2,4 milioni di risparmiatori, il numero di strumenti quotati su Borsa Italiana ha superato quota 2.000, con 287 nuove quotazioni nel 2025 e 228 nei primi otto mesi del 2026. Tuttavia, questa ampiezza di scelta genera una distorsione comportamentale tra gli investitori. Secondo una ricerca elaborata da Moneyfarm, il 51% degli utenti dichiara disorientamento di fronte all’offerta, mentre il 45% individua nella presenza di strumenti troppo simili la principale criticità nel processo di selezione.
Da veicoli a replica passiva e di semplice comprensione, gli etf si stanno trasformando in involucri fiscalmente efficienti che ospitano strategie complesse, includendo gestioni attive, esposizioni a leva e concentrazioni su singoli titoli azionari. Questa evoluzione tecnica si scontra con l’ingresso sul mercato di investitori anagraficamente più giovani, i quali hanno maturato un’esperienza limitata a fasi prevalentemente rialziste dei mercati e risultano strutturalmente meno preparati per affrontare prolungati periodi di correzione o elevata volatilità.
Il profilo demografico dell’investitore autonomo analizzato sulla piattaforma evidenzia una prevalenza maschile nella fascia di età tra i 25 e i 44 anni, con un reddito mediano di 30.000 euro e un orizzonte temporale focalizzato sulla costruzione del patrimonio a lungo termine. Le metriche operative confermano un incremento dell’attività sul conto di intermediazione in regime amministrato, con volumi scambiati in crescita del 338% e ordini aumentati del 520% in meno di due anni.
L’analisi dei criteri di scelta evidenzia una focalizzazione asimmetrica della clientela retail sulle componenti di costo esplicito. Il 32% degli investitori utilizza il total expense ratio come parametro prioritario per la selezione dello strumento. Un approccio valutativo limitato al solo costo gestionale risulta tuttavia inefficiente, poiché trascura oneri impliciti e rischi strutturali del prodotto. Lo spread bid-ask, ovvero il differenziale tra il prezzo di acquisto e di vendita offerto dai market maker, assume una rilevanza finanziaria superiore al ter quando quest’ultimo scende sotto determinate soglie dimensionali, andando a incidere pesantemente sul rendimento finale dell’investimento. Inoltre, il parametro relativo alle masse in gestione e l’anzianità di quotazione sono fattori determinanti per valutare il rischio di chiusura del fondo.
La liquidazione di un etf comporta inefficienze fiscali e disagi operativi per l’investitore, una dinamica che si sta verificando con crescente frequenza, in particolar modo per i fondi tematici di piccole dimensioni lanciati nel biennio di espansione del mercato tra il 2021 e il 2022.
Per razionalizzare il processo decisionale e mitigare i rischi legati a selezioni inefficienti, la società ha integrato all’interno della propria architettura digitale l’etf Selector, uno strumento di classificazione supportato dal Moneyfarm Index. Tale indice fornisce una valutazione quantitativa compresa tra zero e dieci, calcolata su base percentilica all’interno di categorie omogenee di strumenti. La metodologia non esprime un giudizio sull’adeguatezza strategica dell’asset class rispetto al portafoglio del singolo cliente, ma ne quantifica l’efficienza microstrutturale rispetto ai prodotti concorrenti. L’algoritmo processa otto metriche oggettive per elaborare il punteggio finale: i costi complessivi, i volumi medi giornalieri, le masse in gestione, lo spread denaro-lettera, lo scostamento giornaliero tra prezzo di mercato e net asset value, l’anzianità di quotazione dello strumento, la metodologia di replica dell’indice sottostante e le politiche interne di prestito titoli.
L’applicazione rigorosa di questo filtro quantitativo ha dimostrato una correlazione diretta con la qualità dell’esecuzione degli ordini a mercato. Gli strumenti caratterizzati da un Moneyfarm Index elevato presentano spread effettivi nettamente più contenuti, con transazioni che si chiudono in aderenza alle quotazioni teoriche fornite dai circuiti informativi istituzionali, garantendo all’investitore l’assenza di costi occulti in fase di negoziazione. L’infrastruttura tecnologica si pone l’obiettivo di ridurre l’asimmetria informativa tra operatori istituzionali e clientela al dettaglio, filtrando in pochi passaggi un universo investibile di oltre 1.500 strumenti.
(Citywire del 29/09/2026)
 REGNO UNITO. I titoli del mattone scattano grazie al Piano Casa del Governo
I costruttori britannici volano alla Borsa di Londra, grazie al piano per agevolare l'acquisto della prima casa che il Governo ha annunciato nel fine settimana. I titoli del settore sono al top dell'indice Stoxx Europe. In particolare, Persimonn, Barratt, Bellway, Taylor Wimpy e Vistry salgono tutte a doppia cifra. Barratt è anche al primo posto dell'indice FTSE 100 -0,09% . Il Governo britannico ha annunciato che il Primo Ministro Andy Burnham introdurrà un nuovo programma per aiutare le persone ad acquistare la loro prima casa.
U.E.. Il petrolio resta al centro dei timori delle Borse europee
Il petrolio resta al centro dei timori delle Borse europee, che ieri hanno chiuso poco mosse un’altra seduta dominata soprattutto dalle tensioni in Medio Oriente. Il «no» del presidente Usa, Donald Trump, alla proposta di tregua dell’Iran - che non intende ammorbidire le condizioni per la riapertura di Hormuz - ha portato il greggio in giornata a sfiorare i 109 dollari al barile. La “fiammata” del greggio ha influenzato anche i rendimenti decennali (Treasury al 5,27%) e le attese sui tassi d’interesse: per la presidente della Bce, Christine Lagarde, occorrerà «una risposta misurata per tenere sotto controllo l’inflazione». Così le contrattazioni dei principali listini del Vecchio Continente,hanno chiuso in ordine sparso, dal FTSE MIB -0,20% di Milano al CAC 40 +0,00% di Parigi, passando per il DAX 40 -0,13% di Francoforte, l’IBEX 35 -0,50% a Madrid, l’AEX +0,36% di Amsterdam e il londinese FTSE 100 -0,09%.
USA. L'aumento dei rendimenti dei titoli del Tesoro trascina al ribasso le criptovalute
L'aumento dei rendimenti dei titoli del Tesoro trascina al ribasso le criptovalute, mentre le crepe del mercato si allargano.
Il rendimento dei titoli del Tesoro a 10 anni ha raggiunto il 5,21%, il livello più alto degli ultimi quasi vent'anni.
Tale pressione si è propagata agli asset rischiosi, con Goldman Sachs che ha segnalato come il titolo mediano dell'indice S&P 500 si trovi il 16% al di sotto del suo massimo annuale.
L'indice appare sano in superficie, ma la maggior parte dei titoli azionari sta subendo perdite silenziose, e il dinamico settore delle criptovalute non fa eccezione.
Il Bitcoin (BTC) è scivolato sotto gli 84.000 dollari, l'Ethereum (ETH) si è attestato intorno ai 2.675 dollari, il Sol (SOL) è sceso verso i 118 dollari e l'XRP (XRP) ha chiuso intorno a 1,49 dollari.
U.E.. Lagarde difende una risposta misurata all’inflazione
Lagarde difende una risposta misurata all’inflazione — In un’audizione al Parlamento europeo, la presidente della Bce, Christine Lagarde, ieri ha difeso la scelta di una “risposta misurata” all’aumento dell’inflazione causato dall’impennata dei prezzi dell’energia a seguito della guerra di Donald Trump in Iran. “Consideriamo appropriata una risposta misurata per tenere sotto controllo l’inflazione”, ha detto Lagarde, sostenendo che non ci sono ancora stati effetti secondari con il trasferimento dell’aumento dei prezzi in altri settori. “In questa fase non riscontriamo segnali che i prezzi dell’energia si stiano traducendo in salari più alti”, ha detto Lagarde.
(Il Mattinale europeo)
ITALIA. Dopo Fideuram, anche Banca Ifis e una Bcc sono state vittime di una truffa digitale
Si moltiplicano le frodi finanziarie ai danni degli istituti di credito. Anche Banca Ifis, infatti, è stata colpita nei mesi scorsi da un caso simile a quello che ha portato Fideuram a perdere 36 milioni di euro.
Nel mese di maggio, una manager di Banca Ifis ha infatti autorizzato operazioni finanziarie per 23,8 milioni di euro a seguito di una frode informatica. Proprio come nel caso Fideuram, il contatto iniziale con la dirigente è avvenuto tramite WhatsApp. Successivamente, la manager ha ricevuto comunicazioni da una casella di posta elettronica apparentemente riconducibile a un dipendente dell’istituto, che richiedeva di effettuare una serie di operazioni. I fondi sono stati trasferiti su conti situati a Singapore, Hong Kong, Bahrein e in Spagna.
Di questa somma, 20 milioni di euro sono stati recuperati grazie a un sequestro preventivo, con il blocco dei capitali eseguito a Barcellona. L’istituto, presieduto da Ernesto Fürstenberg Fassio, stima di recuperare i restanti 4 milioni di euro tramite la propria copertura assicurativa.
In un caso parallelo, un istituto di credito cooperativo ha subito una frode da 2 milioni di euro, i cui fondi sono stati in parte rintracciati in Croazia. Le dinamiche di questi attacchi sfruttano l’impiego dell’intelligenza artificiale, utilizzata per la clonazione vocale e la redazione di email verosimili, rendendo complessa l’identificazione della manipolazione. I sistemi di controllo degli istituti di credito permettono tuttavia di attivare procedure di blocco dei trasferimenti in tempi rapidi.
Riguardo il caso Fideuram, emergono nuovi dettagli relativi alla frode che ha ingannato l’allore presidente Paolo Molesini. La procura di Milano indaga in concorso con ignoti un informatico di quarantotto anni, con cittadinanza israeliana e marocchina, già condannato negli Stati Uniti per reati finanziari analoghi. Secondo la ricostruzione degli investigatori, 36 milioni di euro sono transitati su conti posizionati a Malta, in Lussemburgo e in Olanda, per poi convergere su una piattaforma di trasferimento fondi canadese e infine in due portafogli Bitcoin riconducibili all’indagato. L’informatico avrebbe incassato direttamente ulteriori 3,5 milioni di euro.
(Citywire del 28/09/2026)
U.E.. Euro digitale. Eurosistema lancia un nuovo bando su come favorire l'innovazione sul mercato
Scontrini elettronici integrati, pagamenti condizionali, singole transazioni con più pagatori o più destinatari, interazioni con gli agenti di intelligenza artificiale. La Bce vuole costruire intorno all'euro digitale un ecosistema di servizi e funzionalità che convinca i cittadini europei ad usarlo quando dovrebbe essere lanciato nel 2029. Per farlo, l'Eurosistema lancia un nuovo bando per la innovation platform dell'euro digitale: è stata pubblicata la call rivolta a società e organizzazioni private per collaborare ed esplorare in che modo l'euro digitale possa favorire l'innovazione sul mercato. Le attività di sperimentazione dovrebbero svolgersi da gennaio a giugno 2027.
La partecipazione alla nuova fase è aperta a merchant, payment service provider (PSP), technical service provider, fintech, associazioni di consumatori, istituzioni pubbliche e istituti di ricerca.
Si lavorerà sulle nuove funzionalità e servizi da associare all'euro digitale, come i pagamenti condizionali che tanto successo hanno ottenuto tra i partecipanti alla sperimentazione precedente. I partecipanti acquisiranno insight sul potenziale di innovazione dell'euro digitale, contribuiranno a plasmarne l'infrastruttura e avranno l'opportunità di sviluppare e testare nuove soluzioni. "Le iniziative saranno condotte all'insegna della trasparenza, a testimonianza dell'impegno dell'Eurosistema per un'introduzione responsabile e sicura di un euro digitale, qualora in futuro venisse presa la decisione di emetterlo", si legge in una nota.
(Adnkronos)
MONDO. Trading sospetto prima dell'annuncio Trump su Iran: si chiede indagine SEC
Un'ondata di operazioni finanziarie da miliardi di dollari, compiute pochi minuti prima che il presidente statunitense Donald Trump annunciasse la sospensione degli attacchi contro l'Iran, ha riacceso i sospetti di insider trading e le richieste di un'indagine da parte della Securities and Exchange Commission (SEC), l'autorità di vigilanza sui mercati finanziari statunitensi. Come riporta yellow.com, secondo i dati diffusi dall'account di monitoraggio dei mercati Unusual Whales, circa 1,5 miliardi di dollari in futures sull'indice S&P 500 sono stati acquistati e circa 192 milioni di dollari in futures sul petrolio sono stati venduti appena cinque minuti prima che Trump comunicasse, tramite un post su Truth Social, la sospensione degli attacchi contro le infrastrutture energetiche iraniane. Le operazioni sarebbero state da quattro a sei volte più grandi del normale per quella fascia oraria, tipicamente caratterizzata da scambi ridotti nelle contrattazioni pre-mercato. Pochi minuti dopo la pubblicazione del messaggio, i mercati hanno reagito in modo netto: i futures azionari sono balzati di oltre il 2,5% prima dell'apertura delle contrattazioni, mentre i futures sul petrolio sono crollati di circa il 6%, in un contesto senza alcun evento economico o notizia pubblica che potesse giustificare movimenti di quella portata. Diversi commentatori hanno sottolineato come la ristretta finestra temporale di cinque minuti tra le operazioni e l'annuncio presidenziale rappresenti un indizio di una possibile fuga di informazioni riservate. Alcuni hanno definito l'operazione un caso di "front running" rispetto a una dichiarazione presidenziale, sostenendo che comportamenti simili avrebbero normalmente innescato un'azione di enforcement in altri contesti di mercato. Altri utenti hanno messo a confronto la scala di queste operazioni milionarie con il trattamento riservato alle infrazioni commesse da piccoli investitori retail, denunciando un presunto doppio standard nell'applicazione delle regole. Le richieste di un'indagine da parte della SEC si sono moltiplicate sui social media, insieme a preoccupazioni più ampie sulla trasparenza e sull'equità dei mercati finanziari, soprattutto quando le operazioni sembrano coincidere in modo così preciso con decisioni di governo capaci di muovere i prezzi degli asset a livello globale. Al momento non risultano conclusioni ufficiali da parte delle autorità di vigilanza statunitensi in merito a questo episodio specifico.
MONDO. Debito emergente: investitori tagliano i bond più rischiosi
Alcuni tra i principali gestori di fondi obbligazionari stanno riducendo l'esposizione ai titoli più rischiosi del debito dei mercati emergenti, mentre un selloff che si sta allargando sui mercati globali del credito rischia di interrompere un lungo periodo di rendimenti positivi per questa classe di attivi. Come riporta Bloomberg, tra le società che stanno ridimensionando le posizioni più esposte figurano Aegon USA Investment Management e JPMorgan Asset Management.
Il debito emergente denominato in dollari ha comunque garantito un rendimento dell'1,4% nell'ultimo anno, nonostante la recente turbolenza sui mercati obbligazionari abbia spinto i rendimenti dei Treasury statunitensi ai livelli più alti degli ultimi vent'anni. Un risultato che, secondo gli osservatori citati dall'agenzia, appare sempre più difficile da sostenere nelle attuali condizioni di mercato.
A preoccupare i gestori è soprattutto la combinazione di fattori che si sta manifestando in queste settimane: il petrolio è salito sopra i 100 dollari al barile, mentre gli investitori si stanno preparando a un contesto di tassi d'interesse globali più elevati e destinati a restare tali più a lungo del previsto. In questo scenario, gli spread creditizi - ossia il premio di rendimento richiesto per detenere debito più rischioso rispetto ai titoli di Stato considerati sicuri - si sono ridotti fino a toccare i livelli più bassi dal 2007.
Proprio questo restringimento degli spread viene interpretato da diversi money manager come un segnale d'allarme: livelli di premio così compressi, storicamente, hanno preceduto fasi di correzione al ribasso per i titoli più rischiosi, dato che non riflettono più adeguatamente i rischi effettivi legati all'inflazione, al costo del denaro e alla stabilità finanziaria dei paesi emittenti.
La cautela dei gestori si inserisce in un contesto più ampio di rialzo dei rendimenti dei titoli di Stato americani, che ha già spinto diversi investitori istituzionali a rivedere le proprie strategie sul debito dei paesi in via di sviluppo, privilegiando in alcuni casi le obbligazioni denominate in valuta locale rispetto a quelle in dollari, ritenute più vulnerabili all'aumento del costo del denaro negli Stati Uniti.
U.E.. Vigilanza risparmi: allarme dipendenze estere, cyber-rischi e credito privato
Le tre Autorità di Vigilanza Europee - EBA, EIOPA ed ESMA (le cosiddette ESAs) - hanno pubblicato l'aggiornamento sui rischi del sistema finanziario dell'Unione relativo all'autunno 2026, individuando tre principali vulnerabilità: la dipendenza da fornitori esterni all'UE, le minacce informatiche legate a tecnologie emergenti come l'intelligenza artificiale, e la crescita del mercato del credito privato.
Come riporta ESMA, le Autorità avvertono che la forte dipendenza del settore da fornitori e infrastrutture extra-UE potrebbe amplificare l'impatto di shock geopolitici e interruzioni operative. In particolare, la dipendenza da fornitori di servizi ICT esterni allo Spazio Economico Europeo resta un motivo di preoccupazione, insieme ai crescenti rischi informatici legati a modelli di intelligenza artificiale sempre più avanzati.
Un approfondimento pubblicato da un altro operatore del settore precisa che questa dipendenza attraversa l'intero sistema finanziario: i fondi di investimento detengono esposizioni sostanziali verso gli Stati Uniti, in particolare tramite fondi azionari UCITS e fondi alternativi, mentre le banche continuano a fare forte affidamento su fornitori ICT e sistemi di pagamento non europei, con lacune di finanziamento in alcune valute extra-UE, principalmente dollaro, sterlina e franco svizzero.
Le vulnerabilità legate al credito privato vengono segnalate come un ulteriore punto critico. Sebbene il settore resti relativamente piccolo nell'Unione, la sua rapida crescita, la scarsa trasparenza e i legami sempre più stretti con il resto del sistema finanziario potrebbero generare rischi nei periodi di tensione sui mercati.
Nonostante queste criticità, il sistema finanziario europeo si è mostrato resiliente. Fondi di investimento, compagnie assicurative e banche continuano a mostrare fondamentali solidi, anche se tensioni geopolitiche, minacce informatiche, catastrofi naturali e sviluppi tecnologici continuano a condizionare le prospettive future. I mercati finanziari hanno retto nonostante un contesto volatile segnato da tensioni geopolitiche, oscillazioni dei prezzi energetici e persistente instabilità delle cripto-attività, con le azioni europee che hanno toccato massimi storici.
I risultati principali dell'aggiornamento autunnale del Comitato Congiunto sui rischi e le vulnerabilità sono stati presentati il 10 settembre 2026 alla riunione della Tavola sulla Stabilità Finanziaria del Comitato Economico e Finanziario dell'UE, come contributo delle Autorità di Vigilanza.
Le ESAs invitano dunque i supervisori e gli operatori di mercato a rafforzare la propria preparazione, puntando su una gestione delle crisi più efficace, un coordinamento nella risoluzione delle situazioni di stress e una regolamentazione più adattabile. Viene chiesto inoltre un monitoraggio proattivo dei rischi legati alle dipendenze esterne, al credito privato e alle tecnologie emergenti: questo significa gestire con attenzione le esposizioni verso soggetti extra-SEE, in particolare quelle collegate al credito privato, sorvegliare le dipendenze dai fornitori di servizi non europei e rafforzare la preparazione ai rischi derivanti dal rapido sviluppo dell'intelligenza artificiale e del calcolo quantistico, quest'ultimo potenzialmente in grado di mettere in crisi gli attuali sistemi crittografici.
ITALIA. Tim controllata all'85,82% da Poste. Opas conclusa
Si chiude l’opas di Poste Italiane sul 100% di Tim: secondo i primi calcoli l’azienda arriva all’85,82% del capitale. Le adesioni sono salite al 65,72% del capitale (ovvero l’82,2542% sulle azioni oggetto dell’offerta); sommata la quota che già Poste possiede in Telecom Italia la partecipazione totale della società nel gruppo telefonico sale dunque all’85,82% circa.
ITALIA. Economia sommersa 2023: quasi 198 miliardi di euro. Censis-Confcooperative
L’economia sommersa, in Italia, ha raggiunto un valore di quasi 198 miliardi di euro nel 2023 - 197,6 miliardi, per l’esattezza - pari a più del 9% sul Pil. Oltre 22 miliardi in più rispetto a 5 anni prima, cioè una crescita nominale del 12,6%. Secondo il Focus Censis Confcooperative “L’economia sommersa. Il costo dell’irregolarità per l’economia italiana” distribuendo equamente questi soldi tra tutti i cittadini italiani – dai neonati agli anziani – lo Stato potrebbe erogare un assegno individuale di ben 3.350 euro. In alternativa, questa immensa riserva invisibile sarebbe sufficiente a coprire l’intera spesa sanitaria pubblica nazionale per più di un anno, un servizio vitale che oggi richiede circa 142 miliardi di euro l’anno.
 POLONIA. Le criptovalute sembrano volersi ingraziare l'estrema destra
Le criptovalute sembrano volersi ingraziare l'estrema destra. Almeno in Polonia, dove il crollo di Zondacrypto, la più grande piattaforma di scambio del Paese, lo scorso aprile, continua a far parlare di sé. E non tanto per gli arresti, che si susseguono (è finito in manette perfino il presidente del Comitato olimpico polacco), quanto per i legami politici emersi tra il proprietario, Przemysław Kral, e numerose personalità della destra nazionalista. Sono proprio queste ultime, guarda caso, a cercare in tutti i modi di bloccare una regolamentazione più stringente delle criptovalute. Per tre volte, tra novembre 2025 e giugno 2026, la coalizione di governo ha tentato di recepire il regolamento europeo MiCA nell'ordinamento polacco. E ogni volta a bloccarlo è stato Karol Nawrocki, eletto presidente nel giugno 2025 con il sostegno proprio del partito di estrema destra Diritto e Giustizia. In concreto, dal 1° luglio scorso la normativa europea impone un'autorizzazione Casp (crypto asset service provider) per operare sul mercato dell'Ue. In Polonia però non è possibile ottenerla, perché nessuna istituzione ha ancora ricevuto il mandato per rilasciarla. La Polonia rischia così di trasformarsi in un far west delle criptovalute.
(Valori.it)
USA. Schema Ponzi nello Utah. 15 anni di carcere
Utah, protagonista è Matthew Shane Perkins, trader di 48 anni che si appresta ora a scontare quindici anni di carcere. È stato condannato per aver messo in piedi uno schema Ponzi: prometteva a risparmiatori e risparmiatrici poco avveduti rendimenti fantasmagorici, un costante 1% settimanale, investiva in prodotti particolarmente pericolosi e li remunerava non con guadagni reali ma con i soldi dei nuovi clienti. Risultato: quando il castello di carte è crollato sono evaporati 77 milioni di dollari, pari al 90% delle somme raccolte da Perkins e da sua moglie Talease. Nel frattempo la coppia si è comprata un aereo e auto di lusso, e si è concessa battute di caccia in Columbia Britannica da 80mila dollari ciascuna. En passant, non ha dimenticato di fare donazioni alla Chiesa di Gesù Cristo dei Santi degli Ultimi Giorni, per ingraziarsi la vasta comunità mormone dello Stato americano.
(Valori.it)
U.E.. Finanza UE troppo dipendente da cloud e AI extra-europei: l'allarme
Le tre autorità europee di vigilanza finanziaria - Eba (banche), Eiopa (assicurazioni e fondi pensione) ed Esma (mercati finanziari) - lanciano un allarme sulla crescente dipendenza del sistema finanziario dell'Unione europea da fornitori di tecnologia esterni ai confini comunitari. Come riporta Key4biz, nel Rapporto di aggiornamento sui rischi per l'autunno 2026 le tre autorità (note collettivamente come Esa) indicano le dipendenze esterne, le tecnologie emergenti e la crescita del credito privato come le principali vulnerabilità del sistema finanziario dell'Unione.
Il documento, presentato lo scorso 10 settembre al Financial Stability Table del Comitato economico e finanziario dell'Unione europea, segnala che una parte crescente delle infrastrutture digitali su cui si regge la finanza europea - servizi cloud, data center, sistemi ICT e, sempre più, modelli di intelligenza artificiale - resta fuori dal controllo diretto di Bruxelles. Anche mercati strategici come compensazione (clearing), operazioni di pronti contro termine (repo) e rating del credito risultano in larga parte intermediati da soggetti non europei.
Secondo le tre autorità, questa esposizione a fornitori e infrastrutture esterni allo Spazio economico europeo rischia di amplificare l'impatto di shock geopolitici e disservizi operativi. In uno scenario internazionale già teso, un guasto tecnico, una crisi diplomatica, nuove restrizioni normative o un attacco informatico contro un grande fornitore potrebbero propagarsi rapidamente attraverso l'intero sistema finanziario europeo.
Particolare attenzione viene dedicata al fronte della cybersecurity, dove la concentrazione tecnologica in mano a pochi grandi operatori preoccupa maggiormente i regolatori. L'intelligenza artificiale, spiegano Eba, Eiopa ed Esma, sta cambiando velocità e capacità degli attacchi informatici: i sistemi avanzati potrebbero rendere gli attacchi "più potenti e difficili da contenere", permettendo agli attori malevoli di individuare e sfruttare le vulnerabilità dei sistemi informatici a velocità finora impossibili. Per il comparto assicurativo questo si traduce anche in un rischio di accumulo delle richieste di risarcimento legate a polizze cyber, in caso di attacchi più frequenti e più gravi resi possibili dall'AI.
Le tre autorità richiamano l'attenzione anche su un'altra minaccia più a lungo termine: il quantum computing, che rappresenta un potenziale pericolo per i sistemi crittografici attualmente utilizzati da banche e infrastrutture finanziarie per proteggere dati e transazioni. Il punto critico, secondo il rapporto, è che i rischi legati a questa tecnologia potrebbero materializzarsi prima ancora che il quantum computing raggiunga una piena maturità commerciale, lasciando il sistema finanziario esposto con anticipo rispetto ai tempi previsti per contromisure adeguate.
Il rapporto segnala infine come ulteriore area di vulnerabilità la rapida espansione del credito privato in Europa: pur restando un segmento ancora contenuto rispetto ad altre aree del mondo, la sua crescita accelerata, la scarsa trasparenza e i legami sempre più stretti con il sistema finanziario tradizionale potrebbero trasformarlo in un fattore di rischio nei periodi di tensione sui mercati.
Nonostante questo quadro di vulnerabilità emergenti, le tre autorità ribadiscono che il sistema finanziario europeo resta nel complesso solido, sostenuto da fondamentali robusti di banche, assicurazioni e fondi d'investimento. Eba, Eiopa ed Esma non propongono un isolamento tecnologico dell'Europa, ma chiedono un monitoraggio più attento delle dipendenze da fornitori extra-UE e un rafforzamento della preparazione alle crisi legate a cybersicurezza, intelligenza artificiale e quantum computing, invitando autorità di vigilanza e operatori di mercato a mantenere alta la guardia su questi tre fronti di rischio.
ITALIA. BTp Valore raddoppia: dal 19 ottobre due titoli per famiglie e risparmiatori
Il Tesoro torna sul mercato con il consueto appuntamento autunnale dedicato ai piccoli risparmiatori, ma questa volta lo fa con una novità assoluta: per la prima volta saranno collocati contemporaneamente due BTp Valore diversi, che i risparmiatori potranno acquistare alternativamente oppure insieme. Come riporta Il Sole 24 Ore, il collocamento della "coppia" di titoli si terrà nella settimana dal 19 al 23 ottobre.
Entrambi i titoli avranno una durata di cinque anni, ma con caratteristiche diverse nel modo in cui verranno corrisposti gli interessi. Il primo mantiene l'impostazione più tradizionale della famiglia BTp Valore: cedole pagate ogni tre mesi, con un meccanismo a tasso crescente (il cosiddetto step up) che nel tempo alza progressivamente il rendimento cedolare. Il profilo esatto dell'andamento delle cedole sarà reso noto nei giorni immediatamente precedenti l'emissione.
Il secondo titolo, che si chiamerà BTp Valore Insieme, rappresenta invece la vera novità di questa emissione: si tratta di un bond a cedola unica, che non distribuisce interessi periodici ma li accumula fino alla scadenza. In pratica il risparmiatore riceverà un unico accredito finale, comprensivo sia del rimborso del capitale investito sia della somma di tutta la cedola maturata nei cinque anni.
Il Ministero dell'Economia e delle Finanze ha precisato che, pur nella diversità della struttura, i due strumenti offriranno rendimenti equivalenti dal punto di vista finanziario al momento dell'emissione. La scelta tra l'uno e l'altro dipenderà quindi soprattutto dalle esigenze del risparmiatore: chi ha bisogno di un flusso periodico di liquidità potrà orientarsi sul titolo con cedole trimestrali, mentre chi preferisce concentrare l'incasso degli interessi in un'unica soluzione alla scadenza troverà più adatto il BTp Valore Insieme.
I tassi cedolari minimi garantiti e i codici ISIN dei due titoli saranno comunicati venerdì 16 ottobre, pochi giorni prima dell'avvio del collocamento. Come per le precedenti emissioni della famiglia BTp Valore, anche questi titoli saranno riservati esclusivamente ai piccoli risparmiatori retail, potranno essere sottoscritti alla pari e senza commissioni, con un investimento minimo di mille euro e relativi multipli. L'acquisto potrà avvenire tramite la propria banca, l'ufficio postale presso cui si detiene un conto titoli, oppure tramite l'home banking abilitato al trading online.
Sui rendimenti si applica la consueta tassazione agevolata al 12,5%, più favorevole rispetto all'aliquota ordinaria prevista per altre forme di investimento. I titoli di Stato restano inoltre esenti dall'imposta di successione e, fino a un tetto di 50.000 euro investiti, sono esclusi dal calcolo dell'Isee del nucleo familiare.
USA. Class action crypto 2026: risarcimenti record oltre 10 miliardi
Il 2026 si conferma l'anno dei grandi risarcimenti per le vittime dei crac delle criptovalute negli Stati Uniti. Secondo un'analisi pubblicata dal sito legale statunitense lawfold.com, sono oltre 75 le cause attive tra tribunali federali e statali, per un valore complessivo del contenzioso pendente che supera i 12 miliardi di dollari, in crescita del 40% rispetto al 2025.
I casi più rilevanti riguardano i crolli di FTX, Celsius e Voyager, oltre alle azioni della Securities and Exchange Commission (SEC) contro le principali piattaforme di scambio. Binance ha già versato 4,3 miliardi di dollari per chiudere il proprio contenzioso, mentre Ripple ha pagato una sanzione da 125 milioni di dollari nell'ambito della causa con la SEC, ormai conclusa dopo oltre cinque anni di battaglie legali. Per Coinbase e Kraken si stima invece un esborso complessivo di circa 500 milioni di dollari. Nel 2025 i risarcimenti totali erogati alle vittime hanno raggiunto 8,7 miliardi di dollari, e le proiezioni per la fine del 2026 indicano il superamento della soglia dei 10 miliardi. A beneficiarne sono oltre 2,3 milioni di investitori retail coinvolti nelle diverse class action attive, con un recupero medio nel 2025 stimato attorno ai 1.200 dollari a persona.
Tra i casi più imponenti figura quello relativo al crollo dell'ecosistema Terra/LUNA: la relativa class action, che riguarda chi ha detenuto i token LUNA e la stablecoin UST tra maggio 2021 e maggio 2022, ha raggiunto un accordo transattivo da 4,47 miliardi di dollari, già approvato in sede federale, con i richiedenti attualmente impegnati a presentare le prove di reclamo.
Per quanto riguarda FTX, la piattaforma collassata nel novembre 2022, i creditori stanno ricevendo distribuzioni basate sul valore delle criptovalute calcolato alla data del fallimento: chi possedeva token tra luglio 2020 e novembre 2022 può rientrare tra gli aventi diritto. Il meccanismo, se da un lato garantisce il rimborso in dollari dell'importo originario, dall'altro esclude i creditori dai guadagni successivi legati al rialzo dei prezzi delle criptovalute rispetto al 2022.
Anche il caso Celsius Network, la piattaforma che prometteva rendimenti fino al 18% annuo prima di bloccare improvvisamente tutti i prelievi nel giugno 2022, si trova in piena fase di distribuzione. I titolari di conti "custody" hanno recuperato tra l'85% e il 95% del proprio investimento, mentre gli altri creditori ricevono trattamenti differenziati a seconda della tipologia di conto detenuto.
L'articolo di lawfold.com riporta inoltre i criteri di idoneità e le fasce di risarcimento stimate in base alle perdite documentate dai singoli investitori, che vanno da un minimo di 150 dollari fino a superare i 6.000 dollari nei casi con perdite più consistenti. Il quadro complessivo mostra come il settore delle criptovalute, dopo gli scandali e i crolli che hanno segnato il biennio 2022-2023, stia attraversando una fase di resa dei conti giudiziaria senza precedenti, con tribunali e curatori fallimentari sempre più attivi nel restituire fondi agli investitori danneggiati.
USA. Perché i TBond sono al massimo di rendimento
I rendimenti dei titoli del Tesoro USA (i Treasury) si attestano su massimi pluridecennali, mentre prosegue l’ondata di vendite a livello globale sul mercato obbligazionario (i rendimenti delle obbligazioni si muovono in direzione opposta rispetto ai loro prezzi) su rinnovate scommesse di ulteriori rialzo dei tassi da parte della Federal Reserve e di altre importanti banche centrali in giro per il mondo.
Il rendimento del titolo di riferimento a 10 anni, collegato ai tassi dei mutui, è salito fino al 5,14%, il massimo dal luglio 2007, mentre quello a 30 anni ha raggiunto il 5,44%, un massimo che non si registrava dal 2004. Anche i rendimenti europei sono in crescita, mentre quelli del debito giapponese hanno toccato livelli che non si vedevano dal 1996 alla riapertura dei mercati dopo una pausa di tre giorni.
Ieri, tre fattori hanno guidato l’aumento dei rendimenti negli Stati Uniti. In primo luogo, il prezzo del petrolio è rimbalzato – con il Brent attestatosi intorno ai 102 dollari al barile – dopo che il presidente iraniano ha dichiarato con tono di sfida all’ONU che il suo Paese non consentirà la libertà di navigazione attraverso lo Stretto di Hormuz finché rimarranno in vigore le sanzioni. In secondo luogo, l’indice PMI composito degli Stati Uniti per il mese di settembre è salito a 58,4 dai 56 di agosto, il livello più alto dal luglio 2021 e ben al di sopra del consenso di 55,3; infine, l’asta di titoli a 5 anni per un valore di 70 miliardi di dollari si è rivelata disastrosa.
Stanno inoltre pesando le parole di alcuni banchieri centrali statunitensi. Michael Barr, membro del Consiglio dei governatori della Fed, ha dichiarato ieri che è probabile che vengano adottati “ulteriori adeguamenti della politica monetaria” per riportare l’inflazione all’obiettivo prefissato. Oggi, il presidente della Federal Reserve di New York, John Williams, ha affermato che sarebbe “ragionevole” attendersi un ulteriore rialzo dei tassi di interesse da parte della Fed entro la fine dell’anno.
L’aumento dei costi di finanziamento sta mettendo sotto pressione il presidente statunitense Donald Trump in vista delle elezioni di metà mandato di novembre, con il malcontento per gli elevati tassi sui mutui e per il costo della vita. Trump ha chiesto che i tassi di interesse USA siano “all’1% o meno” e ha criticato quello che ha definito un consiglio della Fed “ostile” per la decisione di alzare i tassi all’inizio del mese. A metà agosto, il Segretario al Tesoro Scott Bessent aveva ampliato il programma governativo di riacquisto di titoli obbligazionari nel tentativo di allentare la pressione, sebbene l’iniziativa abbi avuto finora scarso impatto.
(Start Magazine)
ITALIA. La mappa di chi paga le tasse
Irpef, chi paga davvero l'imposta sul reddito in Italia? Le dichiarazioni presentate nel 2025, relative ai redditi prodotti nel 2024, mostrano una forte concentrazione del prelievo: 42,8 milioni di persone hanno presentato una dichiarazione dei redditi, ma soltanto 34,1 milioni hanno versato almeno un euro di Irpef. Considerando una popolazione complessiva di circa 58 milioni di residenti, l'analisi di Itinerari Previdenziali individua quindi circa 24,8 milioni di persone che non risultano versare Irpef.
I dati
Complessivamente sono stati dichiarati 1.076 miliardi di euro di redditi, per un gettito complessivo di 216,24 miliardi di euro (193,316 per l’Irpef ordinaria; 16,17 per le addizionali regionali e 6,76 per quelle comunali).
A pagare sono però i 'soliti noti': nonostante aumentino sia i dichiaranti, vale a dire 42.837.963 persone che hanno presentano una dichiarazione dei redditi, sia i versanti, vale a dire 34.105.072 soggetti che hanno effettivamente corrisposto almeno 1 euro di Irpef, il carico fiscale del Paese continua a gravare sulle spalle di quei circa 8 milioni di contribuenti che dichiarano 35mila euro lordi l’anno - all’incirca 2mila euro netti al mese – e versano il 65% di tutta l’Imposta sui redditi delle persone fisiche.
Sul versante opposto, sono circa 24,8 milioni gli italiani che non dichiarano redditi, corrispondendo poco o nulla delle imposte dirette necessarie, tra le altre cose, a sostenere i costi del nostro welfare.
Secondo gli autori dell'osservatorio, "un quadro complesso, e soprattutto distante da quella narrazione che vuole (tutti) gli italiani oppressi dalle tasse, che dovrebbe quantomeno invitare a riflettere media, sindacati e classi politiche su equità e sostenibilità del sistema di protezione sociale del Paese".
Quanto pagano gli italiani in base al reddito
La distanza tra le diverse fasce emerge già dai redditi più bassi. Secondo i dati riportati da Itinerari Previdenziali, sono 7,9 milioni i contribuenti che dichiarano fino a 7.500 euro lordi all’anno: l’Irpef media versata è di appena 19 euro.
Nella fascia compresa tra 7.500 e 15 mila euro si trovano altri 7,4 milioni di dichiaranti, con un'imposta media di 204 euro.
Salendo con il reddito, cambiano rapidamente anche gli importi versati. I contribuenti tra 15 mila e 20 mila euro sono circa 4,79 milioni e pagano mediamente 1.773 euro di Irpef (che si riduce a 1.288 euro se rapporta al numero di abitanti): valore, per avere un ordine di confronto, ben al di sotto del costo pro capite della sanità, ammontata nel 2024 a 2.347euro. Per garantire la sola sanità a questa metà della popolazione, occorre dunque che altri cittadini si carichino di una spesa pari a 54,45 miliardi.
Tra 20 mila e 26 mila euro ci sono invece circa 6,65 milioni di contribuenti, con un'imposta media di 3.284 euro.
Mentre chi dichiara fino a 29 mila euro rappresenta il 69,78% dei contribuenti, ma contribuisce per il 21,33% dell'Irpef complessiva, un’imposta di 46 miliardi, pari a un terzo della spesa sanitaria..
All'estremo opposto, quanti dichiarano dai 35mila euro lordi in su rappresentano invece il 18,78% del totale contribuenti e pagano il 65% di tutta l’Irpef.
Considerando la fascia tra 29 mila e 35 mila euro (l’11,44% del totale), l'analisi sostiene che poco più del 30% dei contribuenti contribuisce a circa il 79% dell'Irpef. Una fotografia appunto "distante dal falso mito che vuole l’intera popolazione italiana tartassata dal fisco e dalle eccessive imposte", sottolineano da Itinerari previdenziali.
Cuzzilla: "Serve un cambio di rotta"
"La redistribuzione senza reciprocità rischia di diventare la grande asimmetria italiana. Abbiamo universalizzato le prestazioni, ma non la responsabilità di finanziarle. Oggi meno del 19% dei contribuenti sostiene da solo quasi due terzi dell’intera Irpef. A questa forte concentrazione del prelievo si accompagna un altro paradosso: in sedici anni la spesa assistenziale è più che raddoppiata, passando da 73 a oltre 180 miliardi, senza una corrispondente riduzione della povertà. È il segnale che non basta redistribuire di più: occorre redistribuire meglio", afferma Stefano Cuzzilla, presidente Cida. "La progressività -continua- è un principio di equità, ma non può trasformarsi nella penalizzazione permanente di chi lavora, produce e dichiara integralmente il proprio reddito". "Serve un cambio di rotta: meno pressione su chi già sostiene il sistema, più contrasto all’evasione, un welfare capace di concentrare le risorse su chi ne ha realmente bisogno e di accompagnare le persone verso il lavoro e l’autonomia, aumentando la base di chi contribuisce”, conclude Cuzzilla.
Redditi alti
A dichiarare 300mila euro lordi l’anno (circa 155mila euro al netto di imposte, contributi e oneri indeducibili) sono solo 58.700 cittadini, lo 0,1% della popolazione italiana. Nel complesso, questa fascia di contribuenti versa il 6,49% di tutta l’Irpef, per un valore di 14,03 miliardi e un importo pro capite di 238.006 euro: da soli, corrispondono cioè più Irpef di 27,8 milioni di cittadini con redditi fino a 20mila euro i quali, in totale, versano 10,84 miliardi. Tra 200 e 300mila euro di reddito si colloca lo 0,21% dei contribuenti, 89.558 persone che pagano il 3,63% dell’Irpef, e tra 100mila e 200mila euro altri 597.357 versanti, che versano 26,2 miliardi di euro, pari al 12,14% del totale. Complessivamente, dunque, questi tre scaglioni di reddito, cui corrispondono 745.615 persone, l’1,75% dei contribuenti/versanti, pagano il 22,25% dell’Irpef.
Da Itineri previdenziali si sottolinea che si tratta di "soggetti che, pur dando con le loro imposte un contributo fondamentale al Paese, sono sostanzialmente trascurati da ogni proposta di sindacati e politica, e anzi spesso 'minacciati' di ulteriori imposte o tagli, come la patrimoniale".
(AdnKronos)
U.E.. Europol, a Lisbona la conferenza su protezione dati e diritti fondamentali
Come funzionare l'applicazione della legge in modo efficace senza sacrificare i diritti fondamentali e lo stato di diritto? È questa la domanda al centro della 17esima conferenza della rete di esperti in protezione dei dati di Europol (EDEN, Europol Data Protection Experts Network), svoltasi a Lisbona, in Portogallo, il 22 e 23 settembre 2026, con il titolo "Do Not Cross: Protecting Citizens, Preserving Rights" (Non oltrepassare il limite: proteggere i cittadini, preservare i diritti).
Come riporta Europol, l'evento ha messo al centro del dibattito protezione dei dati, cybersicurezza e diritti fondamentali, in un momento in cui le minacce alla sicurezza evolvono più rapidamente delle norme pensate per contenerle e i confini digitali diventano sempre più incerti.
La conferenza è stata organizzata congiuntamente da Europol, dalle autorità delle forze dell'ordine portoghesi e dall'Accademia di Diritto Europeo (ERA), e si è svolta nella sede della Polícia Judiciária di Lisbona. Tra le voci principali presenti figuravano il direttore esecutivo di Europol, il Garante europeo per la protezione dei dati (EDPS) e un rappresentante di alto livello della polizia giudiziaria portoghese, insieme a funzionari dell'Unione europea, responsabili della protezione dei dati (DPO), accademici, rappresentanti della società civile, del settore privato e della magistratura.
Secondo il programma dell'evento pubblicato dall'Accademia di Diritto Europeo, i lavori hanno affrontato i punti di frizione che caratterizzano l'attività di polizia moderna, tra cui il tema della sovranità digitale in un contesto sempre più dipendente dal cloud, la necessità di garantire un uso sicuro e legale dei dati nelle attività di contrasto, e la crescente diffusione di reti "nichiliste violente" online, un fenomeno che si colloca all'incrocio tra sicurezza, tecnologia e diritti fondamentali.
Tra i temi discussi durante i due giorni di lavori figurano anche l'intelligenza artificiale, l'apprendimento automatico e il riconoscimento facciale, strumenti sempre più utilizzati dalle forze di polizia ma che pongono interrogativi delicati sul piano della tutela della privacy e dei diritti dei cittadini nelle indagini transnazionali.
La rete EDEN, istituita nel 2015 dalla funzione di protezione dei dati di Europol, riunisce oggi oltre 700 tra esperti delle forze dell'ordine, rappresentanti del settore privato, del mondo accademico e delle organizzazioni non governative, con l'obiettivo di favorire lo scambio di conoscenze e buone pratiche in materia di protezione dei dati personali nell'ambito della cooperazione di polizia europea.
USA. Criptovalute sponsorizzate da vip: rischio truffa quasi quintuplicato
Le criptovalute promosse da personaggi famosi hanno una probabilità di rivelarsi truffe fino a quasi cinque volte superiore rispetto ai progetti privi di testimonial noti. È quanto emerge da uno studio condotto da due ex economisti della SEC, la Consob statunitense, Joshua T. White e Sean Wilkoff, dal titolo "The Effect of Celebrity Endorsements on Crypto". Come riporta Crypto Briefing, la ricerca dimostra che le sponsorizzazioni di vip non solo non garantiscono alcuna qualità del progetto, ma anzi rappresentano un indicatore predittivo di frode.
Secondo i due autori, entro l'aprile 2023 le offerte iniziali di monete (ICO) sponsorizzate da celebrità mostravano un aumento della probabilità di truffa compreso tra 39 e 40 punti percentuali rispetto ai progetti senza testimonial famosi. Il fenomeno è peggiorato nel tempo: fino a settembre 2019 l'incremento del rischio scam legato agli endorsement vip si attestava tra 23 e 26 punti percentuali, per poi quasi raddoppiare nei quattro anni successivi. Lo studio ha analizzato il comportamento di 21 celebrità attive tra il 2016 e il 2018, tra cui Floyd Mayweather, Snoop Dogg, Paris Hilton e Lionel Messi, per poi estendere l'osservazione fino al 2025 con un dataset raccolto manualmente a partire dal 2013.
Il meccanismo individuato dai ricercatori è chiaro: le sponsorizzazioni di celebrità finiscono per sostituire i tradizionali segnali di qualità che i progetti seri utilizzano per attrarre investitori, come i whitepaper tecnici, le credenziali verificabili del team e gli audit di sicurezza. Al loro posto, la notorietà del testimonial genera raccolte di capitale più consistenti e migliori condizioni di quotazione sugli exchange nel breve periodo, attirando un pubblico più ampio di piccoli risparmiatori attratti dalla visibilità mediatica piuttosto che dai fondamentali del progetto. I dati mostrano inoltre che i token sponsorizzati da celebrità avevano il 37% di probabilità in meno di prevedere una fase di pre-vendita, un passaggio che normalmente fornisce ulteriori segnali di prezzo agli investitori.
Lo schema che emerge dallo studio è ricorrente: un lancio spinto dall'entusiasmo mediatico, un breve rialzo iniziale del prezzo e infine un crollo che lascia gli investitori al dettaglio a sostenere le perdite, mentre chi ha promosso il progetto nelle fasi iniziali riesce a liquidare le proprie posizioni in tempo. I progetti sponsorizzati da celebrità prive di reale competenza in ambito tecnologico o finanziario tendono a registrare i cali di performance più marcati dopo il picco iniziale.
Tra i casi citati spicca quello di Kim Kardashian, che nel 2022 ha accettato di pagare 1,26 milioni di dollari alla SEC per non aver dichiarato di essere stata pagata per promuovere il token EthereumMax (EMAX) sui social network. Come parte dell'accordo, all'influencer è stato imposto il divieto di promuovere asset crypto per tre anni. Anche il nome del pugile Floyd Mayweather è stato più volte associato a presunte truffe legate a progetti token, mentre l'ex kickboxer e influencer Andrew Tate è stato collegato a iniziative che hanno subito rapidi crolli di valore subito dopo il lancio.
Secondo lo studio, l'atteggiamento della SEC nei confronti di questo fenomeno è cambiato negli anni: da semplice curiosità di marketing, gli endorsement di celebrità vengono ora considerati dagli inquirenti un vero e proprio segnale di allarme da monitorare. A complicare ulteriormente il quadro è arrivata, tra il 2024 e il 2025, la diffusione di deepfake generati con l'intelligenza artificiale: video e audio sintetici che imitano personaggi noti sono stati utilizzati da malintenzionati per promuovere lanci di token fraudolenti e finti giveaway, contribuendo a perdite complessive per miliardi di dollari a livello globale.
Le conclusioni dei due ricercatori sono nette: il coinvolgimento di una celebrità può favorire un apprezzamento del prezzo nel breve periodo, ma è un indicatore affidabile di esiti negativi nel lungo termine e di un rischio di frode più elevato. Gli autori dello studio invitano quindi gli investitori a non fidarsi ciecamente di una sponsorizzazione vip, ricordando che dovrebbe essere semmai la celebrità stessa a condurre verifiche approfondite prima di prestare il proprio volto e la propria credibilità a un progetto crypto.
ITALIA. ABI: credito in ripresa, prestiti +3,4% e mutui casa al 3,56%
Il credito bancario in Italia continua la sua fase di espansione. Secondo il Rapporto mensile dell'ABI (Associazione Bancaria Italiana) riferito ad agosto 2026, il totale dei prestiti a famiglie e imprese è cresciuto del 3,4% su base annua, in accelerazione rispetto al +3,3% registrato a luglio. La crescita prosegue ininterrotta da marzo 2025 e ha riportato i finanziamenti complessivi sui livelli di ottobre 2022. Per le famiglie si tratta del ventesimo mese consecutivo di aumento dei prestiti, mentre per le imprese è il quattordicesimo mese di fila.
Sul fronte dei costi, il quadro è però meno favorevole per chi acquista casa. Il tasso medio sul totale dei prestiti in essere, cioè su tutti i finanziamenti sottoscritti negli anni e ancora attivi, è salito al 4,19% (dal 4,17% di luglio). Il tasso medio sui nuovi mutui per l'acquisto di abitazioni è aumentato al 3,56%, con un incremento di 16 punti base rispetto al mese precedente: si tratta del valore più alto registrato dall'agosto 2024. Al contrario, il tasso medio sui nuovi finanziamenti alle imprese è sceso al 3,66%, in calo di 13 punti base sul mese precedente.
Il vice direttore generale vicario dell'ABI, Gianfranco Torriero, ha commentato che circa tre mutui su quattro già sottoscritti sono a tasso fisso, un dato che immunizza la maggior parte delle famiglie dagli aumenti dei tassi di interesse. Torriero ha sottolineato la differenza rispetto al periodo 2006-2007, quando a prevalere erano invece i mutui a tasso variabile, che esponevano le famiglie in modo più diretto alle oscillazioni del costo del denaro. Il dirigente ha però avvertito che sarà necessario osservare l'evoluzione di uno scenario economico "in peggioramento", segnato da una dinamica del Pil poco brillante e da un deterioramento delle attese degli imprenditori, chiedendosi quale possa essere il riflesso sulla rischiosità complessiva dei portafogli bancari.
Il rapporto ABI fornisce anche un quadro della raccolta bancaria. La raccolta diretta complessiva, che comprende depositi e obbligazioni, è aumentata del 2,3% su base annua, raggiungendo 2.152,6 miliardi di euro. I depositi bancari sono cresciuti dell'1,8% (dopo il +2,4% del mese precedente), mentre la raccolta a medio e lungo termine tramite obbligazioni è salita del 6%. Il rendimento delle nuove emissioni di obbligazioni bancarie a tasso fisso si è attestato all'1,73%.
Migliora anche la qualità del credito: i crediti deteriorati netti sono scesi a 28 miliardi di euro a luglio, in calo rispetto ai 28,6 miliardi di marzo 2026 e ai 29,1 miliardi di dicembre 2025, pari all'1,30% del totale dei crediti. Dal picco di 196,3 miliardi di euro raggiunto nel 2015, la riduzione complessiva supera oggi i 168 miliardi di euro.
ITALIA. Criptovalute non dichiarate: l'Agenzia delle Entrate avvia i controlli
L'Agenzia delle Entrate ha avviato controlli mirati nei confronti di chi possiede criptovalute, token o Nft senza averli riportati nella dichiarazione dei redditi. Come riporta La Legge per Tutti, l'amministrazione finanziaria ha abbandonato l'approccio delle semplici lettere di compliance per passare ad accertamenti diretti, incrociando i dati trasmessi dagli exchange con quanto dichiarato dai contribuenti.
Ogni movimento su piattaforme di scambio lascia infatti una traccia documentale che le piattaforme stesse trasmettono al Fisco. Chi incassa plusvalenze o detiene asset digitali all'estero senza compilare il quadro RW rischia il recupero integrale delle imposte dovute, l'applicazione di sanzioni pesanti e la perdita del valore di carico dei propri investimenti.
Le verifiche riguardano in particolare le annualità 2023 e 2024 e si concentrano su chi non ha approfittato della sanatoria straordinaria prevista dalla legge di bilancio 2023 (legge 197/2022). Quella procedura agevolata permetteva di regolarizzare l'omesso monitoraggio fiscale e i redditi non dichiarati entro il 30 novembre 2023, pagando un'imposta sostitutiva ridotta del 3,5% sul valore detenuto a fine anno o al momento del realizzo, più una sanzione dello 0,5% annuo a titolo di interessi e penalità.
Per individuare i profili da controllare, gli ispettori hanno applicato tre criteri: l'effettiva produzione di plusvalenze imponibili nel corso dell'anno, il possesso accertato di cripto-attività al 31 dicembre e l'esecuzione di versamenti sul conto dell'intermediario. Le liste definitive si sono ridotte a meno di mille soggetti in tutta Italia, considerati ad alto rischio: a loro vengono inviati questionari con cui devono giustificare l'origine dei fondi, le date e gli importi di acquisti e vendite, oltre alle plusvalenze realizzate. Se il contribuente non riesce a dimostrare il costo di acquisto, il Fisco calcola la plusvalenza assumendo un costo pari a zero, tassando quindi l'intero incasso.
Il quadro normativo è destinato a cambiare ulteriormente nei prossimi mesi. Dal 2027, con effetto retroattivo ai dati del 2026, entrerà in vigore lo scambio automatico di informazioni tra gli Stati dell'Unione europea, grazie al recepimento della direttiva Dac 8 tramite il decreto legislativo 194/2025. Nel frattempo, dal 30 giugno 2026 la vigilanza sui prestatori di servizi legati alle cripto-attività è passata dall'Organismo Agenti e Mediatori (OAM) a Banca d'Italia e Consob, secondo quanto previsto dalla disciplina europea MiCAR.
U.E.. ESMA: mercati resilienti ma a rischio di correzioni improvvise
L'ottimismo degli investitori maschera vulnerabilità geopolitiche ed economiche ancora irrisolte. È l'allarme lanciato dall'ESMA, l'autorità europea di vigilanza sui mercati finanziari, nel suo secondo rapporto di monitoraggio dei rischi per il 2026.
Come riporta ESMA, i mercati hanno finora mostrato resilienza, ma le valutazioni elevate nel settore tecnologico e le tensioni geopolitiche stanno mettendo alla prova questa tenuta, in un contesto segnato da inflazione persistente e crescita economica più debole. Il documento analizza gli sviluppi e le condizioni dei principali segmenti dei mercati finanziari dell'Unione europea nella prima metà del 2026, offrendo anche approfondimenti su temi specifici come la frammentazione del mercato dei fondi UCITS, le tendenze delle IPO tecnologiche negli Stati Uniti e i cosiddetti "prediction markets".
Un capitolo del rapporto è dedicato all'impatto del conflitto in Medio Oriente sui mercati azionari: dopo un crollo improvviso seguito allo scoppio delle ostilità, i prezzi sono poi rimbalzati fino a tornare, o addirittura superare, i livelli precedenti alla crisi. Secondo l'ESMA, però, le valutazioni elevate, unite a un quadro macro-finanziario e geopolitico in peggioramento, hanno accresciuto il rischio di correzioni improvvise e violente.
Anche sul fronte obbligazionario emergono segnali di preoccupazione: sono cresciuti i timori sulle condizioni di finanziamento e sul tradizionale ruolo di "bene rifugio" dei titoli di Stato, con rendimenti sovrani in aumento e spread in ampliamento, mentre la volatilità resta elevata nonostante gli indicatori di qualità del credito nell'Unione europea siano rimasti sostanzialmente stabili.
L'autorità sottolinea che occorre monitorare con attenzione anche i segmenti meno trasparenti e sempre più interconnessi del sistema finanziario, comprese le esposizioni del credito privato verso il mercato statunitense. Nonostante le tensioni recenti, le infrastrutture di mercato hanno retto bene alla pressione, anche se i sistemi di regolamento hanno registrato a inizio aprile un breve aumento delle transazioni fallite.
La presidente dell'ESMA, Verena Ross, ha invitato sia gli investitori retail sia quelli istituzionali a mantenere un atteggiamento vigile e a prepararsi a possibili correzioni di mercato di forte entità, viste le fragilità che restano nascoste sotto la superficie di un clima generale di fiducia.
Il rapporto dedica inoltre spazio a temi di frontiera come la finanza sostenibile, la tokenizzazione degli asset, la finanza decentralizzata (DeFi), l'intelligenza artificiale e il quantum computing, quest'ultimo reduce da un anno, il 2025, di finanziamenti record a livello globale.
 INDIA. GainBitcoin: come nacque la più grande truffa crypto indiana
Nel 2015 Amit Bhardwaj lanciò in India una piattaforma chiamata GainBitcoin, presentandola come un investimento capace di generare un reddito passivo costante grazie al Bitcoin. Come ricostruisce HDFC Sky, agli investitori veniva promesso un rendimento fisso del 10% al mese per 18 mesi, presentato come frutto di operazioni di mining redditizie condotte dalla società.
Il meccanismo si basava su un modello di marketing multilivello: chi aderiva riceveva commissioni per ogni nuovo investitore reclutato. Questo sistema di referral trasformò gli stessi partecipanti nella principale forza di vendita della piattaforma, che poté così crescere rapidamente senza bisogno di campagne pubblicitarie tradizionale, sfruttando invece reti di amici, conoscenti e le comunità locali interessate alle criptovalute. I primi pagamenti effettuati ai partecipanti iniziali crearono un'illusione di solidità e legittimità, che a sua volta alimentò il passaparola e la paura di restare esclusi da un'occasione di guadagno facile. In realtà, come accade nei classici schemi Ponzi, quei rendimenti non provenivano da alcuna attività di mining o trading realmente profittevole, ma semplicemente dal denaro versato dai nuovi investitori.
Il Bitcoin è un asset estremamente volatile, con un prezzo che può oscillare in modo marcato in base al clima di mercato, agli eventi globali, alla regolamentazione e alla domanda degli investitori. Per questo, sottolinea l'analisi, nessun investimento legittimo legato al Bitcoin può onestamente garantire un rendimento fisso mese dopo mese: nemmeno gestori di fondi professionisti, trader esperti o vere aziende di mining sono in grado di promettere profitti costanti indipendentemente dalle condizioni di mercato. La promessa di GainBitcoin era quindi già di per sé un campanello d'allarme che avrebbe dovuto insospettire chiunque valutasse l'investimento.
Lo schema arrivò a coinvolgere decine di migliaia di investitori in India, per un ammontare in Bitcoin stimato in migliaia di crore di rupie, diventando una delle più grandi frodi legate alle criptovalute mai registrate nel paese. Le autorità indiane hanno più volte descritto GainBitcoin come uno dei più grandi schemi Ponzi al mondo nel settore crypto, con indagini che negli anni hanno coinvolto la polizia di Pune, l'Enforcement Directorate e, più recentemente, il Central Bureau of Investigation, dopo un ordine della Corte Suprema indiana che ha disposto il trasferimento di tutte le denunce collegate al caso a un'unica autorità investigativa.
ITALIA. Consob oscura 7 nuovi siti abusivi: totale a 1.829
La Consob ha ordinato l'oscuramento di altri sette siti internet nell'ambito della sua attività di contrasto all'abusivismo finanziario. Come riporta Teleborsa, cinque di questi siti offrivano servizi e attività di investimento su strumenti finanziari senza la necessaria autorizzazione, mentre gli altri due venivano usati per promuovere e collocare abusivamente prodotti finanziari tramite tecniche di comunicazione a distanza.
Nel provvedimento, l'Autorità ha reso pubblici i nomi e gli indirizzi dei portali coinvolti: "DMAsseteuBV" (con il sito dmaeu.com e le pagine collegate clientzone.dmaeu.com e wt.dmaeu.com), "Spread Markets" (spread-marketfx.com e la relativa pagina client.spread-marketfx.com), "Aurora Trade Limited" (aurora-trade.ltd e cfd.aurora-trade.ltd), "Lgquantichft" (lgquantichft-fund.com e trade-lgquantichft.com), "Settecmanagement" (settcm-group.io e client.settcm-group.io) e "Giro Sharing" (girosharing.com e girouu.com).
Per bloccare l'accesso a questi portali dall'Italia, la Consob si è avvalsa dei poteri previsti dal cosiddetto "Decreto Crescita", la normativa che dal 2019 consente all'Autorità di ordinare ai fornitori di connettività internet operanti sul territorio nazionale di inibire l'accesso ai siti di intermediari finanziari non autorizzati.
Con questo nuovo intervento, il numero complessivo dei siti oscurati dalla Consob dal luglio 2019 sale a 1.829. Si tratta dell'ennesima azione di una campagna sistematica che l'Autorità porta avanti da anni per contrastare le piattaforme che offrono servizi di trading, consulenza finanziaria o collocamento di prodotti d'investimento senza le autorizzazioni previste dalla legge, esponendo i risparmiatori italiani al rischio di truffe e perdite economiche.
Come sempre, la Consob ricorda che l'oscuramento effettivo dei siti richiede alcuni giorni per motivi tecnici, in quanto le attività vengono materialmente eseguite dai singoli fornitori di connettività operanti in Italia. L'Autorità invita i risparmiatori a verificare sempre, prima di affidare i propri capitali a un intermediario, che questo sia effettivamente autorizzato a operare, consultando gli elenchi ufficiali disponibili sul sito dell'Autorità.
REGNO UNITO. Fondo tech Manchester and London crolla 25% per crisi hedge fund AI
Il fondo di investimento tecnologico britannico Manchester and London (MNL) ha chiuso il suo esercizio finanziario, terminato il 31 luglio, con un crollo del 25% del proprio portafoglio, un dato che secondo gli analisti dimostra i rischi di puntare tutto sull'intelligenza artificiale. Come riporta QuotedData, al 22 giugno il fondo aveva registrato un rendimento degli investimenti del 51%, ma questo risultato si è quasi azzerato a causa del quasi collasso dell'hedge fund statunitense specializzato in intelligenza artificiale Situational Awareness, che ha provocato una "volatilità eccezionale" sui titoli del settore.
Nonostante il gestore del fondo, Mark Sheppard, abbia tagliato drasticamente l'esposizione al mercato, il valore patrimoniale netto di MNL è calato di un quarto entro la fine di luglio, un declino superiore anche al 23,2% registrato dal paniere Morgan Stanley Broad AI, l'indice che raggruppa i principali titoli legati all'intelligenza artificiale.
Il tracollo di Manchester and London appare molto più marcato rispetto a quello di altri fondi concorrenti attivi nello stesso settore: Polar Capital Technology e Allianz Technology hanno infatti riportato per lo stesso mese di luglio cali rispettivamente del 13,8% e dell'11,7%, decisamente più contenuti.
Grazie a questa frenata, il guadagno complessivo degli investimenti del fondo per l'intero anno si è ridotto al 13,2%, un dato comunque positivo se si considera che rappresenta il quarto anno consecutivo in cui il trust d'investimento, che gestisce un patrimonio di 376 milioni di sterline, riesce a mantenere rendimenti a doppia cifra.
Alla base della turbolenza c'è la vicenda di Situational Awareness, l'hedge fund fondato dal giovane ex ricercatore di OpenAI Leopold Aschenbrenner, che a fine luglio ha subito perdite ingenti a causa di scommesse fortemente indebitate sui titoli dei semiconduttori e su altre società legate all'intelligenza artificiale. Il fondo statunitense era arrivato a gestire asset per circa 45 miliardi di dollari prima che il crollo dei titoli tecnologici lo costringesse a cedere gran parte del proprio portafoglio azionario pubblico al rivale Citadel, guidato da Ken Griffin, in un salvataggio che ha scosso i mercati finanziari globali.
ITALIA. Gli italiani sono più sospetti nei confronti dell'intelligenza artificiale. Indagine
I cittadini della Penisola sono più sospettosi nei confronti dell’AI. Nel 2020 due italiani su tre guardavano allo sviluppo dell’intelligenza artificiale come a qualcosa di positivo. Sei anni dopo la quota è scesa sotto la metà. Secondo un’indagine Swg realizzata con Fondazione Lottomatica e presentata alla Camera nell’evento “Fatti non cose. Raccontare l’economia”, il 49% delle persone ascoltate (circa 800 soggetti) considera l’Ai un fenomeno positivo, contro il 68% del 2020. Nello stesso periodo chi la vede come motivo di preoccupazione è passato dal 23% al 45%. La distanza tra i due fronti, così, si è ridotta da 45 a 4 punti. Ma gli italiani sono preparati ad affrontare le conseguenze dello sviluppo tecnologico? La risposta cambia in base alle preferenze politiche. Se nel centrodestra più della metà degli elettori si dice fiduciosa, nel centrosinistra solo il 39% degli intervistati è positivo.
Mutuo ristrutturazione MPS: ritardi e cambio condizioni, si può contestare?
Nel corso dei mesi ho consegnato tutta la documentazione richiesta, partecipato agli incontri in filiale e fornito tempestivamente le integrazioni richieste. Sono state progressivamente prospettate diverse soluzioni di finanziamento, fino ad arrivare a una struttura relativa al mutuo di €120.000 con erogazione collegata agli stati di avanzamento dei lavori.
Nel frattempo, confidando nel concreto avanzamento della pratica, la mia famiglia ha svuotato completamente l'abitazione, venduto parte degli arredi, preso una sistemazione temporanea e sostenuto le relative spese; il geometra e l'impresa erano pronti ad avviare i lavori.
Dopo circa sette mesi, tuttavia, il finanziamento non è ancora arrivato a una conclusione.
Il 15 giugno 2026 ho presentato un reclamo formale all'Ufficio Reclami MPS, chiedendo chiarimenti sullo stato della pratica e sulle ragioni del ritardo. La Banca ha risposto il 30 luglio 2026, sostenendo, tra l'altro, che sarebbero mancati alcuni documenti, che non sarebbe stata integralmente versata la somma di €40.000 richiesta come mezzi propri e che sarebbero emersi due prestiti personali che la Banca afferma non essere stati comunicati in precedenza.
Contesto tale ricostruzione, in quanto la documentazione è stata progressivamente consegnata alla filiale e i contratti relativi ai finanziamenti Agos e Findomestic sono stati trasmessi nei giorni 11 e 12 maggio 2026 su specifica richiesta della Banca. Nello stesso periodo ho inoltre fatto accreditare sul conto €30.000 messi a disposizione dalla mia famiglia.
La questione che oggi mi preoccupa maggiormente è che, dopo mesi di trattativa e dopo che ci era stata prospettata e sottoscritta una determinata struttura dell'operazione/pre-contratto per il mutuo di €120.000, nell'ultimo incontro la Banca ha prospettato una struttura diversa, con ulteriori esborsi a carico nostro e condizioni economiche differenti.
Mi trovo quindi, dopo circa sette mesi, senza aver potuto iniziare la ristrutturazione e con una struttura del finanziamento che viene nuovamente modificata. Vorrei sapere se la condotta della Banca, alla luce della durata della trattativa, delle diverse soluzioni prospettate, della documentazione fornita, del reclamo già presentato e del successivo cambiamento delle condizioni dell'operazione, possa essere contestata sotto il profilo della correttezza, trasparenza e buona fede nelle trattative e quali siano le possibilità di tutela e di richiesta dei danni patrimoniali documentabili.
Valeriu
Gentile Valeriu,
dalla risposta della banca risulta che, al 30 luglio, mancavano ancora 10.000 € dei 40.000 € richiesti come mezzi propri, oltre ad alcuni documenti importanti. Voi sostenete di aver consegnato tutto, mentre la banca afferma il contrario: per contestare questa ricostruzione servono ricevute di invio, date e documenti precisi. La prima preoccupazione, visto che avete già predisposto l'avvio dei lavori, sarebbe capire se il mutuo possa andare avanti e a quali condizioni. Se la banca ha appreso solo a maggio dei prestiti personali, è comprensibile che abbia dovuto rivedere la valutazione iniziale, certo avrebbe dovuto chiarire fin dall'inizio quali informazioni le occorrevano, evitando di cambiare impostazione dopo mesi. Prima di accettare la nuova proposta, le consigliamo di valutare con attenzione gli esborsi aggiuntivi e la sostenibilità delle rate. Una volta erogato il mutuo, potrete anche valutare una surroga, se un'altra banca sarà disposta ad accoglierla.
In conclusione consigliamo di fare una valutazione costi-benefici fra il mutuo alle nuove condizioni e le perdite che subireste rinviando la ristrutturazione. La contestazione dell'operato di MPS resta possibile, se supportata dalle prove. Con le informazioni disponibili non possiamo ancora stabilire quanto del ritardo dipenda dalla banca e quanto dalla consegna della documentazione.
RCA: dopo il sinistro la responsabilità viene rideterminata al 100%
ho avuto un sinistro nel mese di luglio 2026 riconosciuto al 50% di responsabilità e liquidato il mese dopo.
A settembre 2026 ho pagato regolarmente il premio in scadenza, tra l'altro a prezzo ridotto rispetto lo scorso anno. In seguito, qualche giorno dopo ricevo una comunicazione che vi allego sotto, che mi lascia perplesso e mi fa presumere una forma di imbroglio.
"Egr. Sig. in merito al sx in oggetto, oggi Zurich comunica che il Sarc (uff. sinistri collegato alla motorizzazione) Le ha imputato la responsabilità totale (sx inizialmente definito in concorso) confermando pero' che l'importo di €. 1100,00 da Lei incassato NON sarà da restituire.
Alla scadenza della polizza (02/09/2027) Le verrà quindi addebitato il malus con probabile aumento del premio."
In attesa di un vostro gentile riscontro, rinnovo la stima e gratitudine per il vostro servizio, e vi porgo cordiali saluti.
Danilo
Gentile Danilo,
Capiamo la sua perplessità, ma quanto descritto non configura un imbroglio: è una dinamica abbastanza comune nelle assicurazioni RCA, legata al funzionamento del sistema di attribuzione delle responsabilità nei sinistri.
Le spieghiamo il meccanismo. Il sinistro era stato inizialmente liquidato con un concorso di colpa al 50%. Successivamente, se davvero il SARC (il sistema di accertamento della responsabilità collegato alla banca dati sinistri) ha rideterminato la responsabilità come totale a suo carico, questo può accadere anche dopo la liquidazione, perché le compagnie coinvolte nel sinistro si scambiano informazioni e possono rivedere la percentuale di responsabilità attribuita a ciascun conducente in una fase successiva rispetto al pagamento dell'indennizzo. Questa rideterminazione incide sul cosiddetto attestato di rischio, che è il documento che registra la sua storia sinistri e da cui dipende la classe di merito (bonus/malus) applicata al rinnovo della polizza.
Il fatto che la compagnia le confermi che non dovrà restituire i 1100 euro già incassati è coerente con questo schema: l'indennizzo pagato al danneggiato non viene tipicamente rimesso in discussione, ma la classe di merito futura sì, perché riflette il rischio statistico che lei rappresenta come assicurato.
Detto questo, lei ha comunque il diritto di verificare la correttezza di questa rideterminazione. Le consigliamo di richiedere per iscritto alla compagnia una copia dell'attestato di rischio aggiornato e la motivazione dettagliata della revisione di responsabilità da parte del SARC, così da poter controllare se la nuova attribuzione sia effettivamente fondata o se vi siano elementi per contestarla. Se ritiene che la responsabilità al 100% non sia corretta, può presentare reclamo scritto alla compagnia e, in caso di esito insoddisfacente, rivolgersi all'IVASS o valutare una contestazione in sede civile.
Può utilizzare il nostro modulo per reclami assicurativi.
Per approfondire: la nostra scheda su banca e assicurazioni, regole e conflitti di interesse
Non dare per scontata la nostra esistenza
Senza il sostegno economico di persone come te non saremmo in grado di informarti.
Se ci ritieni utili, sostienici con una donazione o con un contributo a tua scelta.
Ricevi questa newsletter perché sei iscritto ai nostri servizi di informazione.
Gestisci le iscrizioni: clicca qui oppure disiscriviti da tutto.