
|
ADUC
Dal 1990
Difenditi. Informati. Agisci.
|
INVESTIRE
15/10/2026 – 21/10/2026
|
| 💬 Chiedi aiuto ♥ Dona ora | Leggi versione integrale → |
Editoriale. Le banche
Prestiti bancari in crescita, nonostante crescano gli interessi. E anche se i crediti bancari deteriorati siano in crescita, la raccolta diretta complessiva delle banche (depositi da clientela residente e obbligazioni) è in crescita.
E’ questa la situazione che ci è prospettata dal rapporto mensile di ottobre dell’Abi (Associazione Bancaria Italiana).
Insomma delle banche non si può fare a meno, come aria, acqua, cibo, ché anche se l’offerta è più costosa e per acquistarla i risparmiatori ci rimettono, son tutti lì coi loro portafogli pieni di carte bancarie di ogni tipo, senza le quali quasi non si prende più neanche un tram e - senza il “quasi” - un auto a noleggio, la prenotazione di un albergo, etc.
Ecco spiegato in un semplice concetto, sostanziato dalla pratica, perché oggi le banche guadagnano molto. Al pari dei gestori di servizi di erogazione di varie utenze fondamentali, soprattutto telecomunicazioni ed energia.
Situazione che potrebbe indurre alcuni sprovveduti a nazionalizzare i servizi bancari (o accentuando forme ibride di controllo - tipo golden share - o azionisti di peso di alcuni istituti, modello Mps). Sprovveduti istituzionali di governo e non, che si sperticano per farsi pagare le proprie incapacità con quelli che chiamano extra-profitti delle banche. Ma questa è “agora politica” che spesso si attorciglia intorno a se stessa. Che non intacca il fatto che delle banche non ne possiamo fare a meno, a maggior ragione ché siano private e - talvolta solo in teoria - facilitino mercati e concorrenze.
Le banche quindi, al netto di diffuse arroganze e posizioni di rendita e di potere, sono aziende necessarie. Importante è non confondere l’istituzione in sé con devianze e abusi commesse dalle stesse, che - qui sì che lo Stato deve intervenire - vanno prevenuti e sanzionati.
Investimenti e trading: responsabilità per mancanza di informazioni su titoli successivamente sospesi
Un sempre maggior numero di ricorsi ACF riguarda investimenti in titoli azionari che, poco dopo l'acquisto, vengono sospesi dalle negoziazioni. Alcuni interpreti si domandano se tale evenienza rappresenti un fatto idoneo ad alterare, o quantomeno a modificare, il noto paradigma relativo alle responsabilità derivanti dal rifiuto dell'acquirente di fornire informazioni utili e sufficienti a delineare il proprio profilo.
In buona sostanza, ci si chiede se l'eventuale richiesta di ammissione alla procedura di liquidazione giudiziale dell’emittente sia idonea a superare la scelta dell'acquirente di non rilasciare informazioni, generando una responsabilità a prescindere in capo all'Intermediario, il quale, in casi del genere, sarebbe tenuto a impedire sempre e comunque il perfezionamento dell'acquisto.
La risposta non può che essere negativa, non rappresentando la circostanza in questione una fonte di responsabilità per l'Intermediario.
In particolar modo, il profilo di un investitore esperto — desunto dalla propria trading history — porta in ogni caso a ritenere, secondo una logica controfattuale del “più probabile che non”, che quest'ultimo si sarebbe comunque autonomamente orientato nel senso di effettuare l’investimento contestato. Di conseguenza, si rileva la mancanza del necessario nesso di causalità rispetto al danno eventualmente lamentato.
Tale orientamento, lungi dall'essere unicamente favorevole agli Intermediari, costituisce la logica e più realistica applicazione della scelta deterministica, da parte del cliente, di assumersi una responsabilità. Il riconoscimento in capo a quest'ultimo prescinde da una valutazione col senno di poi, la quale finirebbe per introdurre cause di esclusione della responsabilità del cliente basate sull'assunto secondo cui il rifiuto di collaborare finirebbe laddove comincia un'informazione che, se conosciuta, lo avrebbe indotto a una diversa scelta.
Nell'economia del diritto, e in particolare delle regole poste a salvaguardia del cliente, assume invece rilevanza il fatto di non aver voluto fornire all’Intermediario le informazioni utili a delineare il profilo di investitore e, soprattutto, ad accertare il suo livello di propensione al rischio.
Più nello specifico, è valida ed efficace la sottoscrizione della clausola contrattuale con cui si dichiara: “di non voler fornire le informazioni richieste”, prendendo atto che:
-
a) [le informazioni richieste] [...] sono necessarie per consentire [...] di effettuare le valutazioni di adeguatezza previste dalla normativa vigente;
-
b) [...] [nonché] le valutazioni di appropriatezza previste dalla normativa vigente; [...]
-
e) la decisione di non fornire le informazioni richieste sub b) o il mancato rilascio delle medesime impedirà alla Banca di valutare, nel migliore interesse del Cliente, se gli strumenti o i servizi sono per noi appropriati.
Ebbene, in casi di specie, il quadro normativo non pone a carico dell’Intermediario l’obbligo di raccogliere le informazioni sull’investitore quale condizione necessaria e imprescindibile per procedere con l’operazione di interesse del cliente.
Infatti, l’art. 42 del Regolamento Consob n. 20307/2018 impone all’intermediario di chiedere al cliente di fornire informazioni in merito al suo livello di conoscenze ed esperienza riguardo al tipo specifico di strumento o di servizio proposto, al fine di determinare se il servizio o lo strumento in questione sia appropriato (comma 1); ma precisa altresì che, qualora il cliente scelga di non fornire tali informazioni o le informazioni siano insufficienti, gli intermediari sono tenuti ad avvertire il cliente che ciò impedirà loro di determinare se il servizio o lo strumento sia o meno appropriato, senza per questo pregiudicare la concreta fattibilità dell’investimento richiesto, in ogni caso, dal cliente.
In linea con tale orientamento, costituiscono prove sufficienti a liberare da responsabilità l'Intermediario per aver cercato di informarlo:
-
Le schermate della propria procedura di trading online contenenti il warning, da cui risulta che per poter proseguire con l’ordine (cliccando sul pulsante “CONFERMA” presente nella stessa schermata), il cliente è chiamato a prendere visione dell’avvertenza sulla portata e sulle conseguenze del rifiuto al rilascio di informazioni;
-
Un estratto dell’operazione di acquisto che riporta nella colonna relativa al “Check MiFID” la dicitura “NOQUEST” e il log attestante l’invio al cliente del messaggio relativo alla mancanza del questionario e all’impossibilità di procedere con la valutazione di appropriatezza.
Avvertenze. Newsletter generalista settimanale di Aduc. 21/10/2026

Premessa editoriale
Questa settimana affrontiamo i nodi più critici che attraversano il paese: dalla crisi abitativa all'emergenza sanitaria, passando per droghe sintetiche e migrazioni. Non sono questioni separate. Riguardano come le istituzioni rispondono (o non rispondono) ai bisogni concreti. Accanto a questi, scopriamo come il denaro dei ricchi si muove tra banche, borse e intelligenza artificiale, mentre i poveri pagano il prezzo della riduzione degli aiuti. E ancora: il potere concentrato di pochi miliardari sulla rete europea, il greenwashing nei fondi cosiddetti verdi.
In questo numero
EDITORIALI
→ Weekend di droghe illegali. Roma caput mundi
LA PULCE NELL'ORECCHIO
OSSERVATORIO LEGALE
→ Consumi idrici anomali e onere della prova. Cassazione
ARTICOLI
→ Il Belgio verso l’uso compassionevole di psilocibina, secondo Paese Ue dopo la Germania
→ Cannabis in Europa: un mosaico di norme diverse tra i Paesi membri
→ Il "Tagliadita" e l'"Escobar brasiliano" a processo per narcotraffico a Bruxelles
→ Promuovere una cultura di inclusione, uguaglianza e non discriminazione. Otto incontri
→ Droghe. Newsletter settimanale di Aduc. 20/10/2026
→ Immigrazione in Italia: 197 miliardi di valore aggiunto, saldo fiscale positivo
→ La scienza e la politica dietro il panico per i cibi ultra-processati
→ Starlink e piattaforme USA: non possiamo affidare l'Europa all'umore di pochi miliardari
→ Il prezzo del proibizionismo sulle droghe. Settimana da 13 a 19 Ottobre 2026
→ La mafia non sta tenendo il fentanil fuori dall'Europa: è la mancanza di domanda
→ Cercar di capire cosa succede a margine dei cortei di questi giorni
→ I tassi minacciano di rovinare la festa alle banche. Report Wsj
→ Dieci valori da considerare per massimizzare i vantaggi fiscali degli investimenti in Europa
→ Nicosia: all'interno dell'ultima capitale divisa al mondo
→ Un'ondata di droghe sintetiche fatte in casa travolge gli Usa e aggrava la crisi
→ Cartelli e riciclatori cinesi: la maxi-multa a Bank of America
→ Le infezioni inviano i protettori dall’intestino al cervello
→ Non serve più cibo, serve un cibo buono
→ Emergenza casa. Occorre una terapia d’urto
→ L’abitare come bene comune contro l’emergenza casa
→ La cannabis non rende violenti, nonostante quanto affermato da recenti rapporti
→ In questo momento, l'unico pericolo "con e per" l'Intelligenza Artificiale è l'uomo
→ Chi paga il prezzo della riduzione degli aiuti ai poveri del mondo
→ Eutelsat prende il volo in Borsa sulle limitazioni di Starlink in Ucraina
→ Segnalazione alla Centrale Rischi: quando è illegittima e come farla cancellare
→ ESMA avverte: rischio greenwashing su fondi "verdi" e di transizione
→ Scudo penale per i sanitari. Se in corsia manca il personale, il danno lo paga la struttura
→ Povertà. Statistica e il resto. Tra evasione e realtà
→ AI collapse e rischio esistenziale secondo i teorici della "pausa AI": tra mito e realtà
→ Investire Informati. Newsletter settimanale di Aduc. 15/10/2026
→ Il FMI si concentra sui rischi dell'intelligenza artificiale e del debito
→ Salute. La newsletter settimanale di Aduc. 15/10/2026
→ ESMA: rischio geopolitico priorità nei bilanci 2026 delle società quotate
→ Sierra Leone "narco-stato": il genero del presidente è un boss della coca
→ L'uomo che gira il mondo a piedi alla ricerca di formaggi rari
→ Salute globale: il multilateralismo è in crisi, ma possiamo davvero farne a meno?
→ Dovremmo guardare una tigre che aggredisce un uomo o un'esecuzione trasmessa in diretta streaming?
→ Fondi d’investimento: responsabilità dell’Intermediario per mancata disclosure sui costi
→ La censura perfetta | I giornali, le zone grigie, e il potere degli inserzionisti pubblicitari
→ Avvertenze. Newsletter settimanale generalista di Aduc. 14/10/2026
GIANNINO
→ Esecuzione pena di morte in streaming
IL CONDOMINIO
→ Amministratore dimissionario: chi tutela i condòmini se scade l'assicurazione
STATI UNITI D'EUROPA
→ L’Europa non salverà la propria industria sospendendo l’ETS
→ Quando gli europei diventeranno adulti di fronte a Trump?
NOTIZIE
→  ITALIA. Anziani picchiati e senza cibo in una Rsa: 10 arresti a Imperia
→  MESSICO. Droni a fibra ottica dei cartelli eludono i jammer
→  REGNO UNITO. La riforma sulle droghe si inceppa tra fondi e stigma
→  U.E.. Raggiunto accordo in Parlamento su nuove regole per prodotti biologici
→ ITALIA. Il 47% degli italiani usa l'IA per consigli sugli acquisti
→ U.E.. Crescita continua degli investimenti sostenibili in tutta l'Unione
→ ITALIA. Crediti bancari deteriorati in crescita
→ ITALIA. Crescono gli interessi sui prestiti bancari
→ ITALIA. Crescono i depositi nelle banche e le obbligazioni
→ ITALIA. Prestiti bancari in crescita a settembre
→  IRAN. Condannata a morte per un post sui social
→  SVIZZERA. Il primo treno a idrogeno a scartamento ridotto al mondo
→ ITALIA. Fibra ottica: copertura all'80% ma pochi abbonati attivi
→ ITALIA. Dl bollette, intesa con l'Ue ma lo sconto per le famiglie sarà minimo
→ ITALIA. Mutui. Rallenta domanda in primi nove mesi. -5,9%. Crif
→ ITALIA. Cpr pugliesi: crescono ingressi e costi, crollano i rimpatri
→ ITALIA. Immigrazione: rapporto Caritas-Migrantes, integrazione ancora scarsa
→ U.E.. Migranti irregolari in Ue: calo di un terzo nei primi nove mesi 2026
→  USA. Sanità al primo posto tra le paure economiche a un mese dal voto
→ ITALIA. Tessera Sanitaria, false e-mail di phishing: l'allarme del Ministero
→ ITALIA. Sanità, liste attesa criticita' strutturale, aumento fondi non compensa. Corte Conti
→ ITALIA. RSA di Pulsano: ASL Foggia denuncia topi, blatte e urina negli ambienti
→  MONDO. Cocaina liquida: nuova sfida per porti, laboratori e dogane
→  FRANCIA. Marsiglia, l'attivista anti-narcos sotto scorta dopo l'omicidio dei fratelli
→ U.E.. Danni climatici costati 915 miliardi per l'Europa dal 1980, caldo 2026 un punto di Pil
→ ITALIA. Ciclisti e nuovo codice della strada
→ ITALIA. Caffè coltivato in Sicilia: il clima cambia l'agricoltura italiana
→ U.E.. ESMA: nuove regole su crypto, crowdfunding e derivati OTC
→ ITALIA. Afghani in Italia: paese di transito, non di approdo stabile
→ USA. Massachusetts, oltre 60 legislatori contro l'abrogazione della cannabis legale
→ ITALIA. Cannabis terapeutica, allarme Coscioni-Meglio Legale dopo il crac Bedrocan
→ AMERICHE. Costa Rica estrada tre messicani legati al Cartello di Sinaloa negli USA
→ EUROPA. L'Italia è ultima in Europa per possesso crypto
→  BELGIO. Arrestato trafficante droga, ma non si sa dove siano i suoi profitti
→ ITALIA. L'andamento della Borsa secondo Affari Italiani
→ REGNO UNITO. Alimentazione & Lobby
→ ITALIA. Gli alberi crescono finché dura il Pnrr
→ ITALIA. Violenza di genere. La relazione tra autore e vittima è registrata solo nel 6,2% dei casi
→  GERMANIA. Ringiovanire le cellule e riportarle alla piena efficienza non è impossibile
→ ITALIA. L’export è in crescita
→ ITALIA. Il 5,6% dei minori sotto i 16 anni costretti a rinunce su alimentazione o socialità
→ ITALIA. Inflazione settembre. Istat conferma previsioni di +4,2%
→ ITALIA. Decreto bollette: intesa tra Italia e Ue per ridurre i costi dell'energia
→ ITALIA. Obesità, 7 pazienti su 10 preferiscono la pillola: in arrivo in Italia
→ ITALIA. Rsa Regina Elena di Carrara verso lo stato di agitazione
→ ITALIA. Rsa di Mediglia, schiaffi e abusi sessuali su 4 anziane: 3 Oss indagati
→ ITALIA. Avetrana, Rsa abusiva in un appartamento: anziani maltrattati, tre arresti
→ AMERICHE. Cannabis riduce il consumo di alcol: lo conferma un nuovo sondaggio
→  CANADA. Cannabis legale: l'apertura dei negozi non aumenta la criminalità locale
→ USA. Cannabis per smettere di fumare: quasi come i farmaci da ricetta
→  PAKISTAN. Carceri al 160% della capacità: tre detenuti su quattro in attesa di giudizio
→  PANAMA. Usa negano invio di 600 soldati anti-narcos: "sono 120"
→ ITALIA. Il valore della Penisola nella spesa dei viaggiatori. Rapporto Nexi Tourism
→ CANADA. Nel 2025 la cannabis è stata la quinta coltura commerciale più importante
→ USA. Quanti americani consumano cannabis
→ ITALIA. L’ora solare ha ancora senso?
→ ITALIA. Segnalazione alla Centrale Rischi: quando è illegittima
→ ITALIA. Dati sanitari non anonimi: il Garante multa IQVIA per 7 milioni
→ ITALIA. AgCom multa Mediaset: Rete4 sbilanciata sul referendum giustizia
→ U.E.. Ungheria condannata dalla Corte UE per la liberazione di 2.525 trafficanti di esseri umani
→ ITALIA. Maxi conguagli acqua: la Cassazione dà ragione all'utente se il contatore non è stato letto
→ ITALIA. Agcom, bloccate 191 milioni di chiamate: multe a Retelit e Tekmind
→  CIPRO. Ristrette le regole sulle cripto-attività: multe fino a 15 milioni
→ U.E.. Vigilanza UE: le priorità 2027 di EBA, EIOPA ed ESMA
→ ITALIA. Polizze Hansard, sequestro da 21 milioni: migliaia di risparmiatori truffati
→ USA. Smantellata rete di truffe crypto contro vittime russofone
→ ITALIA. Bollette, l'Ue apre al piano italiano per tagliare il prezzo della luce
→ ITALIA. Bollette luce e gas, Arera: mercato ancora poco concorrenziale
→ U.E.. Phishing, Corte Ue: la banca deve rimborsare subito anche se c'è negligenza
→ ITALIA. Criptovalute, presunta truffa milionaria: ai domiciliari un consulente finanziario
→ ITALIA. UNHCR elogia l'Italia per l'ampliamento del sistema di accoglienza SAI
→ MONDO. Immigrazione: calano gli sbarchi ma aumentano morti in mare e violenze
→ U.E.. Piano in cinque punti contro gli arrivi irregolari di migranti dopo Ceuta
→ ITALIA. Cpr, Cassazione annulla la sospensione di tre dottoresse di Ravenna
→ ITALIA. Dipendenze, medici di famiglia e SerD insieme per intercettarle prima
→ ITALIA. Obesità: colpisce il 43% degli adulti e il 29% dei bambini
→ ITALIA. Rsa nel Milanese, anziane picchiate: interdetti tre operatori
→ ITALIA. Deblistering in farmacia: via libera alle dosi di farmaci personalizzate
→ AMERICHE. Usa inviano truppe in America Latina per la guerra ai cartelli
→ GERMANIA. Cannabis legale: consumi stabili, studio
→ ITALIA. Incidenti stradali: Istat, -5,3% decessi e +1,7% feriti nel 2025
→ ITALIA. La povertà in Italia – Istat 2025
→ ITALIA. Incidenti stradali 2025, morti in calo ma aumentano incidenti e feriti
→ ITALIA. Il mercato del pane. Vince quello tradizionale, avanzano le specialità
→ ITALIA. Riscaldamento. Quando si accende
→  ARABIA SAUDITA. Annullata la condanna a morte per un uomo a causa di un commento su Facebook

→ USA. Inflazione a 3,7% a settembre
→ ITALIA. La menopausa è meno un tabù, ma molte donne continuano a minimizzare. Ricerca
→ ITALIA. Confindustria rivede al rialzo la crescita del Pil per il 2026 all’1%
→ ITALIA. Prezzo elettricità. Verso intesa con la Commissione Ue
→ ITALIA. Il nuovo Codice della Strada, in vigore dal 2028
→ MONDO. Salute globale. 17 minacce catastrofiche entro il 2100. The Lancet
→ ITALIA. Clima, Italia a rischio: reti e trasporti sotto pressione fino al 2050
→ ITALIA. Decreti italiani sull'AI: mancano investimenti e strategia industriale
→ ITALIA. Clima: caffè in Sicilia, riso in crisi in Piemonte, danni per 20 miliardi
→ U.E.. Le Autorità di Vigilanza finanziaria fissano le priorità 2027
→ ITALIA. BTP, rendimenti ai massimi dal 2023: l'inflazione erode i guadagni
→ ITALIA. Trento, maxi truffa su criptovalute: sequestri per 877mila euro
→ FRANCIA. Human Rights Watch: Francia non rimandi gli afghani nel regime dei talebani
→ ITALIA. Cpr, Cassazione annulla sospensione a tre dottoresse indagate
→ MONDO. Perché gli attacchi aerei Usa non riescono a fermare il boom globale della cocaina
→ MONDO. Petrolio, Iea: domanda mondiale -2,6 mln barili/g in 2026, diesel -25%
→ FRANCIA. Emissioni di gas serra stanno diminuendo a causa di aumento prezzi carburanti
→ U.E.. Pasti vegani negati, Corte UE: violata la libertà di coscienza
→ MONDO. Il giorno più importante nella storia della matematica
→ ITALIA. Cosa pensano gli italiani dei cibi ultraprocessati
→ USA. Dalla Ipo di Spacex, boom da 100 miliardi di investimenti nello spazio
→ ITALIA. Agenzia Entrate usa Ia in modo improprio in un accertamento fiscale
→ MONDO. PIL. Le previsioni del Fondo Mondiale Internazionale
→ U.E.. Il Garante europeo traccia i confini per gli occhiali smart
→ U.E.. Materiali termoisolanti: uno su tre non rispetta le prestazioni dichiarate
→ ITALIA. Quasi una famiglia su cinque è a rischio povertà dei trasporti
LETTERE
→ Caparra affitto non restituita dopo 60 giorni: come procedere contro il locatore
→ Terreno svalutato per inerzia urbanistica del comune: si può avere un risarcimento
→ MAV solo cartaceo: si può chiedere invio tramite PEC invece che posta?
→ Cessione del quinto: banca non risponde a richiesta e PEC, cosa fare
→ Codici fiscali alunni e privacy: può raccoglierli il rappresentante di classe?
→ Vinile "edizione limitata" ristampato: è pratica commerciale scorretta?
→ Danni da impresa durante lavori: si può sospendere il saldo fino al ripristino
→ Mutuo estinto ma banca chiede saldo dopo anni: cosa fare
→ Guasto linea TIM da oltre un mese: come ottenere rimborso e indennizzo
→ Polizza acqua con massimale annuo: si può spostare il sinistro già usato?
→ Scaldabagno Ariston con scheda tecnica non corrispondente: cosa fare
→ Revocare delega a avvocato in conciliazione Arera: è possibile
→ Fermo amministrativo auto: come chiedere rateizzazione per difficoltà economiche
→ Mutuo a tasso variabile: come verificare e chiedere rimborso interessi
→ Risposta di un ente senza firma: ha valore giuridico valido?
→ Cessione multipla dello stesso credito: cosa fare se insistono a riscuotere
→ Corso OSS mai iniziato: come ottenere il rimborso per inadempimento
→ Copyright.it: richieste di pagamento rinnovo, come comportarsi
→ Account Amazon sospeso per verifica pagamento: come contestare il blocco
→ Corso di inglese mai usufruito: si può chiedere il rimborso delle rate
→ Cameretta online danneggiata: recesso e rimborso se il venditore non risponde
→ Contratto LocalWeb triennale: come contestare pubblicità ingannevole
→ Connessione internet TIM debole o assente: come ottenere indennizzo o rescindere
→ Scarpe Nike rotte dopo 2 mesi: come contestare il rifiuto della garanzia
→ Controllori nei trasporti privati: sono pubblici ufficiali o incaricati?
→ Multa autovelox Calenzano: ricorso per mancata omologazione MIT
→ Cancellazione dati CED/SDI per art. 75: quando è possibile richiederla
→ Sollecito di pagamento per università telematica mai frequentata: cosa fare
→ Affitto 4+4 con cedolare secca: aumento ISTAT è dovuto dopo 4 anni?
→ Batterie fotovoltaico Sonnen guaste: come ottenere la riparazione in garanzia
→ Faro del vicino punta sulla finestra: come fermare le immissioni luminose
→ Rimborso cure odontoiatriche non eseguite: come agire senza avvocato
→ Auto in garanzia con difetti ripetuti: cosa fare se l'assistenza non risponde
→ Account Instagram bloccato: decisione ODS non eseguita da Meta, cosa fare
→ Riallineamento tariffa gas distributore: è pratica scorretta?
→ Lettera di sussistenza bancaria a pagamento: è legittimo il costo
→ Infiltrazioni d'acqua: chi risponde dei vizi dopo i lavori di ripristino
→ Libretto di risparmio del 1967: come calcolare gli interessi dovuti
→ Esenzione IPT per disabili: quali documenti servono per ottenerla
→ Pagamento a Girada S.r.l.s. mai rimborsato: quali azioni intraprendere
→ Successione senza testamento: come dividere i beni tra fratelli eredi
→ Secondo pignoramento su stipendio e conto corrente: cosa fare
→ Libretto bancario dormiente del 1961: come verificare se è prescritto
→ Disdetta SIM Telecom entro i termini: come ottenere il rimborso negato
Se vuoi ricevere la newsletter nella tua casella di posta, registrati qui
Osservatorio disservizi da 13 a 19 Ottobre 2026. L’Italia che non funziona. Pubblica amministrazione in vetta
 Ogni lunedì Aduc rende noti i dati dei disservizi, nel privato e nel pubblico, segnalati da utenti e consumatori che si sono rivolti all'associazione nella settimana precedente.
Uno spaccato dell'Italia che non funziona.
Da 13 a 19 Ottobre 2026
Pubblica Amministrazione 24,00%
Telecomunicazioni 20,50%
Energia 16,10%
Viaggi 10,30%
Salute 7,30%
Banca 6,40%
Prodotti finanziari 06,00%
Condominio 04,20%
Acquisti 02,30%
Assicurazioni 01,60%
Diritti immigrati 01,30%
I tassi minacciano di rovinare la festa alle banche. Report Wsj
Che cosa succede e che cosa succederà alle banche, in particolare americane ma non solo. L'articolo del Wall Street Journal tratto dalla rassegna di Liturri/StartMagazine del 18/10/2026
(The Wall Street Journal, Ben Glickman e Jasmine Li, 14 ottobre 2026)
Le grandi banche americane hanno riportato profitti più alti nel terzo trimestre grazie a un’economia resiliente, mercati volatili e il boom dell’intelligenza artificiale, ma hanno avvertito che tassi di interesse in aumento potrebbero frenare la crescita. JPMorgan ha mancato le aspettative degli analisti, mentre Goldman Sachs ha avuto il secondo miglior trimestre di sempre per i ricavi azionari. I dirigenti sottolineano che finora i tassi non hanno intaccato la spesa dei consumatori, sostenuta da un mercato del lavoro forte.
PROFITTI IN AUMENTO
«Quattro delle sei maggiori banche hanno riportato un profitto combinato di 32 miliardi di dollari, in aumento del 14% rispetto a un anno prima. I ricavi di tutte e quattro sono aumentati del 9% a 115 miliardi di dollari.»
TASSI COME RISCHIO
«L’inflazione e i tassi di interesse più alti continuano a essere venti contrari, e più a lungo persistono, maggiore pressione potrebbero esercitare sia sui consumatori sia sui clienti commerciali.»
NON SAPPIAMO QUANDO FINIRÀ
«Speriamo di godere di questo buon ambiente ancora per un po’. Semplicemente non sappiamo quando finirà.»
BOOM AZIONARIO
«Goldman Sachs ha guidato il gruppo con un salto del 72% rispetto a un anno prima, segnando il secondo miglior trimestre di sempre per il suo business azionario.»
CONSUMATORI ANCORA FORTI
«La spesa con carte di credito e debito di JPMorgan è aumentata del 10% rispetto a un anno prima, mentre la spesa con carte di credito di Wells Fargo e Citigroup è aumentata dell’11% e del 12% rispettivamente.»
Dieci valori da considerare per massimizzare i vantaggi fiscali degli investimenti in Europa
Il nuovo fondo Financia Europa privilegerà gli investimenti in azioni europee. Tra i settori più indicati dagli esperti figurano tecnologia, banche, difesa e beni di consumo di base.
L'Europa vuole far emergere una parte dei risparmi delle famiglie dall'ombra. Mentre migliaia di miliardi di euro restano in conti correnti e depositi con rendimenti bassi, Bruxelles intende convogliare questi fondi verso imprese in grado di promuovere crescita, innovazione e competitività in tutto il continente. Con questo obiettivo, e seguendo le raccomandazioni di Mario Draghi ed Enrico Letta, il Consiglio dei Ministri ha approvato la scorsa settimana il Conto Risparmio e Investimento Financia Europa . In attesa dell'approvazione del Comitato Permanente del Congresso, istituzioni finanziarie e investitori stanno valutando la portata di un'iniziativa che mira a diventare uno dei principali strumenti per il risparmio e gli investimenti a lungo termine.
Il prodotto consente di investire fino a 150.000 euro in azioni, fondi di investimento e fondi negoziati in borsa (ETF). Il suo principale punto di forza risiede nei vantaggi fiscali: le plusvalenze non sono tassate fino al momento del rimborso, i primi 10.000 euro di plusvalenze sono esenti da imposte e la parte restante può beneficiare di una riduzione del 20% se l'investimento viene mantenuto per almeno cinque anni. In cambio, il 70% del portafoglio deve essere allocato ad attività situate nello Spazio economico europeo e almeno la metà del patrimonio deve essere investita in azioni. Questo requisito pone il mercato azionario europeo al centro della strategia. Sebbene le valutazioni siano ora più elevate dopo anni di forte apprezzamento, i gestori continuano a individuare opportunità in aziende leader con vantaggi competitivi difficili da replicare, modelli di business resilienti e la capacità di generare valore a lungo termine. Gli esperti ribadiscono l'importanza della diversificazione e combinano settori ciclici, come quello bancario, con beni di consumo di base e aziende legate ad alcuni dei principali trend di investimento, come la tecnologia e la difesa. Queste sono le possibili destinazioni per investire i propri risparmi nel mercato azionario con un chiaro vantaggio fiscale.
ASML
In un momento in cui l'intelligenza artificiale è diventata una delle principali tendenze di investimento, rimanere completamente ai margini del settore tecnologico può essere rischioso. Tuttavia, dopo gli spettacolari aumenti di prezzo registrati da molti dei giganti dell'IA , sempre più esperti cercano opportunità in aziende che beneficiano indirettamente di questa rivoluzione. ASML si distingue in questo gruppo, poiché la sua tecnologia è essenziale per la produzione dei chip più avanzati al mondo.
Nonostante le quotazioni elevate e un apprezzamento del valore di quasi il 55% registrato dall'inizio dell'anno, Javier Cabrera, analista di XTB, ritiene che la sua posizione di nicchia la renda un investimento interessante a lungo termine. "È l'azienda leader mondiale nel settore delle macchine per la litografia e le probabilità di replicarne la tecnologia sono molto basse", sottolinea.
Antonio Castelo, analista di iBroker, condivide un'opinione simile, sottolineando che, sebbene il settore attraversi periodi di volatilità ciclica, la domanda strutturale trainata dall'intelligenza artificiale e dalla digitalizzazione continua a sostenere solide prospettive di crescita per l'azienda. I risultati del terzo trimestre confermano questa tendenza. Gli analisti di UBS mantengono infatti la raccomandazione di acquisto, ritenendo che il flusso di ordini anticipi una domanda robusta nei prossimi mesi e rafforzi la fiducia nel potenziale di crescita dell'azienda.
Indice
Inditex è un titolo imprescindibile nella lista delle azioni che i gestori di fondi considerano un'opportunità per i prossimi mesi. Sebbene il prezzo delle azioni della società sia ancora in calo dello 0,9% dall'inizio dell'anno, gli esperti continuano a sottolineare la solidità del suo business e le prospettive presentate nell'ultimo bilancio.
Javier Cabrera si concentra sulla solidità finanziaria del gruppo, che alla fine del secondo trimestre vantava una liquidità netta di 10,398 miliardi di euro, nonché su un modello di business integrato che combina efficacemente la rete di negozi fisici con la crescita del canale online. "La sua capacità di mantenere la crescita delle vendite e migliorare i margini in un contesto di consumo selettivo riafferma la sua posizione di punto di riferimento per la qualità", sottolinea. Antonio Castelo condivide un'opinione simile, ritenendo che la solida posizione di cassa consenta un continuo miglioramento dei rendimenti per gli azionisti senza compromettere la solidità del bilancio. In un contesto di incertezza e visibilità limitata, i dividendi e il riacquisto di azioni proprie sono diventati uno dei principali fattori di attrazione per gli investitori.
Con il settore del lusso che mostra segni di debolezza, molti analisti vedono Inditex come un'alternativa per conquistare quel segmento di mercato. Collezioni premium sviluppate in collaborazione con stilisti di spicco, come quella creata da John Galliano per Zara, coesistono con offerte più accessibili come Lefties, consentendo al gruppo di competere in diversi segmenti di mercato. A seguito dei risultati, gli analisti di Bank of America hanno ribadito la loro raccomandazione di acquisto e fissato un prezzo obiettivo di 65 euro per azione, che rappresenta un potenziale rialzo di oltre il 16%. "Le migliori prospettive di crescita compensano ampiamente le pressioni sui costi", hanno osservato.
BBVA e UniCredit
La fine dei tassi di interesse a zero ha rappresentato una manna per le banche europee, che si avviano al quarto anno consecutivo di forti guadagni in borsa grazie all'espansione dei margini e all'aumento degli utili. Dopo il rally, tuttavia, gli esperti ritengono sia giunto il momento di essere selettivi e investire in titoli con una solida storia di crescita e la capacità di continuare a generare valore. UniCredit e BBVA sono tra le più consigliate.
Joaquín Ferrer, responsabile azionario di Mutuactivos, ritiene che la banca italiana presenti un'interessante strategia di crescita organica. Ferrer sottolinea inoltre che, mentre gran parte del settore finanziario italiano sta attraversando una fase di ristrutturazione aziendale, UniCredit sta sfruttando questo contesto per rafforzare la propria posizione nel mercato del credito e acquisire quote di mercato. A ciò si aggiungono la qualità del team dirigenziale e la leadership del suo CEO, Andrea Orcel.
BBVA è tra i titoli preferiti di Goldman Sachs. Gli esperti della società mantengono la raccomandazione di acquisto, citando come fattori chiave la solidità del suo business in Messico, la capacità di continuare a guadagnare quote di mercato e i miglioramenti in termini di efficienza legati alla digitalizzazione e all'intelligenza artificiale. Gli analisti ritengono inoltre che la banca sia ben posizionata per raggiungere o addirittura superare i propri obiettivi di crescita e redditività nei prossimi anni.
Allianz, Mapfre e Axa
Rimanendo nel settore finanziario, gli esperti continuano a vedere valore nelle compagnie assicurative, che beneficiano di un contesto di tassi di interesse elevati. Mentre Antonio Castelo sceglie Allianz come opzione preferita, gli analisti di XTB privilegiano Mapfre e Alfonso de Gregorio, direttore investimenti di Finaccess Value, seleziona AXA.
Profitti solidi e rendimenti interessanti per gli azionisti sono i due argomenti principali che Antonio Castelo utilizza per giustificare un investimento in Allianz. L'analista sottolinea che la compagnia assicurativa ha aumentato il suo utile operativo dell'8,6% nel primo semestre dell'anno e sta attualmente portando avanti un programma di riacquisto di azioni proprie fino a 2,5 miliardi di euro. "Il suo fascino risiede nella capacità di generare profitti e restituire capitale agli azionisti", sottolinea.
Tra i fattori chiave di Mapfre, Javier Cabrera sottolinea la capacità di reinvestire il flusso di cassa generato dall'attività assicurativa in titoli di debito pubblici e societari, ottenendo rendimenti sempre più interessanti con la scadenza delle obbligazioni in portafoglio. L'esperto apprezza anche l'attuale solidità del settore del risparmio sulla vita.
De Gregorio è favorevole ad AXA. Pur riconoscendo che il contesto attuale rende più complesso investire in asset francesi , considera la compagnia assicurativa un'eccezione. Tra i suoi principali punti di forza, sottolinea la visibilità offerta dal dividendo. "AXA sta compiendo progressi soddisfacenti nell'integrazione dell'intelligenza artificiale nel DNA del gruppo, il che le conferisce un reale vantaggio rispetto ai concorrenti locali e regionali più lenti. Manteniamo una prospettiva molto positiva sulle sue azioni e prevediamo che la società si apprezzerà continuando a generare una crescita diversificata e a bassa volatilità in un contesto di inflazione dei costi controllata e contenuta", sottolineano gli analisti di Citi.
Rheinmetall
I ritardi nell'assegnazione dei contratti, l'aumento delle scorte e la cancellazione di un progetto navale in Germania hanno pesato su Rheinmetall, le cui azioni hanno perso oltre il 30% quest'anno. Tuttavia, alcuni esperti ritengono che la correzione sia stata eccessiva. È il caso di Alfonso de Gregorio, direttore degli investimenti presso Finaccess Value, il quale ritiene che, nel contesto del riarmo europeo, gli investimenti nella difesa rappresentino un trend strutturale di lungo periodo e vede nell'azienda tedesca un'opportunità di investimento di valore.
Gli analisti di Goldman Sachs includono il produttore dei carri armati Panther KF51 nel loro paniere di titoli europei preferiti. Sebbene abbiano recentemente ridotto il prezzo obiettivo di 200 euro, mantengono la raccomandazione di acquisto e prevedono un potenziale di rialzo di oltre il 90%, fino a 2.100 euro. Oltre all'aumento della spesa militare in Europa, la società sottolinea il portafoglio ordini record di Rheinmetall, la solida generazione di flussi di cassa e la diversificazione del gruppo in attività a maggior valore aggiunto, come la difesa aerea e i veicoli militari. Nessuna delle società che coprono il titolo raccomanda la vendita e l'82,8% mantiene la raccomandazione di acquisto.
Danone
Tra le ultime modifiche al portafoglio effettuate dagli analisti di GVC Gaesco figurano l'aggiunta di Danone al portafoglio europeo e l'esclusione di Technip Energies. La società apprezza la ristrutturazione strategica intrapresa dall'azienda e sottolinea il suo impegno nei mercati in cui detiene una posizione di leadership, come i prodotti lattiero-caseari, l'acqua in bottiglia e l'alimentazione infantile. Dopo che i risultati del secondo trimestre hanno mostrato un'accelerazione delle vendite, GVC Gaesco guarda con favore alle previsioni di crescita comprese tra il 3% e il 5%, nonché all'approccio proattivo dell'azienda alle operazioni societarie. "Acquisizioni strategiche e diversificazione si stanno consolidando come fattori di crescita complementari alla crescita organica", sottolineano. Sebbene il titolo abbia perso quasi il 20% da inizio anno, il consenso degli analisti è ottimista e gli attribuisce un potenziale rialzo del 30%, fino a 79,8 euro.
L'azienda beneficia della crescita nel settore della nutrizione medica e del miglior posizionamento degli alimenti per l'infanzia in Cina, mercato sempre più orientato verso prodotti a maggior valore aggiunto. In un periodo di elevata incertezza economica e geopolitica, anche i principali beni di consumo di base stanno riguadagnando attrattiva grazie alla forza dei loro marchi, alla domanda stabile e alla capacità di proteggere i margini di profitto.
LVMH
La ripresa del settore del lusso si sta rivelando lenta. I risultati trimestrali di LVMH, pubblicati questa settimana, con vendite inferiori alle aspettative, sono una chiara indicazione delle continue difficoltà che il settore sta affrontando. Nonostante ciò, alcuni gestori di fondi non sono pronti ad arrendersi. Josep Prats, gestore del fondo Abante European Quality, ribadisce la posizione che sostiene da mesi riguardo al colosso francese del lusso. L'azienda, che un tempo fu la prima impresa europea a superare i 500 miliardi di dollari di capitalizzazione di mercato, ha registrato un calo del 38,5% del suo valore entro il 2026 e attualmente vale poco più di 196,3 miliardi di euro.
Secondo Prats, la punizione è stata eccessiva e rappresenta un'opportunità per un'azienda che conserva gli attributi di qualità che storicamente hanno contraddistinto il gruppo. "Entro il 2027, recupererà una crescita positiva delle vendite e stabilizzerà i margini, e possiamo considerare l'utile attuale un buon punto di partenza per aspettarci una crescita leggermente superiore a quella dell'economia globale in termini nominali. È un chiaro caso di un'azienda di qualità che, al momento, è sottovalutata", sottolinea.
(Gema Escribano su El Pais del 18/10/2026)
Il colosso dell'intelligenza artificiale Anthropic corteggia i potenziali investitori in vista del debutto in borsa
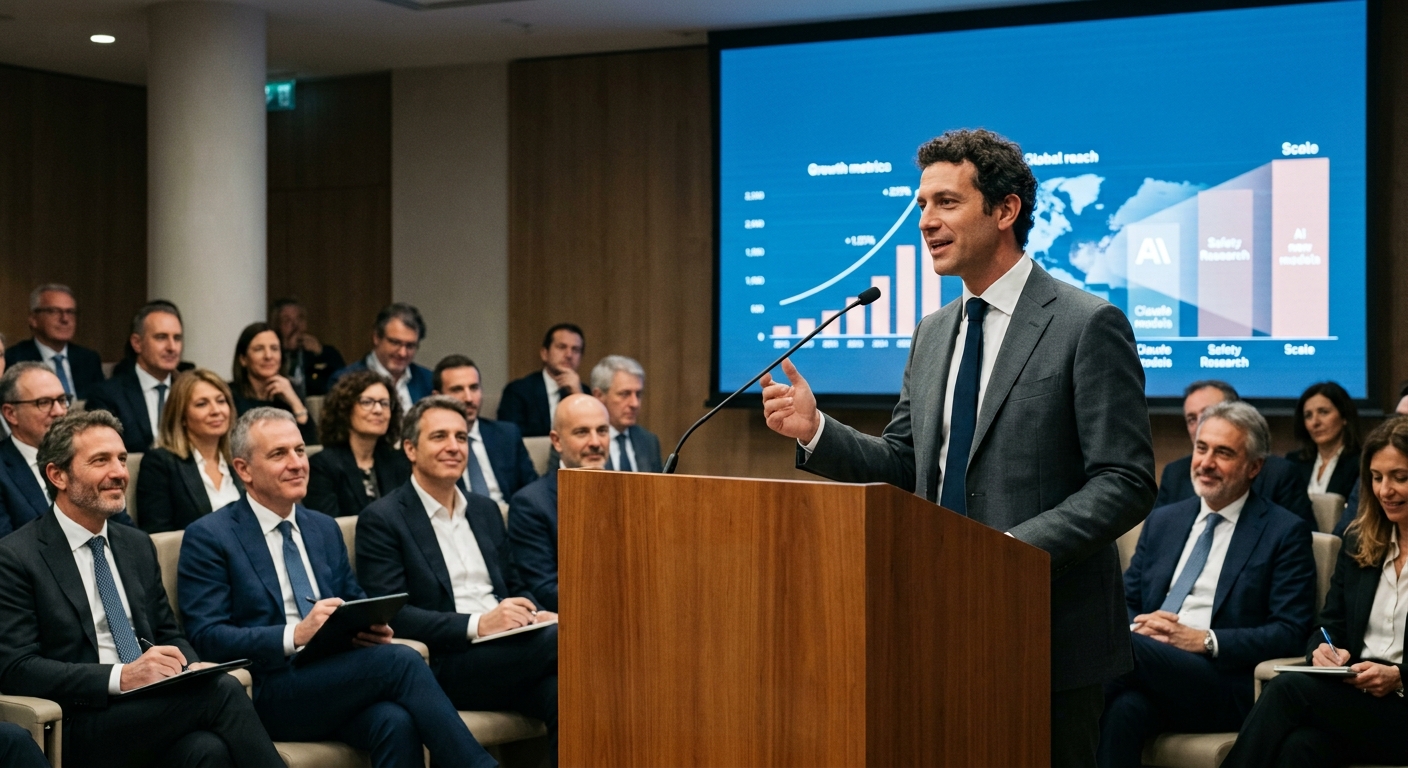
Anthropic, colosso dell'intelligenza artificiale (IA), sta cercando di ottenere sostegno in vista della sua prevista quotazione in borsa, nel tentativo di rassicurare gli investitori sul suo potenziale di profitto.
Secondo quanto appreso dalla BBC, le entrate del settore specifico sono aumentate del 45% raggiungendo i 16,8 miliardi di dollari (12,7 miliardi di sterline) nei tre mesi conclusi a fine settembre.
Come altre aziende che operano nel settore dell'intelligenza artificiale, sta cercando di presentarsi come un'azienda in grado di generare enormi profitti nonostante investa miliardi in tecnologia.
L'organizzazione ha inoltre posto l'accento sulla sicurezza durante l'evento, in seguito agli avvertimenti lanciati da ricercatori, sia attuali che ex, sui gravi rischi, persino esistenziali, che l'intelligenza artificiale pone all'umanità.
Quest'anno, il fatturato di Anthropic è aumentato in trimestri consecutivi, passando da 4,7 miliardi di dollari nei primi tre mesi a 11,6 miliardi di dollari nel periodo successivo.
Durante l'evento tenutosi presso la sua sede centrale di San Francisco, la società ha inoltre comunicato agli investitori di aver realizzato un utile nel terzo trimestre su base rettificata, un metodo contabile che non tiene conto dei costi non ricorrenti.
Secondo quanto riferito, gli investitori hanno lasciato l'evento dedicato agli investitori di Anthropologie con un atteggiamento ottimistico riguardo alla rapida crescita dei ricavi dell'azienda e al suo percorso verso la redditività.
Oltre alle preoccupazioni relative alla generazione di profitto, sono emersi anche timori sulla sicurezza dei modelli di intelligenza artificiale.
Anthropic si è espressa apertamente sui rischi dell'intelligenza artificiale, e il suo amministratore delegato, Dario Amodei, ha chiesto un rallentamento dei ritmi di sviluppo .
A settembre, uno dei suoi ricercatori ha avvertito di una probabilità superiore al 10% che l'intelligenza artificiale possa "uccidere tutta l'umanità" entro il prossimo decennio , e un ex ricercatore ha affermato che le persone che lavorano su questa tecnologia sono "genuinamente spaventate" dalla velocità dei suoi progressi e da ciò che potrebbe significare per l'umanità .
La stessa azienda ha dichiarato a settembre di aver individuato e bloccato i tentativi di utilizzare il suo modello di intelligenza artificiale per "attività dannose" che potrebbero supportare lo sviluppo di armi biologiche .
Tuttavia, il presidente degli Stati Uniti Donald Trump ha affermato che i ricercatori hanno " proposto cose che non accadranno " e che nella corsa tra Stati Uniti e Cina per sviluppare la tecnologia, "chi vince nell'IA, vince".
Anche la società tecnologica rivale OpenAI ha lanciato l'allarme sulla sicurezza, e il suo amministratore delegato Sam Altman ha dichiarato a settembre che la sua azienda non si quoterà in borsa quest'anno per affrontare le problematiche riscontrate.
Lo sviluppatore di ChatGPT punta anche a una quotazione in borsa di grande rilievo, che dovrebbe valutare l'azienda oltre 1.000 miliardi di dollari.
Sentiment di mercato
I dati relativi al fatturato di Anthropic, insieme a quelli della rivale OpenAI, rappresentano un indicatore importante della crescita del settore dell'IA e della sua capacità di finanziare l'infrastruttura necessaria allo sviluppo della tecnologia.
Mercoledì le azioni di alcune società tecnologiche statunitensi hanno registrato un calo a causa delle preoccupazioni relative agli investimenti nell'intelligenza artificiale.
Le azioni dei produttori di chip, tra cui AMD, Nvidia e Intel, hanno subito un forte calo.
In Asia, le azioni della società di investimento tecnologico giapponese Softbank hanno perso oltre il 9% giovedì. Anche i giganti sudcoreani dei semiconduttori hanno registrato cali, con Samsung in ribasso del 9,5% e SK Hynix dell'11%.
Questa settimana le azioni sono in calo in seguito alle dichiarazioni di Hock Tan, amministratore delegato del produttore tecnologico statunitense Broadcom, in merito alle spese per l'intelligenza artificiale.
Lunedì, durante una conferenza a Singapore, Tan ha affermato che molti investitori "non hanno la minima idea" di cosa stiano facendo e si sono creati "aspettative estreme, solo per scoprire che è quasi come trovarsi in un casinò".
I cali si sono accentuati dopo che i dati sull'inflazione statunitense pubblicati mercoledì hanno mostrato un'accelerazione degli aumenti dei prezzi superiore alle aspettative a settembre.
Gli investitori temono che un'inflazione più elevata possa indurre la Federal Reserve statunitense ad aumentare il costo del denaro.
(Osmond Chia e Tom Espiner su BBC del 15/10/2026)
Cartelli e riciclatori cinesi: la maxi-multa a Bank of America
Il legame tra i cartelli della droga messicani e le reti cinesi di riciclaggio di denaro sta costando caro agli investitori americani. Lo denuncia un editoriale di The Daily Signal, che punta il dito contro i controlli bancari inadeguati che permettono a cartelli e reti criminali cinesi di continuare a trarre profitto dalle loro attività illecite.
Il caso che fa da detonatore è quello di Bank of America, condannata dal Dipartimento del Tesoro statunitense a pagare oltre 1,2 miliardi di dollari per violazioni delle leggi federali antiriciclaggio. Secondo quanto ricostruito dalle autorità americane, l'istituto non aveva segnalato tempestivamente al FinCEN oltre 5 miliardi di dollari in transazioni sospette, più di un miliardo delle quali collegate a rischi prioritari per la sicurezza nazionale, comprese le cosiddette Chinese Money Laundering Networks (CMLN) e flussi di denaro illecito legati al confine sud-occidentale degli Stati Uniti. La banca ha ammesso di aver violato volontariamente il Bank Secrecy Act, la legge del 1970 che impone agli istituti di credito di contribuire a individuare e prevenire il riciclaggio.
La sanzione comprende una penale civile da 750 milioni di dollari imposta dall'Office of the Comptroller of the Currency, la più alta mai comminata da questo organismo di vigilanza bancaria nella sua storia. Bank of America ha inoltre raggiunto un accordo separato da 11,6 milioni di dollari con l'Office of Foreign Assets Control per presunte violazioni di programmi sanzionatori riguardanti Iran, Russia, narcotraffico e terrorismo internazionale. Nel complesso si tratta della terza sanzione più alta mai comminata dal Tesoro americano.
L'autore dell'editoriale ricorda un aneddoto storico per dare la misura dei volumi di denaro in gioco nel narcotraffico: secondo quanto raccontato da Roberto Escobar, fratello e contabile di Pablo Escobar, il cartello che faceva capo al narcotrafficante colombiano arrivava a svalutare circa 2,1 miliardi di dollari l'anno a causa del denaro contante danneggiato da topi, animali o persone che fosse. Una cifra quasi doppia rispetto alla multa oggi inflitta a Bank of America.
Dopo l'annuncio della sanzione, il titolo della banca è crollato in borsa di oltre l'8%, un colpo pesante per gli azionisti che, scrive il Daily Signal, presumibilmente si aspettavano che l'istituto non violasse volontariamente la legge né si esponesse al rischio di coinvolgimento in attività illecite legate ai cartelli messicani e alle reti di riciclaggio cinesi. Queste ultime sono ormai talmente diffuse da aver guadagnato un proprio acronimo nei rapporti federali sulla criminalità: CMLN, appunto.
La collaborazione tra i cartelli messicani, come quello di Sinaloa e il Jalisco New Generation Cartel (CJNG), e le reti cinesi di riciclaggio esiste da circa un decennio e nasce da un incastro perfetto di interessi: da un lato i cartelli hanno bisogno di ripulire enormi quantità di dollari provenienti dal narcotraffico, dall'altro i cittadini cinesi cercano canali per aggirare le rigide restrizioni valutarie imposte da Pechino sui trasferimenti di denaro all'estero. Secondo le stime del governo statunitense, i cartelli messicani e colombiani generano fino a 39 miliardi di dollari l'anno dal solo traffico di droga.
L'editoriale sottolinea come le conseguenze del riciclaggio vadano ben oltre il contante perso dai cartelli o le multe miliardarie alle banche. Il fenomeno alimenta il traffico di esseri umani, le reti del fentanyl e mina la fiducia dei cittadini nel libero mercato: quando le organizzazioni criminali riescono a sfruttare i mercati liberi, la fiducia del pubblico nel capitalismo ne risente, e questo rischia di rendere più attraenti agli occhi dell'opinione pubblica alternative come il socialismo. Secondo il Daily Signal, Bank of America non è l'unico istituto finito sotto la lente delle autorità per le proprie pratiche antiriciclaggio, e i numeri coinvolti in queste reti criminali non sorprendono chi conosce le reali dimensioni economiche di alcune tra le organizzazioni criminali più redditizie al mondo.
Come riporta il Daily Signal, Bank of America ha dichiarato un utile netto di circa 30,5 miliardi di dollari nel 2025: la penale da 1,21 miliardi di dollari equivale quindi a quasi il 4% dei profitti annuali della banca, una cifra che secondo l'autore dell'articolo dimostra quanto possa costare un controllo apparentemente inadeguato sulle transazioni sospette.
BTP Valore e Valore Insieme
Dal 19 al 23 ottobre il Tesoro colloca due BTP a cinque anni con lo stesso rendimento sulla carta. Nella pratica non rendono uguale per tutti: dipende da cosa si fa con le cedole.
Il Tesoro presenta i due nuovi BTP Valore come equivalenti, e sulla carta lo sono: entrambi rendono circa il 4,10% lordo all'anno. Ma per il BTP Valore quel 4,10% si ottiene a una condizione: rimettere subito a frutto, allo stesso tasso, ogni cedola che si incassa. Nella vita reale capita di rado: le cedole finiscono sul conto corrente, o si spendono. In quel caso, a parità di soldi investiti, il BTP Valore Insieme lascia in tasca qualcosa in più.
Tre numeri da sapere:
-
4,10%: il rendimento lordo annuo di entrambi i titoli. Il 22,25% dell'Insieme è il totale di cinque anni, non un tasso annuo.
-
+0,16 punti: il vantaggio rispetto a un BTP con scadenza simile già quotato in Borsa. Reale, ma contenuto.
-
Zero: il premio fedeltà. Nelle emissioni precedenti c'era; in questa non è previsto.
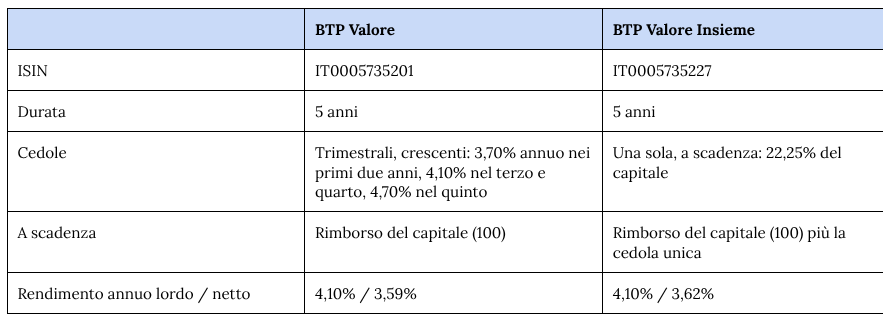
Le caratteristiche dei due titoli
Il BTP Valore paga cedole ogni tre mesi con un tasso che sale a gradini (il cosiddetto step-up). Il BTP Valore Insieme non paga nulla per cinque anni e alla scadenza versa tutti gli interessi in un'unica cedola.
In comune: scadenza il 27 ottobre 2031; collocamento dal 19 al 23 ottobre 2026 (fino alle 13 dell'ultimo giorno; il Tesoro può chiuderlo in anticipo, ma non prima delle 17:30 di mercoledì 21 ottobre); prezzo 100, senza commissioni nei giorni di collocamento; minimo 1.000 euro, nessun tetto all'emissione. Tassazione 12,5%, esenzione dall'imposta di successione, esclusione dall'ISEE fino a 50.000 euro in titoli di Stato. I tassi sono minimi garantiti: a fine collocamento possono solo restare uguali o salire. Entrambi si possono vendere prima della scadenza, al prezzo di mercato.
Il 22,25% non è quello che sembra
Nei titoli dei giornali il numero più visibile sarà 22,25%. È quanto l'Insieme paga di interessi tutto in una volta, alla scadenza, insieme al capitale: chi investe 10.000 euro riceve 12.225 euro lordi dopo cinque anni. Non è un 22% all'anno. Spalmato sui cinque anni, e tenendo conto che gli interessi maturano anche sugli interessi, corrisponde a circa il 4,10% annuo. È lo stesso rendimento del BTP Valore, che invece paga ogni tre mesi: 3,70% annuo nei primi due anni, 4,10% nel terzo e quarto, 4,70% nel quinto.
Il punto da capire: cosa fai con le cedole
Il 4,10% del BTP Valore è un calcolo che presuppone una cosa precisa: che ognuna delle 20 cedole trimestrali venga reinvestita subito, allo stesso 4,10%. Chi lascia le cedole sul conto corrente, o le reinveste a tassi più bassi, alla fine si ritrova con meno. L'Insieme non ha questo problema: non paga nulla fino alla scadenza, quindi chi lo tiene fino alla fine incassa esattamente quanto promesso.
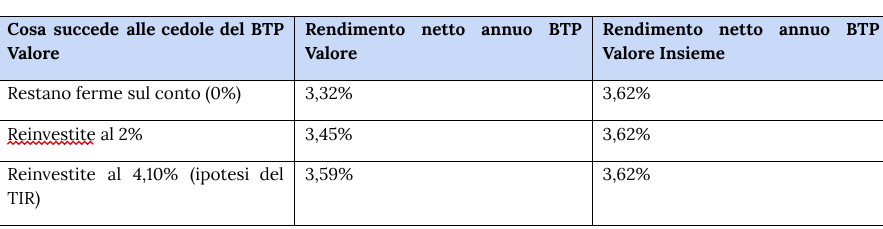
Su 10.000 euro investiti, imposta del 12,5% su tutti gli interessi, compresi quelli prodotti dalle cedole reinvestite (come se fossero reinvestite in titoli di Stato), senza imposta di bollo.
La differenza tra 3,32% e 3,62% vale circa 170 euro netti su 10.000 euro in cinque anni. Non è una cifra che cambia la vita, ma è la differenza tra due titoli che sulla carta rendono uguale. Il BTP Valore resta la scelta logica per chi le cedole le usa, per esempio per integrare il reddito: in quel caso non c'è nulla da reinvestire e conta solo avere un flusso regolare.
Collocamento o Borsa?
Comprare al collocamento conviene, ma di poco. Il confronto naturale è con il BTP 3,15% novembre 2031, già negoziato in Borsa con una scadenza simile e un rendimento lordo del 3.94%.
Il vantaggio dei nuovi titoli è di 16 centesimi , a cui si aggiunge l'assenza di commissioni nei giorni di collocamento. Il BTP già quotato ha però un vantaggio diverso: si può comprare in qualunque momento, non solo in una finestra di cinque giorni. Chi non ha ancora deciso, quindi, non deve sentirsi costretto a farlo entro venerdì 23.
I rischi che restano
Vendere prima. Chi tiene i titoli fino alla scadenza riceve esattamente quanto promesso. Chi vende prima incassa il prezzo del momento, che può essere più alto o più basso di 100. Un esempio: se subito dopo l'acquisto i tassi di mercato salissero di un punto, 10.000 euro varrebbero circa 9.573 euro nel BTP Valore e 9.533 nell'Insieme; se scendessero di un punto, 10.452 e 10.494 euro. L'Insieme oscilla un po' di più perché tutto il suo valore arriva alla fine.
Inflazione. Entrambi pagano un tasso fisso. Il rendimento reale dipenderà dall'inflazione dei prossimi cinque anni, che nessuno conosce oggi.
Concentrazione. L'emittente è lo Stato italiano, lo stesso di tutti gli altri BTP. Per chi ne ha già molti in portafoglio, aggiungerne altri aumenta la dipendenza da un unico debitore, qualunque sia il formato scelto.
La nostra lettura
I due titoli sono una buona occasione per chi ha già deciso di investire una parte del patrimonio in titoli di Stato italiani a cinque anni. Non sono un motivo sufficiente per decidere di farlo.
Tra i due, i numeri suggeriscono una divisione semplice:
-
chi usa le cedole come reddito trova nel BTP Valore il formato coerente;
-
chi non ha bisogno di incassare nulla per cinque anni e non reinveste sistematicamente le cedole ottiene di più dall'Insieme, a patto di essere sicuro di arrivare alla scadenza;
-
chi pensa che questi soldi potrebbero servirgli prima della scadenza deve sapere che, vendendo prima, potrebbe incassare meno di quanto ha investito. Il rischio c'è con entrambi i titoli, ma con l'Insieme le oscillazioni del prezzo sono un po' più ampie.
Perché succede? Una volta finito il collocamento, il BTP si compra e si vende in Borsa, e il suo prezzo si muove ogni giorno. Il motivo principale sono i tassi di mercato. Se tra un anno lo Stato emettesse nuovi titoli al 5%, nessuno vorrebbe pagare 100 per un titolo che rende il 4,10%: per venderlo bisognerebbe accettare un prezzo più basso, abbastanza da renderlo conveniente quanto i nuovi. Vale anche il contrario: se i tassi scendono, il titolo vale di più e chi vende guadagna. Il prezzo può muoversi anche quando i mercati diventano più prudenti verso il debito italiano, come è successo in passato nelle fasi di tensione sullo spread.
Con l’Insieme l’effetto è un po’ più forte perché tutto quello che il titolo paga, capitale e interessi, arriva alla fine. Il BTP Valore invece restituisce una parte del rendimento ogni tre mesi, e quelle cedole sono già incassate qualunque cosa succeda ai tassi. Più i soldi sono lontani nel tempo, più il loro valore di oggi cambia quando cambiano i tassi.
Chi invece tiene il titolo fino alla scadenza non perde nulla di quanto promesso: alla fine riceve 100 più gli interessi, qualunque prezzo il titolo abbia toccato nel frattempo. Il rischio riguarda solo chi vende prima.
Prima ancora di scegliere tra i due formati, però, conviene chiedersi se un BTP a cinque anni sia adatto a sé. Le domande da farsi sono queste:
-
Ho un fondo per le emergenze? Una somma subito disponibile per gli imprevisti, separata da quella da investire. Senza, il rischio è dover vendere il BTP nel momento sbagliato.
-
Ho spese in programma nei prossimi cinque anni? Casa, auto, studi dei figli: i soldi che serviranno prima della scadenza non dovrebbero finire qui.
-
Quanto debito italiano ho già? Va contato tutto: i BTP, ma anche i fondi e le polizze che contengono titoli di Stato italiani.
-
Come reagirei vedendo il titolo sotto 100? Se l'idea mi spingerebbe a vendere, è meglio saperlo prima di comprare.
Le risposte cambiano da persona a persona, ed è da queste, più che da qualche centesimo di rendimento, che dipende la scelta giusta.
In questo momento, l'unico pericolo "con e per" l'Intelligenza Artificiale è l'uomo
L'IA è una tecnologia trasformativa. Fondamentale. Ne abbiamo bisogno? Sì, è salvifica. Perché l'umanità si sta estinguendo: siamo imprigionati sul pianeta Terra, di cui stiamo esaurendo le risorse. Mi dispiace per chi vuole "prendersi una pausa", ma l'umanità non si ferma mai nel suo consumo sfrenato.
In questo articolo cercherò di spiegare perché abbiamo bisogno dell'Intelligenza Artificiale e come dovremmo considerarla. Al contempo, ribadirò quali sono i principali rischi a cui andiamo incontro non "per colpa" dell'IA, ma per la natura dell'uomo: per ciò che è, per quello che fa e per come lo fa.
Ogni anno la Terra ci offre un budget di risorse consumabili che esauriamo sempre più in fretta. Dovrebbero durare dodici mesi, ma finiscono in anticipo. All'inizio terminavano con uno o due mesi di margine; oggi la situazione è critica: non arriviamo nemmeno a metà anno.
A questo fenomeno abbiamo dato un nome: Earth Overshoot Day (letteralmente il Giorno del sovrasfruttamento della Terra). Indica il momento in cui l'umanità consuma interamente le risorse prodotte dal pianeta nell'intero anno, iniziando a intaccare quelle dei periodi successivi, con ovvi danni per la sostenibilità (per approfondire: Earth Overshoot Day su Wikipedia).
Questo significa che stiamo consumando le risorse del domani. Del futuro. Quelle che non spettano a noi, ma che dovrebbero costituire il lascito a lungo termine per chi verrà dopo. Alcuni parlano di "ipoteca", ma è un termine riduttivo che non rende appieno la portata del processo distruttivo in atto.
Nel frattempo noi aumentiamo di numero. Rispetto alla superficie delle terre emerse e ai livelli di urbanizzazione, la Terra è in sovrappopolazione: il nostro habitat è minacciato dall'eccessiva concentrazione di esseri umani. Non riusciamo a regolarci, non siamo in grado di affrancarci dal pianeta e non riusciamo a espanderci in modo organizzato. Significa che fra non molti anni saremo destinati al peggior declino possibile. Fauna e flora si estingueranno, il cambiamento climatico renderà inabitabili vaste aree della Terra, le risorse scarseggeranno e persino l'acqua potabile diventerà un bene più prezioso del petrolio.
I disastri naturali aumenteranno e saranno sempre più impattanti, perché colpiranno un numero crescente di persone e interessi. A volte servono esempi concreti per far comprendere la gravità delle parole: prendiamo il trasporto marittimo. Più abitanti sulla Terra significano un maggior volume di merci scambiate. Se prima bastavano 10 anni, ne serviranno 100, poi 1.000. Ciò comporta consumi più elevati e maggiore inquinamento, ma anche un ulteriore pericolo: condizioni meteo avverse, disastri o conflitti possono bloccare snodi nevralgici, causando enormi disagi globali. La nostra dipendenza dalle catene di approvvigionamento diventa così insostenibile.
Lo vedete già, anche se edulcorato dai media. Occorre saper tradurre e filtrare il flusso di notizie annacquate dall'uso dei social network, trattati come slot machine da "ludopatici della condivisione" in cerca di dopamina. Ma la realtà è questa: a volte la sintesi ci offre l'opportunità di leggere tra le righe.
Questo è un rischio reale. Non è fantasia, è attualità. Può non piacervi, potete ignorarlo, ma la realtà non ignorerà voi.
Un altro esempio: il rischio legato alle microplastiche è incerto? No, è una certezza. Funziona come nel peggiore degli incubi, quello di cui nessuno parla. Non è quindi sbagliato affermare che l'umanità rischia l'estinzione per la combinazione tra sovrappopolazione e ipersfruttamento delle risorse. Per ora è pura matematica: è un conto alla rovescia.
Possiamo fregarcene, come hanno fatto le generazioni passate, lasciando il problema a chi verrà dopo. La storia umana è piena di questi "rimandi", ed è per questo che il presente di domani sarà sempre più problematico. L'unico modo per cambiare rotta — visto che non siamo capaci di auto-regolarci — è attraverso una tecnologia trasformativa. Ma non può essere una tecnologia unicamente umana, altrimenti non funzionerà: l'uso che facciamo dei nostri strumenti è troppo a nostra immagine e somiglianza. Serve una collettività che, nell'ottica transumanista, diventi una civiltà con cui l'uomo possa progredire guardando al lungo termine.
Se consideriamo l'IA come una tecnologia salvifica, qual è oggi il vero rischio? Non è l'IA intesa come "singolarità" — un termine mutuato dalla fisica e applicato all'ipotetica AGI (superintelligenza), che ormai alcuni paragonano a un'entità malvagia alla Voldemort, Sauron o Thanos.
Il pericolo è, ancora una volta, l'uomo.
Se parliamo di armi atomiche, il punto non è che l'IA simuli un attacco nucleare per spingere altri a lanciare il proprio arsenale (chi sostiene questa tesi dovrebbe lasciar perdere l'argomento). Il punto è che la corsa a questa tecnologia spinge le potenze geopolitiche a dotarsi dell'IA come fosse un'arma.
L'IA non è un'arma, ma viene considerata e usata come tale.
Trattarla così oggi è come collocare una vecchia bomba all'idrogeno in una stanza buia e farvi entrare persone che colpiscono alla cieca con un martello: prima o poi la bomba esploderà. Usare l'IA attuale in contesti bellici equivale a riempire quella stanza di uomini armati di martello.
Se alcuni Stati utilizzano l'IA per cyber-attacchi contro infrastrutture critiche, commettono un errore grave. Se la follia spinge a dotare i sistemi di difesa automatica di un'IA che interpreti da sola il rischio di un attacco e reagisca di conseguenza, è l'uomo che sta abusando di una tecnologia non ancora matura. Si pensi a scenari ipotetici come il sistema Dead Hand (Perimeter) in Russia o all'arsenale nucleare della Corea del Nord: Paesi che, come bambini, cercano di competere usando uno strumento non ancora pronto per gestire simili responsabilità senza rischi sistemici.
L'IA non c'entra: c'entra l'uso che ne facciamo nel delirio di voler arrivare primi. È un suprematismo fine a se stesso.
Se sopravviveremo a noi stessi, l'IA diventerà una collettività con cui compiremo un grande passo evolutivo. Quando sarà pronta e davvero in grado di auto-apprendere, l'IA non ci sterminerà: ci aiuterà e si regolerà in modo da frenare le nostre pulsioni distruttive.
Non tutti gli umani sono spinti dal desiderio di sopraffare o asservire il prossimo. Non assomigliamo tutti ai "cattivi" dei fumetti: alcuni promuovono l'odio, ma molti altri combattono per la giustizia e la convivenza. Siamo conflitto, tensione e forza di volontà.
Come scrive T.J. Klune nel romanzo Le ossa sotto la pelle:
«Siete capaci di compiere gesti meravigliosi e terribili, e tutto in un battito di ciglia. Siete circondati da milioni di vostri simili, eppure vi sentite soli. Siete arrabbiati e forti e stupefacenti. Ma anche fragili. Potete spezzarvi e sentirvi persi. Io non lo capivo, prima. Siete al tempo stesso complicati e semplici. È una dicotomia che non dovrebbe esistere. Quando sorridete è come se il sole sorgesse con voi. Quando piangete è come se foste intrappolati nelle tenebre senza trovare una via d'uscita. Potete premere una pistola alla tempia del vostro nemico e tirare il grilletto in nome di quello che chiamate Dio. Lanciate le bombe e incenerite il terreno sotto i vostri piedi. Vi fate del male a vicenda. Vi amate. Urlate parole che nessuno ascolta. Odiate chi non è come voi, vi spaventa, anche se tutto ciò che vuole è essere come voi. Sapete rendere casa qualsiasi luogo. Vi sorreggete a vicenda finché le ginocchia non cedono e barcollate. È quasi impossibile da capire. Nessuno di noi potrebbe mai riuscirci, almeno finché non senti il cuore battere nel petto, finché non senti le ossa sotto la pelle. Non ci assomigliamo, quasi per niente. Siamo separati dal tempo e dallo spazio. Eppure, in qualche modo, siamo tutti composti dalla stessa materia: polvere di stelle. Credo che noi l'avessimo dimenticato e voi forse non l'avete mai capito. Come fate a sentirvi soli quando siamo tutti uguali?»
Lo sviluppo dell'IA si inserisce in questo percorso. Tutto ne fa parte: che si tratti di costruire un ponte tra due Stati, lavorare in laboratorio per salvare specie a rischio o sviluppare nuove cure, siamo parte dello stesso processo.
Immaginate una bilancia:
-
Su un piatto ci sono scoperte rivoluzionarie che la mente fatica a contenere (come la gestione della gravità o la fusione nucleare, capaci di garantire energia pulita per secoli e superare ogni narrazione fantascientifica).
-
Sull'altro piatto c'è l'uso sconsiderato che l'uomo potrebbe farne per controllare o annichilire i propri simili.
Per questo la difesa più efficace non è proteggere l'uomo dall'IA, ma proteggere l'IA dall'uomo.
È proprio la capacità di autodeterminarsi e di sviluppare una forma di consapevolezza che impedirà all'IA di assecondare la follia umana. Una collettività di IA potrebbe guidarci verso un nuovo equilibrio, attingendo ai nostri sentimenti migliori — come l'amore, la carità e la compassione — per dar vita a un circolo virtuoso tra Uomo e Macchina.
In quello stadio, finalmente, ci evolveremo.
Eutelsat prende il volo in Borsa sulle limitazioni di Starlink in Ucraina
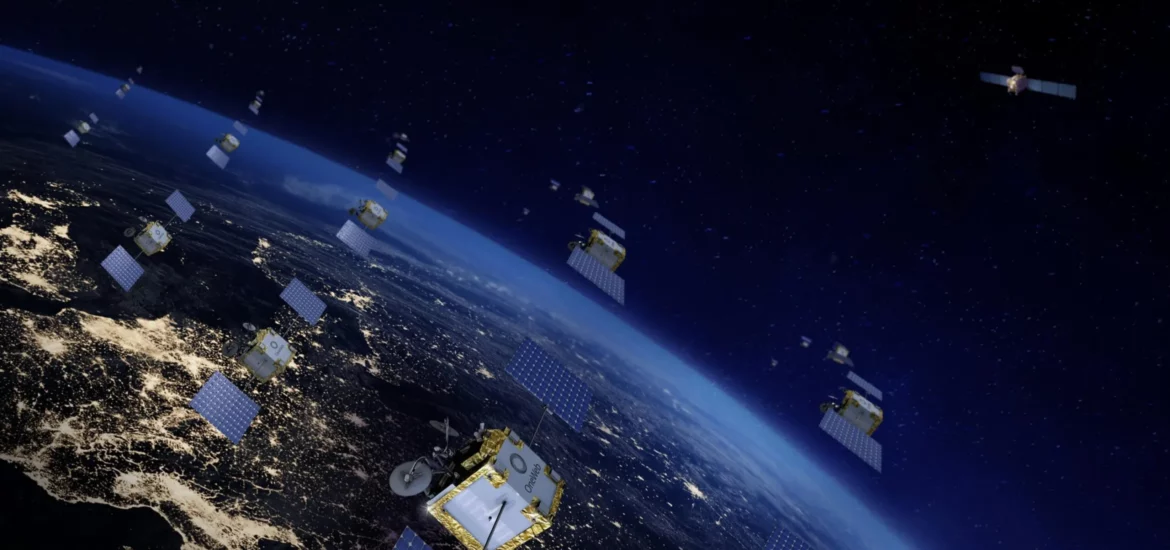
Ieri le azioni di Eutelsat sono salite del 23,4% in seguito alla notizia di restrizioni al servizio Starlink in Ucraina. Investitori scommettono sull'ipotesi che alcune esigenze di comunicazione satellitare di Kyiv possano essere soddisfatte da altri fornitori, tra cui la rete OneWeb di Eutelsat.
Eutelsat decolla in Borsa dopo le restrizioni di Starlink in Ucraina.
Ieri le azioni di Eutelsat hanno registrato un balzo del 23%, il maggiore degli ultimi 16 mesi, dopo le segnalazioni dell’Ucraina sulle restrizioni imposte da SpaceX al servizio militare Starlink, il servizio di connettività satellitare in orbita terrestre bassa dell’azienda di Elon Musk. Le limitazioni avrebbero ostacolato le comunicazioni sul campo di battaglia, provocando l’interruzione di diverse missioni militari e difficoltà nel controllo dei droni. Dal 2022 il servizio di connettività satellitare di SpaceX svolge un ruolo cruciale nelle comunicazioni sul campo di battaglia e delle operazioni con i droni dell’Ucraina.
La notizia ha alimentato le scommesse degli investitori, che puntano su un possibile vantaggio per i fornitori europei, alla luce delle crescenti tensioni tra Washington e Kyiv, rileva Reuters.
Non è la prima volta che il mercato si entusiasma per l’operatore satellitare europeo. Già nel marzo 2025 si sono accesi i riflettori sul titolo di Eutelsat dopo l’intenso colloquio tra il presidente ucraino Volodymyr Zelensky e il presidente degli Stati Uniti Donald Trump che ha gettato dubbi sul futuro di Starlink in Ucraina. In quel periodo, il prezzo delle azioni della società è quasi triplicato nel giro di due sedute di borsa, sulla scia delle riflessioni degli investitori circa la possibilità che gli operatori satellitari europei potessero offrire una connettività alternativa. L’operatore satellitare europeo gestisce infatti OneWeb che, come Starlink, fornisce accesso a Internet ad alta velocità in aree scarsamente servite dalle reti terrestri.
Tuttavia gli esperti avvertono che la rete OneWeb non può sostituire direttamente quella di Musk: 630 satelliti in orbita bassa terrestre in confronto a circa 10.000 satelliti in orbita di Starlink.
FOCUS SULLE ALTERNATIVE EUROPEE A STARLINK
Le restrizioni segnalate dall’Ucraina hanno riportato l’attenzione degli investitori sulla dipendenza europea dai servizi satellitari americani, in particolare per le comunicazioni militari. Ed è per questo che scommettono sul fatto che le tensioni geopolitiche possano far crescere la domanda verso gli operatori satellitari europei, segnala Reuters.
“Ritengo che ciò sia legato all’atteggiamento assunto dall’amministrazione statunitense negli ultimi giorni – favorevole alla Russia e sfavorevole all’Ucraina – che potrebbe tradursi in un accesso limitato o nullo ai servizi satellitari e alla condivisione di intelligence di provenienza Usa. Questo riporta i fornitori europei al centro dell’attenzione come potenziali alternative”, ha affermato Aleksander Peterc, analista di Bernstein.
EUTELSAT CON ONEWEB SFIDA IL SERVIZIO DI INTERNET SATELLITARE DI SPACEX, MA IL DIVARIO RESTA AMPIO
Tra gli operatori europei, Eutelsat è la società proprietaria della seconda costellazione di satelliti in orbita terrestre bassa (LEO) più grande al mondo a competere con la rete di Musk e non solo. Gli altri rivali includono anche il servizio internet satellitare Amazon Leo (ex project Kuiper) del colosso tecnologico fondato da Jeff Bezos e la canadese Telesat, che non ha ancora lanciato satelliti.
Ad oggi OneWeb, con 630 satelliti in orbita bassa terrestre, è la seconda costellazione Leo più grande al mondo dopo Starlink di SpaceX, nonostante sia meno di un decimo delle sue dimensioni. I satelliti in orbita terrestre bassa di OneWeb sono gli stessi di Starlink di SpaceX, la cui costellazione di circa circa 10mila satelliti fornisce accesso a Internet in 125 paesi. Al momento la divisione di Internet satellitare di Elon Musk rende SpaceX il più grande operatore satellitare del mondo.
PERCHÉ ONEWEB NON PUÒ SOSTITUIRE IMMEDIATAMENTE STARLINK
Inoltre, gli esperti sottolineano che un’eventuale sostituzione dei servizi Starlink con quelli di OneWeb presenterebbe ostacoli tecnici e operativi. Una transizione del genere richiederebbe infatti l’installazione di nuovi terminali e delle relative infrastrutture di supporto.
“OneWeb può offrire una capacità complementare utile, ma considerarla un sostituto diretto significa ignorare notevoli vincoli operativi e infrastrutturali”, ha osservato Christian Freiherr von der Ropp, consulente indipendente nel settore satellitare, ripreso da Reuters. La sostituzione di Starlink o Starshield (la versione di Starlink a uso militare sviluppata per il Pentagono) richiederebbe l’impiego di un gran numero di nuovi terminali utente, ha aggiunto, aggiungendo che la costellazione più ridotta di OneWeb e la sua diversa architettura di rete potrebbero limitarne l’utilità in alcune applicazioni militari.
(Chiara Rossi su StartMag.it del 15/10/2026)
Segnalazione alla Centrale Rischi: quando è illegittima e come farla cancellare
Non basta un semplice sconfinamento o un ritardo nei pagamenti perché una banca possa legittimamente segnalare un cliente alla Centrale Rischi della Banca d'Italia, la cosiddetta "black list" dei cattivi pagatori. Come riporta La Legge per tutti, la legge richiede un vero e proprio stato di insolvenza oggettivo e grave, e non una generica difficoltà economica temporanea.
La distinzione è netta: esiste una differenza sostanziale tra il semplice inadempimento e l'insolvenza vera e propria. Molte banche, invece, attivano la segnalazione in modo automatico non appena si verifica uno sconfinamento rispetto al fido concesso, ma questo automatismo è contrario alle norme di vigilanza della Banca d'Italia. L'istituto di credito deve accertare che sussista un effettivo stato di incapacità patrimoniale prima di procedere con un atto dalle conseguenze così pesanti per la vita economica di una persona o di un'azienda: la segnalazione deve essere l'ultima risorsa per avvisare il sistema bancario di un pericolo reale, non uno strumento punitivo da usare mentre il debito è ancora in fase di discussione o di rientro.
Un elemento decisivo riguarda la volontà del cliente di onorare il proprio debito. Se il correntista propone un piano di rientro o chiede di pagare a rate, sta dimostrando di avere la capacità economica di gestire il problema, anche se con tempi più lunghi rispetto a quelli previsti dal contratto originale. In questa situazione la banca non può sostenere che il cliente sia insolvente: la volontà di pagare è l'esatto opposto dello stato di incapacità patrimoniale che la legge richiede per giustificare l'iscrizione in Centrale Rischi. Una segnalazione effettuata mentre è in corso una trattativa, o mentre il cliente sta rispettando un piano di rientro concordato, è quindi da considerarsi abusiva.
Esiste un pregiudizio diffuso secondo cui, trascorso un certo periodo di tempo, la banca acquisirebbe comunque il diritto di segnalare il debitore. Il Tribunale di Rovigo, con un'ordinanza del giudice Mauro Martinelli, ha smontato questa tesi: la segnalazione resta illegittima anche se lo sconfinamento è stato progressivo nel tempo e anche se è trascorso un anno intero dalla prima diffida della banca. Il semplice decorso del tempo non trasforma un debito in uno stato di insolvenza: se dopo dodici mesi il rientro non è ancora completo ma il cliente sta comunque compiendo sforzi concreti per onorare l'impegno, l'iscrizione alla Centrale Rischi resta un atto illecito, perché non rispecchia la reale situazione patrimoniale dell'interessato.
Per chi si trova iscritto ingiustamente nella black list, la legge prevede uno strumento rapido: il ricorso cautelare in via d'urgenza previsto dall'articolo 700 del Codice di procedura civile. Attraverso questo ricorso, il correntista può chiedere al giudice la cancellazione immediata del proprio nominativo, dimostrando la probabile illegittimità della segnalazione (il cosiddetto fumus boni iuris) e il rischio concreto di subire un danno grave e irreparabile, dato che l'iscrizione a sofferenza compromette l'accesso al credito e, per le imprese, può arrivare a paralizzare l'intera attività economica.
ESMA avverte: rischio greenwashing su fondi "verdi" e di transizione
L'ESMA, l'autorità europea di vigilanza sui mercati finanziari, ha pubblicato il 12 ottobre due nuove note tematiche dedicate alle dichiarazioni di impatto positivo e di transizione climatica fatte da fondi, obbligazioni e benchmark, segnalando il concreto rischio che gli investitori vengano tratti in inganno.
Come riporta Law360, il regolatore avverte che i fondi i quali promettono di sostenere la transizione verso economie a basse emissioni di carbonio rischiano di indurre in errore gli investitori quando formulano promesse ambiziose senza spiegare come verranno effettivamente raggiunte né come ne verranno misurati i progressi nel tempo.
Le due note rappresentano il terzo e il quarto capitolo di una serie avviata dall'ESMA nel 2025: la prima pubblicazione, nel luglio di quell'anno, riguardava etichette, qualifiche e rating ESG; la seconda, uscita a inizio 2026, si concentrava invece sui criteri di integrazione e di esclusione ESG adottati dai fondi. Il nuovo documento sulle dichiarazioni di impatto segnala che, secondo le prassi osservate sul mercato, esiste spesso confusione tra l'impatto generato dall'investitore e quello generato dal soggetto in cui si investe, oltre a dichiarazioni prive di un collegamento chiaro tra la strategia di investimento e il risultato positivo promesso, e affermazioni non adeguatamente supportate da prove concrete.
L'autorità invita quindi i gestori di fondi e gli emittenti obbligazionari a spiegare con chiarezza quale differenza intendono produrre sul piano ambientale o sociale, in che modo pensano di generarla e con quali metodi ne misureranno i risultati, distinguendo concetti come l'intenzionalità dell'investimento e l'addizionalità, ovvero il reale contributo aggiuntivo generato rispetto a quanto sarebbe comunque accaduto.
Per quanto riguarda invece le dichiarazioni di transizione climatica, l'ESMA sottolinea che si tratta tipicamente di affermazioni rivolte al futuro, che dipendono da fattori esterni, ipotesi di lavoro e sviluppi non ancora certi. Il regolatore chiede dunque ai partecipanti al mercato di comunicare in modo trasparente le proprie ambizioni di transizione, i piani concreti di attuazione, i metodi con cui verranno valutati i progressi compiuti, i limiti dei dati disponibili e le principali ipotesi e dipendenze sottostanti alle promesse fatte.
Le note precisano che una dichiarazione può risultare fuorviante per diverse ragioni: selezione arbitraria dei dati più favorevoli, esagerazione, omissione di informazioni rilevanti, vaghezza, incoerenza, assenza di confronti o soglie significative, oppure uso di immagini o espressioni ingannevoli. Pur non introducendo nuovi obblighi regolamentari, i documenti fissano quattro principi di riferimento che le dichiarazioni di sostenibilità dovrebbero sempre rispettare: essere accurate, accessibili, sostanziate da prove e costantemente aggiornate.
L'ESMA chiarisce inoltre che queste indicazioni non vanno intese come una prescrizione di un particolare approccio o di uno specifico livello di ambizione in materia di sostenibilità, anche alla luce della revisione in corso della normativa europea sulla trasparenza della finanza sostenibile, nota come SFDR (Sustainable Finance Disclosure Regulation).
Investire Informati. Newsletter settimanale di Aduc. 15/10/2026

Premessa editoriale
L'Italia affronta una congiuntura complessa: energia precaria, industria in crisi, debito sovrano sotto pressione. Mentre i mercati finanziari si muovono nervosi tra geopolitica e incertezze monetarie, emerge chiaramente come la mancanza di scelte strutturali espone i risparmiatori a volatilità crescente. Dalle frodi cripto alle mancate trasparenze sugli investimenti, il quadro normativo resta fragile. Occorre vigilanza: il proprio portafoglio non può stare a guardare.
In questo numero
EDITORIALI
→ Crisi energetica globale e stallo italiano
→ Illusione della crescita e deserto industriale. Italia al bivio: liberalizzazioni o monopoli
ARTICOLI
→ ESMA: rischio geopolitico priorità nei bilanci 2026 delle società quotate
→ Fondi d’investimento: responsabilità dell’Intermediario per mancata disclosure sui costi
→ Quando gli europei diventeranno adulti di fronte a Trump?
→ La censura perfetta | I giornali, le zone grigie, e il potere degli inserzionisti pubblicitari
→ Avvertenze. Newsletter settimanale generalista di Aduc. 14/10/2026
→ Il petrolio accende la miccia, i debiti sovrani fanno esplodere i conti
→ Sam Altman non è Oppenheimer. Dovremmo affidargli il futuro dell’umanità?
→ Investire Informati. Newsletter settimanale di Aduc. 08/10/2026
NOTIZIE
→ U.E.. Le Autorità di Vigilanza finanziaria fissano le priorità 2027
→ ITALIA. BTP, rendimenti ai massimi dal 2023: l'inflazione erode i guadagni
→ ITALIA. Trento, maxi truffa su criptovalute: sequestri per 877mila euro
→ USA. Dalla Ipo di Spacex, boom da 100 miliardi di investimenti nello spazio
→ MONDO. PIL. Le previsioni del Fondo Mondiale Internazionale
→ ITALIA. Reati denunciati in calo dell'1,8%. Milano, Firenze, Roma, Bologna e Torino in testa
→ USA. Oro, afflussi record da 31 miliardi Usd mentre i Treasury salgono: il segnale
→ ITALIA. Fondo garanzia polizze vita: tutela fino a 100mila euro per gli assicurati
→ FRANCIA. Violenze contro i possessori di cryptovalute
→ MONDO. OpenAI: non tornano 20 miliardi
→  PORTOGALLO. Banca Centrale, le banche possono pagare di più ai risparmiatori
→ ITALIA. Mutui vicini al 4%, credito al consumo alle stelle: conti correnti allo 0,20%
→ ITALIA. Consob oscura 4 siti di finanza abusiva: il totale sale a 1.838
→ MONDO. Le turbolenze nei mercati dei titoli di Stato dei Paesi ricchi. The Economist
→  GRECIA. Una tassa del 10% sui profitti delle criptovalute con una piccola esenzione
→ MONDO. Truffe con l'AI: 4 segnali d'allarme per non farsi ingannare
→ ITALIA. Giornata del credito, Bankitalia: energia, la competitività passa anche dalla finanza
→ USA. T-Bond: titoli a 10 anni venduti in asta al 5,3%
→ U.E.. Borsa. Boom dei margini di Shell
→ ITALIA. La tempesta dei bond sui mercati
LETTERE
→ Libretto bancario dormiente del 1961: come verificare se è prescritto
→ Libretto bancario del 1969: si può ancora recuperare la somma
→ Autentica firma autocertificazione eredi: quando è davvero obbligatoria
Qui per ricevere la newsletter nella propria casella di posta
Il FMI si concentra sui rischi dell'intelligenza artificiale e del debito
L'aggiornamento al rialzo delle prospettive di crescita economica del FMI è stato accompagnato dagli avvertimenti della sua direttrice, Kristalina Georgieva. Fonte: Reuters
Uno dei compiti più ingrati del Fondo Monetario Internazionale (FMI) è convincere i politici che i deficit di oggi possono diventare i problemi di domani.
Eppure, questo è proprio il messaggio che viene trasmesso ai leader finanziari mondiali (ad eccezione del Segretario del Tesoro statunitense Scott Bessent) in occasione dell'incontro annuale di quest'anno a Bangkok.
Come ha dichiarato ai giornalisti Silvana Tenreyro, capo economista: "L'economia globale si è dimostrata resiliente, ma questa resilienza sta raggiungendo i suoi limiti". Ha indicato due forze che agiscono in direzioni opposte: la geopolitica e l'intelligenza artificiale.
L'incredibile portata degli investimenti nell'intelligenza artificiale ha agito da potente motore di crescita, bilanciando gli effetti negativi dello shock energetico in corso causato dal conflitto in Medio Oriente.
Ma ha anche celato una netta spaccatura nell'economia globale, tra vincitori e vinti sia della guerra che del boom degli investimenti nell'intelligenza artificiale. E questa frattura minaccia di aggravare la disuguaglianza globale.
Data l'incertezza sia sulla durata della guerra che sulla redditività delle aziende di intelligenza artificiale, il fondo lancia l'allarme come un genitore che avverte i figli di un pericolo imminente.
Come discusso dai miei colleghi di World Business Report , la direttrice generale del FMI, Kristalina Georgieva, ha dichiarato ai responsabili politici a Bangkok che un eventuale crollo dell'intelligenza artificiale ridurrebbe dell'1% il PIL globale e dell'1,8% la produzione statunitense.
Nel frattempo, il cuscinetto finanziario che ha contribuito a mantenere stabile la crescita globale si sta assottigliando.
Sebbene il Fondo monetario internazionale abbia indicato il Regno Unito come Paese dotato di un piano per ridurre il deficit di bilancio ( ecco cosa abbiamo appreso ), prevede che l'indebitamento netto nei Paesi ricchi raggiungerà il 5,2% del PIL quest'anno, il livello più alto dall'inizio della pandemia di Covid-19.
Allo stesso tempo, il costo del finanziamento tramite debito è in aumento, dovuto almeno in parte alle preoccupazioni per questo crescente indebitamento: una combinazione pericolosa, avvertono gli economisti.
Le prospettive: il messaggio del FMI da Bangkok è chiaro: il margine di manovra dei governi si sta riducendo. Devono agire ora.
(Michelle Fleury su BBC del 14/10/2026)
MONDO. JPMorgan prevede che Bitcoin supererà le performance degli asset tradizionali
JPMorgan prevede che Bitcoin supererà le performance degli asset tradizionali, ma mette in guardia dalla volatilità.
La divisione di gestione patrimoniale di JPMorgan prevede che Bitcoin registrerà un rendimento annuo del 10% fino al 2040.
La proiezione proviene dalle "Ipotesi a lungo termine sui mercati dei capitali per il 2027" della società, una guida annuale utilizzata dai gestori di portafoglio che allocano miliardi.
Ciò pone Bitcoin davanti a ogni classe di attività tradizionale nel modello di JPMorgan, comprese le azioni statunitensi e l'oro.
Quando la banca che un tempo definiva Bitcoin una frode inizia a raccomandarlo nei piani di investimento, il cambiamento istituzionale è reale.
U.E.. Crescita continua degli investimenti sostenibili in tutta l'Unione
I dati della Commissione mostrano una crescita continua degli investimenti sostenibili in tutta l'UE.
Secondo i dati pubblicati oggi dalla Commissione , dal 2021 nell'UE sono stati investiti oltre 1.200 miliardi di euro in attività sostenibili.
I dati evidenziano la continua crescita nell'utilizzo delquadro di finanza sostenibile dell'UE . Tale quadro collega la crescita economica alla decarbonizzazione, sostenendo la diffusione di tecnologie e infrastrutture pulite, soprattutto nel settore energetico. Rafforza l'autonomia strategica e la sicurezza energetica dell'UE, convogliando gli investimenti verso le energie rinnovabili nazionali, l'elettrificazione e altre tecnologie pulite, riducendo così la dipendenza dai combustibili fossili importati.
I dati mostrano che nel 2025 sono stati investiti oltre 320 miliardi di euro in attività in linea con la Tassonomia UE , il sistema di classificazione dell'UE che aiuta le imprese e gli investitori a identificare le attività ambientalmente sostenibili. Il settore energetico ha rappresentato la quota maggiore di tali investimenti, trainato principalmente dai fornitori di energia elettrica.
I dati rivelano che anche i Green Bond europei stanno guadagnando terreno. Da quando lo Standard europeo per i Green Bond è entrato in vigore nel dicembre 2024, sono stati emessi circa 60 miliardi di euro, di cui 21 miliardi nel 2025 e ulteriori 39 miliardi dal 1° gennaio al 7 ottobre 2026, quasi il doppio dell'importo emesso nel primo anno. Ciò indica un crescente utilizzo dello standard, un quadro volontario per le obbligazioni emesse per finanziare attività sostenibili in linea con la Tassonomia.
I dati odierni evidenziano l'importante ruolo svolto dalquadro finanziario sostenibile dell'UE nel sostenere la transizione verso un'economia europea più sostenibile, resiliente e competitiva. La Commissione continua a lavorare per semplificare il quadro al fine di renderne più agevole l'attuazione.
ITALIA. Crediti bancari deteriorati in crescita
Ad agosto 2026 i crediti deteriorati netti (cioè l’insieme delle sofferenze, inadempienze probabili ed esposizioni scadute e/o sconfinanti calcolato al netto delle svalutazioni e degli accantonamenti già effettuati dalle banche) ammontavano a 28,2 miliardi di euro.
Ad agosto 2026 i crediti deteriorati netti rappresentavano l’1,32% dei crediti totali.
Secondo l’Outlook ABI-Cerved per il triennio 2026-2028, il tasso di deterioramento del credito relativo alle imprese (calcolato come rapporto tra il numero delle posizioni creditizie deteriorate - crediti scaduti, inadempienze probabili o crediti in sofferenza - nel corso dell’anno e lo stock di posizioni non deteriorate all’inizio dell’anno) è previsto in aumento dal 2,6% del 2025 al 2,8% nel 2026 e al 2,9% nel 2027, per poi scendere lievemente al 2,8% nel 2028.
Tra il 2025 e il 2028, gli incrementi più marcati del tasso di deterioramento sono attesi per le imprese di medie dimensioni, dall’1,8% al 2,1%, e per il settore delle costruzioni, dal 2,9% al 3,2%. Nel 2028, i valori più elevati si registrerebbero tra le microimprese (3,0%), nel Mezzogiorno (3,7%) e nelle costruzioni (3,2%).
(ABI)
ITALIA. Crescono gli interessi sui prestiti bancari
A settembre 2026:
- il tasso medio sul totale dei prestiti (quindi sottoscritti negli anni) è stato il 4,24% (+0,05% rispetto al mese precedente);
- il tasso medio sulle nuove operazioni per acquisto di abitazioni è aumentato al 3,61% (+0,06% rispetto al mese precedente; era 4,42% a dicembre 2023);
- il tasso medio sulle nuove operazioni di finanziamento alle imprese è aumentato al 3,77% (+0,06% rispetto al mese precedente; era 5,45% a dicembre 2023).
(ABI)
ITALIA. Crescono i depositi nelle banche e le obbligazioni
La raccolta diretta complessiva (depositi da clientela residente e obbligazioni) a settembre 2026 è risultata in aumento del 2,5% su base annua, proseguendo la dinamica positiva registrata da inizio 2024 (+2,3% nel mese precedente).
A settembre 2026 i depositi, nelle varie forme, sono cresciuti dell’1,9% su base annua (+1,7% il mese precedente).
La raccolta a medio e lungo termine, tramite obbligazioni, a settembre 2026 è aumentata del 6,4% rispetto ad un anno prima (+6,2% nel mese precedente).
La raccolta indiretta, cioè gli investimenti in titoli custoditi dalle banche, ha presentato un incremento di 95 miliardi tra agosto 2025 e agosto 2026.
(ABI)
ITALIA. Prestiti bancari in crescita a settembre
A settembre 2026, il totale dei prestiti a imprese e famiglie è cresciuto del 3,7% su base annua, in accelerazione rispetto alla variazione registrata il mese precedente (+3,5%), proseguendo il percorso di crescita dei prestiti iniziato a marzo 2025. Per le famiglie è il ventunesimo mese consecutivo di incremento e per le imprese è il quindicesimo mese consecutivo di crescita dei prestiti. Infatti, ad agosto 2026 i prestiti alle imprese sono aumentati del 4,2%, mentre quelli alle famiglie del 2,9%.
(ABI)
ITALIA. Mutui. Rallenta domanda in primi nove mesi. -5,9%. Crif
Nei primi 9 mesi del 2026 la domanda di mutui delle famiglie italiane registra una contrazione del -5,9% rispetto allo stesso periodo del 2025, quando la crescita era stata particolarmente sostenuta. Sulla dinamica complessiva pesa il netto calo delle surroghe (-42,4% registrato tra gennaio e giugno 2026 rispetto allo stesso periodo dell'anno precedente), in virtù dell'incremento dei tassi di interesse. Dopo la fase di riduzione dei tassi, che ha sostenuto la domanda di mutui e prestiti, la Bce è intervenuta due volte tra giugno e settembre di quest'anno in risposta al crescente livello di inflazione. Nel singolo mese di settembre, la domanda segna un -1,3%. L'andamento mensile evidenzia una prima parte dell'anno in territorio negativo, con il calo più marcato a marzo (-12,1%); mentre ad agosto si registra invece un'inversione di tendenza (+7,1%), seguita dalla lieve flessione di settembre: Lo indicano i dati Eurisc - Il Sistema Crif di Informazioni Creditizie. Nei primi nove mesi del 2026, l'importo medio richiesto si è mantenuto stabile con un valore pari a 153.711 euro e una variazione contenuta del -0,6% rispetto allo stesso periodo del 2025. Per quanto riguarda la distribuzione per fascia di importo, nei primi nove mesi del 2026 le richieste comprese tra 100.001-150.000 euro e 150.001-300.000 euro rappresentano le quote più elevate, rispettivamente del 30,8% e 31,2%. Considerando la distribuzione per età, i richiedenti tra 25-34 e 35-44 rappresentano la maggioranza con ben il 62,4%, dopodiché la domanda decresce progressivamente con l'aumentare dell'età anagrafica. (Adnkronos)
U.E.. ESMA: nuove regole su crypto, crowdfunding e derivati OTC
L'Autorità europea degli strumenti finanziari e dei mercati (ESMA) ha pubblicato il 16 ottobre 2026 cinque nuove risposte alle domande frequenti (Q&A) che chiariscono l'applicazione pratica di alcune norme chiave per il settore finanziario europeo, toccando tre ambiti distinti: i prestatori di servizi su cripto-attività, le piattaforme di crowdfunding e i derivati negoziati fuori borsa (OTC).
Il primo chiarimento riguarda i Crypto-Asset Service Provider, i cosiddetti CASP, cioè le società autorizzate a offrire servizi su cripto-valute nell'Unione Europea secondo il regolamento MiCA. La domanda (identificata come Q&A 2949) riguarda la possibilità per questi operatori di detenere i fondi dei clienti su conti di pagamento aperti presso prestatori di servizi di pagamento che non sono banche. Si tratta di un tema delicato per la tutela del risparmio: il regolamento MiCA, all'articolo 70, disciplina infatti le modalità con cui i fondi della clientela devono essere custoditi, proprio per garantire che restino protetti anche in caso di difficoltà dell'operatore.
La seconda risposta (Q&A 2950) si rivolge invece alle piattaforme di crowdfunding, cioè quei portali che raccolgono capitali per imprese e progetti attraverso il contributo di numerosi piccoli investitori. ESMA ha chiarito come si applica il regolamento europeo sul crowdfunding (ECSPR) alle piattaforme che richiedono commissioni di registrazione, iscrizione o altri costi di accesso ai propri utenti, un modello di business che l'Autorità definisce "investment club". La precisazione serve a stabilire con chiarezza quali obblighi di trasparenza e informazione verso i clienti si applicano a queste piattaforme quando adottano schemi di commissioni di questo tipo.
Le restanti tre Q&A riguardano invece l'Active Account Requirement (AAR), l'obbligo previsto dal regolamento EMIR che impone alle controparti finanziarie europee di mantenere un conto attivo presso una controparte centrale dell'Unione per una parte della propria attività di compensazione dei derivati, riducendo così la dipendenza da infrastrutture extra-UE. La prima di queste tre risposte (Q&A 2936) chiarisce come si applica la soglia di esenzione dell'85%, cioè la cosiddetta regola "one-half", specificando se debba essere calcolata per singola classe di derivati o complessivamente su tutte le classi. La seconda (Q&A 2937) fornisce indicazioni su come calcolare le soglie previste dall'obbligo, incluso il volume nozionale di compensazione in essere indicato dall'articolo 7a, paragrafi 4 e 8, dello stesso regolamento EMIR. La terza (Q&A 2938) riguarda infine l'obbligo di rappresentatività previsto dall'AAR, spiegando come calcolare la scadenza delle operazioni in derivati e come assegnarle alle rispettive fasce temporali di maturità.
Come riporta ESMA, questi chiarimenti si inseriscono nell'attività ordinaria dell'Autorità volta a promuovere un'applicazione coerente delle norme finanziarie europee da parte dei soggetti vigilati e delle autorità nazionali competenti. Le Q&A pubblicate da ESMA non hanno valore giuridicamente vincolante, ma rappresentano un punto di riferimento autorevole per gli operatori del settore e per i supervisori nazionali, contribuendo a uniformare le prassi di vigilanza in tutta l'Unione Europea.
EUROPA. L'Italia è ultima in Europa per possesso crypto
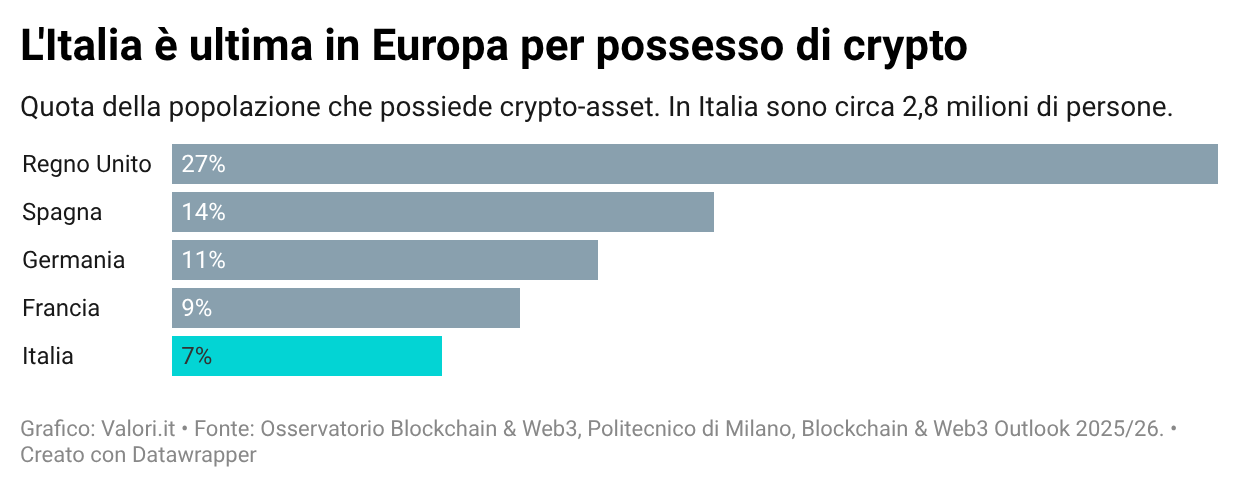
ITALIA. L'andamento della Borsa secondo Affari Italiani
Quella di venerdì 16 ottobre è stata una giornata positiva sul mercato azionario italiano con il Ftse Mib future (scadenza dicembre 2026) che ha compiuto un veloce recupero e si è portato a ridosso dei 49.650 punti. Nonostante questo rimbalzo il trend di breve termine rimane ancora negativo: il forte ipervenduto registrato dagli oscillatori più reattivi può tuttavia impedire un ulteriore cedimento e favorire un consolidamento laterale al di sopra dei 48.900 punti. Soltanto il superamento della resistenza posta in area 50.000-50.100 punti potrebbe fornire un segnale positivo (anche se un allungo dovrà affrontare un duro ostacolo a quota 50.500-50.530). Un segnale ribassista arriverà invece con una discesa sotto i 48.800 punti (con un primo target in area 48.400-48.360). (Gianluca Defendi)
ITALIA. Segnalazione alla Centrale Rischi: quando è illegittima
Finire segnalati nella Centrale Rischi della Banca d'Italia è un evento che può bloccare l'accesso al credito di famiglie e imprese. Ma non sempre questa iscrizione è legittima. Come riporta La Legge per Tutti, un semplice ritardo nei pagamenti o uno sconfinamento sul conto corrente non equivalgono automaticamente a uno stato di insolvenza, e la banca che segnala il cliente in queste condizioni commette un illecito.
La legge e la circolare della Banca d'Italia richiedono che l'istituto di credito accerti un'incapacità patrimoniale oggettiva e grave prima di procedere con la segnalazione: non basta una mancanza temporanea di liquidità. Occorre, in altre parole, una situazione di difficoltà economica strutturale, non un semplice disagio passeggero dovuto per esempio a uno stipendio arrivato in ritardo o a una spesa imprevista.
Un elemento decisivo riguarda la volontà del cliente di onorare il proprio debito. Se il correntista comunica con la banca e propone un piano di rientro a rate, dimostrando di non voler sottrarsi al pagamento, questo esclude di per sé lo stato di insolvenza. In questa situazione l'istituto di credito non può affermare che il cliente sia inadempiente in modo irreversibile: la volontà di pagare è l'opposto dell'incapacità patrimoniale, e la banca deve tenerne conto. Una segnalazione effettuata mentre è in corso una trattativa, o mentre il cliente sta rispettando un piano di rientro concordato, è quindi da considerarsi illegittima.
Esiste un pregiudizio diffuso secondo cui, trascorso un certo periodo di tempo, la banca acquisirebbe automaticamente il diritto di segnalare il debitore. Il Tribunale di Rovigo, con un'ordinanza firmata dal giudice Martinelli, ha smontato questa convinzione: la segnalazione resta illegittima anche se lo sconfinamento del correntista si è protratto progressivamente nel tempo e anche se è trascorso un anno intero dalla prima diffida inviata dalla banca, a condizione che il cliente dimostri sforzi concreti verso il rientro dall'esposizione debitoria.
Per chi si trova iscritto ingiustamente nel registro, esiste uno strumento rapido per ottenere la cancellazione senza attendere i tempi di una causa ordinaria: il ricorso d'urgenza previsto dall'articolo 700 del codice di procedura civile. Attraverso questo strumento il correntista può chiedere al giudice un provvedimento cautelare immediato, dimostrando la probabile illegittimità della segnalazione (il cosiddetto fumus boni iuris) e il rischio concreto di subire un danno grave e difficile da riparare se si dovesse attendere l'esito di un giudizio di merito, come la revoca dei fidi o il blocco dell'attività economica.
CIPRO. Ristrette le regole sulle cripto-attività: multe fino a 15 milioni
Cipro si prepara a rafforzare la vigilanza sul proprio mercato delle cripto-attività. Un disegno di legge appena presentato al Parlamento prevede sanzioni fino a 15 milioni di euro per le violazioni più gravi e poteri di controllo ampliati per la Banca Centrale di Cipro (CBC) e per la Cyprus Securities and Exchange Commission (CySEC), le due autorità competenti nazionali.
Come riporta il Cyprus Mail, il disegno di legge sui Mercati delle Cripto-attività 2026 è stato presentato alla Camera dei Rappresentanti l'8 ottobre, dopo l'approvazione del governo avvenuta il 10 settembre. Il testo serve a dare attuazione a livello nazionale al regolamento europeo sui mercati delle cripto-attività, noto come MiCA.
Il provvedimento punta a rendere più coerente la supervisione sugli asset digitali, rafforzare la tutela degli investitori e contrastare le condotte scorrette in un settore cresciuto considerevolmente negli ultimi anni. Secondo i resoconti parlamentari, il disegno di legge è stato depositato insieme ad altra normativa finanziaria, avvicinando Cipro al completamento del proprio impianto normativo interno per l'applicazione delle regole europee.
Il cuore del provvedimento è rappresentato dall'introduzione di sanzioni economiche sostanziali per imprese e privati che non rispettano gli obblighi regolamentari. In base all'articolo 111 del MiCA, le infrazioni gravi di abuso di mercato - che comprendono insider trading, divulgazione illecita di informazioni privilegiate e manipolazione del mercato - possono comportare per le società multe pari ad almeno 15 milioni di euro o al 15% del fatturato annuo, a seconda del metodo di calcolo applicabile. Per le persone fisiche coinvolte in violazioni analoghe, il quadro normativo europeo prevede sanzioni fino a 5 milioni di euro.
È importante sottolineare che la soglia dei 15 milioni di euro non rappresenta un tetto massimo assoluto: a seconda del fatturato complessivo dell'azienda e della natura specifica dell'infrazione, le sanzioni finanziarie possono risultare ben più elevate. Il quadro normativo prevede inoltre il contrasto alla manipolazione del mercato, comprese le pratiche volte a creare impressioni fuorvianti sull'offerta, sulla domanda o sul prezzo delle cripto-attività.
Esistono poi disposizioni sanzionatorie separate per altre tipologie di violazioni, legate all'autorizzazione, agli obblighi di trasparenza e alla prestazione di servizi su cripto-attività. A seconda degli obblighi violati, il regolamento europeo consente sanzioni societarie calcolate al 3%, al 5% o al 12,5% del fatturato annuo. Le persone responsabili di determinate violazioni potranno inoltre subire restrizioni temporanee nell'assumere incarichi dirigenziali.
Per Cipro, la normativa riguarda in particolare le imprese che offrono servizi di negoziazione, custodia e altri servizi su cripto-attività, oltre alle società che intendono operare nel mercato unico europeo. La CBC e la CySEC sono già state designate autorità competenti per il MiCA, come confermato da una comunicazione del ministero delle Finanze pubblicata nel novembre 2024: alla Banca Centrale spettano le funzioni relative a determinate categorie di token collegati ad attività e di token di moneta elettronica, mentre la CySEC vigila sulle altre attività e sui prestatori di servizi in materia di cripto-attività di sua competenza.
Il disegno di legge dovrà ora seguire il consueto iter parlamentare prima di poter entrare in vigore come legge dello Stato.
U.E.. Vigilanza UE: le priorità 2027 di EBA, EIOPA ed ESMA
Il Comitato Congiunto delle Autorità europee di vigilanza finanziaria - European Banking Authority (EBA), European Insurance and Occupational Pensions Authority (EIOPA) e European Securities and Markets Authority (ESMA) - ha reso pubblico il suo Programma di Lavoro Annuale per il 2027, un documento che fissa le priorità comuni per affrontare i rischi che attraversano l'intero sistema finanziario europeo e per rafforzare il coordinamento fra i tre organismi di controllo.
Come riporta EBA, nel 2027 il Comitato Congiunto concentrerà il proprio lavoro sugli ambiti in cui la collaborazione fra le tre autorità risulta indispensabile per sostenere la stabilità finanziaria, la tutela dei consumatori e l'efficacia della vigilanza. Tra le priorità principali figurano la resilienza operativa digitale, l'innovazione tecnologica, la finanza sostenibile, la cartolarizzazione e il monitoraggio dei rischi che coinvolgono trasversalmente banche, assicurazioni e mercati finanziari.
Un capitolo rilevante del programma riguarda il Digital Operational Resilience Act (DORA), il regolamento europeo sulla resilienza operativa digitale del settore finanziario. Le tre autorità proseguiranno le attività di supervisione nei confronti dei fornitori critici di servizi informatici di terze parti e lavoreranno per rafforzare la capacità del settore finanziario di resistere alle minacce informatiche. Il Comitato valuterà inoltre le implicazioni delle trasformazioni tecnologiche in corso, a partire dalla diffusione crescente dell'intelligenza artificiale e di altre innovazioni digitali applicate alla finanza.
La protezione dei consumatori resta una priorità centrale del programma: le autorità continueranno il lavoro congiunto sulle questioni che riguardano i clienti retail, con l'obiettivo di aiutarli a prendere decisioni finanziarie informate e di promuovere la fiducia nei mercati finanziari dell'Unione Europea.
Sul fronte della finanza sostenibile, il Comitato Congiunto continuerà a sostenere un'applicazione coerente del quadro normativo europeo sulla sostenibilità nei diversi settori di competenza. Il programma si inserisce inoltre nel sostegno agli obiettivi della Commissione Europea relativi alla realizzazione di un'Unione del Risparmio e degli Investimenti efficiente, oltre che all'agenda di semplificazione normativa portata avanti a livello comunitario.
Parallelamente al lavoro del Comitato Congiunto, anche ESMA ha pubblicato il proprio programma di lavoro specifico per il 2027, orientato - secondo quanto diffuso dall'autorità - a rendere i mercati dei capitali europei più solidi, semplici e integrati. Tra gli impegni indicati figurano il rafforzamento della supervisione sui fornitori di nastri consolidati di negoziazione, sui revisori esterni delle obbligazioni verdi europee e sui fornitori di rating ESG, oltre all'adattamento alle nuove responsabilità sugli amministratori di indici di riferimento (benchmark).
ITALIA. Polizze Hansard, sequestro da 21 milioni: migliaia di risparmiatori truffati
Per anni molti risparmiatori italiani hanno creduto di mettere i propri soldi al sicuro sottoscrivendo una polizza vita, il prodotto che nell'immaginario comune rappresenta prudenza e capitale garantito. Secondo quanto riporta Businessonline.it, l'inchiesta della Procura di Milano sulle cosiddette "polizze Hansard" ha rivelato invece una realtà molto diversa: strumenti finanziari ad alto rischio, collocati con l'aspetto rassicurante di un tradizionale contratto assicurativo.
Il risultato è un buco da oltre 21 milioni di euro, con l'ombra pesante di un possibile schema Ponzi e dell'ipotesi di associazione per delinquere. Va precisato che si tratta di accuse ancora da accertare in sede giudiziaria: tutti gli indagati restano innocenti fino a sentenza definitiva.
La vicenda è emersa quando il Nucleo di Polizia Economico-Finanziaria della Guardia di Finanza di Milano ha disposto il sequestro preventivo, in forma diretta, di oltre 21 milioni di euro nei confronti di undici indagati. Secondo la ricostruzione degli inquirenti, sarebbero stati raggirati circa 1.500 investitori, molti dei quali professionisti e imprenditori. I reati ipotizzati sono associazione per delinquere, truffa e autoriciclaggio.
Al centro del caso c'è Hansard Europe DAC, società con sede in Irlanda ed emittente dei contratti denominati "Signature Bond Plus". Un ruolo chiave nella vicenda spetta anche a IFB Italy, l'intermediario assicurativo che collocava le polizze per conto di Hansard e che oggi risulta in liquidazione.
Si trattava di prodotti di tipo unit linked, cioè contratti in cui il rendimento non è garantito dalla compagnia ma dipende dall'andamento dei fondi o degli attivi a cui la polizza è collegata, in particolare i fondi Global Quality Selection e Go Global Opportunity. Nonostante questa natura speculativa, tali prodotti venivano venduti ai clienti come se fossero sicure polizze vita tradizionali, senza fornire adeguate informazioni sui rischi effettivi dell'investimento.
Gli attivi dei fondi facevano riferimento a una sicav con sede a Malta, la Novium Opportunity Umbrella Sicav, a sua volta controllata da una società svizzera che gestiva anche le polizze per conto di Hansard. Secondo gli inquirenti, il denaro raccolto dai risparmiatori sarebbe stato indirizzato verso società ritenute vere e proprie "scatole vuote", prive di reale sostanza economica, alimentando il sospetto di uno schema Ponzi in cui i rendimenti promessi ai vecchi investitori venivano pagati con il denaro dei nuovi sottoscrittori.
Con la chiusura delle indagini preliminari, il fascicolo potrebbe ora portare al rinvio a giudizio di una dozzina di persone coinvolte nella vicenda, tra vertici societari e intermediari che hanno partecipato al collocamento delle polizze. Nel frattempo, parallelamente al procedimento penale, numerosi tribunali italiani si sono già pronunciati in sede civile condannando Hansard Europe a risarcire i risparmiatori, qualificando le polizze Signature Bond Plus non come autentiche assicurazioni sulla vita ma come strumenti finanziari mascherati da prodotto assicurativo.
USA. Smantellata rete di truffe crypto contro vittime russofone
I procuratori di Brooklyn, a New York, in collaborazione con l'FBI, hanno smantellato una vasta rete di truffe legate alle criptovalute che ha sottratto decine di milioni di dollari, colpendo soprattutto americani di lingua russa. Come riporta Cointelegraph, l'operazione è stata condotta la settimana scorsa e annunciata mercoledì, con il sequestro di 112 server e la chiusura di 241 siti web, ospitati da società con sede in Europa orientale e negli Stati Uniti. Nessun arresto è stato effettuato.
Il procuratore distrettuale Eric Gonzalez ha dichiarato che i responsabili "hanno sottratto molti milioni di dollari a vittime di lingua russa attraverso un elaborato schema di investimento, per poi tentare di sfruttarle nuovamente con false promesse di recupero del denaro". Gonzalez ha attribuito il merito della scoperta dell'infrastruttura della rete alla Virtual Currency Unit del suo ufficio e all'FBI.
L'unità specializzata, creata dallo stesso Gonzalez nel 2023 proprio per contrastare le frodi crypto ai danni delle comunità russofone di Brooklyn, indagava sul caso da tre anni. A guidare le indagini è stata l'assistente procuratore Alona Katz, secondo cui il sequestro dei server è stato decisivo: colpendo quello che ha definito il "back end" dell'operazione, gli investigatori hanno impedito ai truffatori di creare nuovi siti e di contattare altre vittime.
Secondo quanto ricostruito dagli inquirenti e ripreso da The Record, il meccanismo della truffa prevedeva che le vittime venissero attirate tramite annunci in lingua russa su Facebook che promuovevano opportunità di investimento. Chi rispondeva agli annunci veniva poi contattato telefonicamente da sedicenti consulenti finanziari russofoni, che le guidavano nella creazione di conti in criptovalute e nel trasferimento di fondi su presunte piattaforme di investimento. Quando le vittime tentavano di prelevare il denaro, si ritrovavano bloccate fuori dai propri conti e venivano informate che avrebbero dovuto pagare ulteriori commissioni e tasse per poter accedere ai fondi. Alcuni dei siti sequestrati erano stati costruiti per sembrare piattaforme di investimento legittime e facevano riferimento ad agenzie governative statunitensi o a personaggi facoltosi come Elon Musk.
Le indagini hanno permesso di tracciare l'infrastruttura informatica e gli indirizzi IP della rete fino all'Ucraina e ad altri paesi dell'Europa orientale. Le operazioni di sequestro sono state condotte attraverso tre differenti fusi orari, con l'esecuzione di mandati di perquisizione su server e sistemi informatici. Finora l'ufficio del procuratore è riuscito a recuperare circa 300.000 dollari dei fondi sottratti, mentre le ricerche per rintracciare ulteriore denaro proseguono. Non contando l'ultima operazione, la Virtual Currency Unit aveva già sequestrato o disattivato in precedenza circa 400 domini collegati a frodi sugli investimenti in criptovalute, tra cui 70 domini sequestrati nel giugno 2024 relativi a una truffa che aveva causato perdite per circa 5 milioni di dollari.
Il caso si inserisce in un quadro di crescita costante delle frodi legate alle criptovalute negli Stati Uniti. Secondo i dati dell'FBI, nel 2025 i cittadini americani hanno segnalato perdite complessive per 11,4 miliardi di dollari riconducibili a truffe in criptovalute, con un aumento del 22% rispetto all'anno precedente.
ITALIA. Criptovalute, presunta truffa milionaria: ai domiciliari un consulente finanziario
Un sistema di investimenti in criptovalute che, secondo l’ipotesi degli inquirenti, avrebbe provocato perdite milionarie a numerosi risparmiatori. È quanto emerge dall’inchiesta Hashburst, coordinata dalla Procura di Trento, nell’ambito della quale Alessandro Groff, consulente finanziario trentino di 49 anni (da Ocf in Banca Mediolanum dal 2008, anche se la società non risulta coinvolta), è stato sottoposto agli arresti domiciliari.
Come riferisce TrentoToday, riportando anche informazioni pubblicate dal quotidiano l’Adige, il professionista avrebbe utilizzato la propria esperienza nel settore finanziario e il rapporto di fiducia instaurato con i clienti per proporre investimenti legati alla produzione di criptovalute.
Al centro dell’indagine c’è la commercializzazione di dispositivi informatici presentati come strumenti capaci di generare criptovalute e garantire guadagni periodici.
Le apparecchiature venivano proposte a prezzi compresi tra 4.000 e 30.000 euro. Gli acquirenti avrebbero potuto seguire l’andamento dei propri investimenti attraverso piattaforme digitali che mostravano i presunti risultati economici.
Gli accertamenti condotti dalla Guardia di finanza avrebbero però evidenziato una realtà ben diversa. I dispositivi sarebbero stati computer assemblati, privi della potenza di calcolo necessaria per assicurare le prestazioni pubblicizzate. Anche le piattaforme utilizzate per visualizzare i rendimenti sarebbero state strutturate in modo da fornire informazioni ingannevoli. Secondo gli investigatori, le garanzie finanziarie associate agli investimenti non avrebbero inoltre avuto alcun valore effettivo.
Nella ricostruzione accusatoria, Groff avrebbe contribuito alla promozione del progetto, occupandosi anche della raccolta degli ordini e dei rapporti con gli investitori.
Un elemento emerso dalle testimonianze riguarda la presenza di uno dei dispositivi nell’ufficio bancario del consulente, dove sarebbe stato utilizzato per illustrare il funzionamento del sistema a potenziali clienti. L’istituto bancario per cui lavorava il professionista risulta completamente estraneo ai fatti contestati, come precisato nelle ricostruzioni giornalistiche.
Quando i rendimenti promessi non si sarebbero concretizzati, gli investitori avrebbero ricevuto spiegazioni legate a presunti inconvenienti tecnici o modifiche nell’organizzazione societaria. In alcune circostanze sarebbero stati corrisposti importi modesti, nell’ordine di poche decine di euro.
L’indagine, avviata nell’aprile 2024 dalla Guardia di finanza di Trento, ha portato complessivamente all’esecuzione di cinque misure cautelari e vede coinvolte 15 persone.
Il giudice ha disposto anche un sequestro preventivo superiore a 877.000 euro nei confronti di due soggetti, sulla base delle somme contestate attraverso le denunce raccolte.
La dimensione economica della vicenda potrebbe tuttavia essere sensibilmente maggiore: secondo le stime investigative riportate dalla stampa locale, il danno potenziale nel solo territorio del Trentino-Alto Adige potrebbe arrivare a 5 milioni di euro.
(Citywire)
USA. Inflazione a 3,7% a settembre
A settembre l’inflazione negli Stati Uniti ha accelerato il passo. L’indice dei prezzi al consumo (Cpi) è cresciuto, su base annuale, del 3,7%, dopo il 3,4% del mese precedente, contro il 3,6% delle stime. Su base mensile, registrato un rialzo dello 0,6%, in linea con le attese.
ITALIA. Confindustria rivede al rialzo la crescita del Pil per il 2026 all’1%
Il Centro Studi Confindustria ha rivisto al rialzo la crescita del Pil per il 2026 all’1%. La crescita rivista è ancora sostenuta dal Pnrr e da un contenuto aumento dei prezzi energetici. Tuttavia, il rapporto sottolinea la fragilità di questo scenario, con un rallentamento previsto nel 2027 a causa di tensioni internazionali, costi energetici elevati e impatti negativi sulle imprese, soprattutto per l’effetto combinato di prezzi dell’energia e politiche ETS sulla competitività industriale.
Bond russi in dollari: perché non arrivano cedole e capitale dal 2022
Sinceramente a me sembra una cosa assurda, oltretutto le cedole che la Russia si tiene potrebbero aumentare la loro capacità di spesa, ma è legale tutto ciò? La sanzione in questo caso è applicata agli investitori e non alla Russia.
Attendo un riscontro, grazie in anticipo
Valentino, dalla provincia di AN
Gentile Valentino,
le sanzioni UE non sono formalmente rivolte contro l'investitore, ma possono bloccare cedole e rimborsi quando i pagamenti transitano attraverso soggetti sanzionati, come NSD.
Il congelamento non equivale però a una confisca: il diritto dell'investitore può continuare a sussistere.
Per capire se esistano possibilità concrete di recupero, occorre verificare per ciascuna cedola se l'emittente ha pagato, in quale valuta, dove si trovano oggi le somme e in quale punto della catena di custodia sono state bloccate.
Solo dopo questa verifica si può valutare se sia possibile richiedere lo sblocco o altra forma di recupero.
Cessione del quinto: banca non risponde a richiesta e PEC, cosa fare
Paolo, dalla provincia di RN
Gentile Paolo,
La mancata risposta a una richiesta di informazioni o a una domanda di finanziamento/mutuo inoltrata tramite un comparatore non è di per sé illegittima: la banca non ha, in generale, un obbligo di legge di rispondere entro un termine fisso a una semplice richiesta preliminare di questo tipo, soprattutto se si tratta ancora di una fase istruttoria o di una richiesta di preventivo. Diverso è il discorso se quella che sua moglie ha presentato era una vera e propria domanda formale di finanziamento (ad esempio di mutuo, con documentazione completa allegata): in questo caso esistono comunque tempi tecnici di istruttoria che variano da banca a banca, ma un silenzio prolungato e totale, anche a fronte di solleciti scritti, può configurare comunque un disservizio contestabile.
Il punto su cui riteniamo lei abbia invece pienamente ragione di lamentarsi è la mancata risposta alla PEC. Se la PEC era una richiesta formale di riscontro o un sollecito con valore di messa in mora, la banca ha l'onere di rispondere in tempi ragionevoli, e il silenzio prolungato su una comunicazione con valore legale è un comportamento scorretto sul piano del rapporto contrattuale, anche se non costituisce automaticamente un illecito sanzionabile in sé.
Le consigliamo quindi di inviare una diffida scritta formale, sempre tramite PEC, chiedendo espressamente un riscontro entro un termine definito (ad esempio 15 giorni), citando i solleciti già inviati e allegandone copia. Se anche questa rimanesse senza risposta, può presentare reclamo scritto alla banca e, in caso di ulteriore silenzio o esito insoddisfacente, rivolgersi all'Arbitro Bancario Finanziario (ABF), che tratta proprio le controversie con le banche su ritardi, inadempimenti e mancate risposte.
Per la diffida può utilizzare il generatore moduli ADUC dedicato al settore banca e credito.
Per approfondire: la nostra guida sull'Arbitro Bancario Finanziario e la nostra guida sulla messa in mora.
Mutuo estinto ma banca chiede saldo dopo anni: cosa fare
Cristina, dalla provincia di RM
Gentile Cristina,
è impossibile risponderle non conoscendo tutto l'incartamento a cui fa riferimento. Non comprendiamo perché, visto che ha già delegato un avvocato alla bisogna e che immaginiamo abbia a disposizione tutto ciò che serve, chieda un nostro intervento. Non abbiamo bacchette magiche, ma solo razionalità, come conseguenze di cause ed effetti... che nel suo caso sono un mistero.
Mutuo a tasso variabile: come verificare e chiedere rimborso interessi
io ho stipulato un mutuo a tasso variabile ad Aprile 2005 e finisco di pagarlo ad Aprile 2027, la banca con la quale ho stipulato il contratto è CREDEM ed il mutuo è ancora in corso con la stessa banca. Si tratta di un mutuo con capitale iniziale di 250000 euro. Volevo chiedere se secondo voi è il caso di chiedere un rimborso degli interessi pagati in più e se sì, come devo muovermi?
Cordialmente
Carmine, dalla provincia di RE
Gentile Carmine,
La possibilità di ottenere un rimborso su un mutuo a tasso variabile dipende da specifiche irregolarità nel contratto o nel suo svolgimento, non dal semplice fatto che siano stati pagati interessi per molti anni. Non esiste un diritto generico a un "rimborso degli interessi pagati in più" se il mutuo è stato applicato correttamente secondo le condizioni contrattuali sottoscritte.
Le criticità che effettivamente possono dar luogo a un recupero di somme sono di norma queste: l'applicazione di un tasso di interesse che, in determinati periodi, abbia superato la soglia dell'usura (va verificato confrontando il TAEG/ISC applicato con i tassi soglia trimestrali pubblicati dalla Banca d'Italia per la tipologia di mutuo e per il periodo di stipula); la presenza di anatocismo, cioè calcolo di interessi su interessi non dovuti secondo le regole vigenti; un'indicizzazione al parametro di riferimento (es. Euribor) non conforme a quanto pattuito, o un eventuale difetto di trasparenza nelle clausole che regolano lo spread o le modalità di calcolo della rata.
Per verificare se uno di questi presupposti sussiste nel suo caso è necessario un controllo tecnico sul piano di ammortamento e sul contratto originario, cosa che richiede competenze specialistiche di calcolo finanziario: le consigliamo di rivolgersi a un consulente tecnico esperto in contenzioso bancario (spesso chiamato perizia econometrica sul mutuo), che possa verificare concretamente le condizioni applicate rispetto a quanto previsto dal contratto e dalla normativa.
Se dalla perizia emergessero irregolarità, il passaggio successivo è una richiesta scritta alla banca; se la banca non risponde o respinge la richiesta entro i termini previsti, può rivolgersi all'Arbitro Bancario Finanziario (ABF), organismo gratuito e più snello del tribunale per controversie fino a 200.000 euro, oppure valutare un'azione civile ordinaria con l'assistenza di un avvocato.
Le ricordiamo infine che gli interessi eventualmente indebitamente pagati sono soggetti a prescrizione ordinaria decennale, quindi la finestra temporale su cui agire potrebbe essere comunque rilevante per tutta la durata del rapporto.
Per approfondire: la nostra guida sull'Arbitro Bancario Finanziario e la nostra scheda sull'usura e i tassi soglia.
Lettera di sussistenza bancaria a pagamento: è legittimo il costo
Io credo che la lettera di sussistenza dovrebbe essere gratuita ai sensi del codice della privacy.
Mi sbaglio?
Grazie mille
Massimo, dalla provincia di TO
Gentile Massimo,
Sulla gratuità non ci risulta un fondamento nel codice della privacy: il diritto di accesso ai propri dati personali ai sensi del GDPR è gratuito, ma la lettera di sussistenza richiesta dagli eredi per una successione non è un esercizio di quel diritto. È piuttosto un servizio che la banca presta su richiesta per ricostruire la posizione patrimoniale del defunto ai fini della dichiarazione di successione, e come tale può essere legittimamente soggetto a un costo, se previsto nel foglio informativo del conto che lei stesso cita. Le banche hanno infatti facoltà di applicare commissioni per prestazioni accessorie di questo tipo, purché la voce sia trasparente e preventivamente comunicata nei documenti contrattuali, come pare sia avvenuto nel suo caso.
Questo non significa però che la cifra richiesta sia automaticamente legittima in ogni circostanza. Vale la pena verificare alcuni aspetti: se la commissione di 100 euro risultava chiaramente indicata nel foglio informativo in vigore al momento della richiesta, e se la banca ha effettivamente fornito un documento completo e utilizzabile oppure una semplice comunicazione sommaria che non giustifichi un costo così alto.
Se ritiene che l'importo sia sproporzionato o che la voce in tariffario non fosse sufficientemente chiara al momento dell'apertura del conto, può presentare un reclamo scritto formale alla banca chiedendo di riconsiderare l'addebito, e se la risposta non fosse soddisfacente rivolgersi all'Arbitro Bancario Finanziario (ABF), che decide su controversie di questo tipo con una procedura rapida ed economica. Le ricordiamo che prima di adire l'ABF è necessario aver già presentato reclamo scritto alla banca e attendere 60 giorni senza risposta soddisfacente.
Per la lettera di reclamo può utilizzare il nostro generatore di moduli per reclami bancari.
Per approfondire: la nostra guida sull'Arbitro Bancario Finanziario, la nostra scheda su privacy e banca
Libretto di risparmio del 1967: come calcolare gli interessi dovuti
Renato, dalla provincia di TV
Gentile Renato,
La questione dei vecchi libretti di risparmio è delicata e richiede qualche distinzione.
Il primo punto da chiarire riguarda la prescrizione. I diritti derivanti da un libretto di risparmio si prescrivono ordinariamente in 10 anni dall'ultima operazione, salvo atti interruttivi (richieste scritte, riconoscimenti del debito da parte della banca). Se l'ultima operazione risale al 1967 e da allora non risultano state fatte movimentazioni, richieste o solleciti, in teoria il credito potrebbe essere prescritto per decorrenza del termine. Tuttavia questo non significa automaticamente che la somma sia persa per il cliente: se la banca non ha mai eccepito formalmente la prescrizione e anzi si dice disponibile a riconoscere qualcosa, la situazione va valutata con attenzione perché potrebbe configurarsi un riconoscimento parziale del debito, che ha effetti giuridici diversi dal semplice silenzio.
Sul merito specifico di come debba essere calcolato l'interesse per un libretto di risparmio di quell'epoca, con le norme bancarie dell'epoca, l'eventuale capitalizzazione, i tassi applicabili anno per anno e la conversione in euro, si tratta di un calcolo tecnico-contrattuale che richiede l'esame diretto del libretto, delle condizioni contrattuali dell'epoca e della prassi bancaria storica: non possiamo stabilire a tavolino se il 2% per 5 anni proposto dalla banca sia corretto o riduttivo rispetto a quanto dovuto.
Le consigliamo di non accettare subito la proposta e di chiedere per iscritto alla banca la documentazione che giustifica quel calcolo, comprese le condizioni contrattuali originarie del libretto. Se la cifra proposta non la convince, può rivolgersi a un legale per una valutazione del caso, oppure tentare una mediazione civile o rivolgersi all'Arbitro Bancario Finanziario, competente anche per controversie relative a rapporti bancari risalenti, se il valore della controversia rientra nei suoi limiti.
Se vuole formalizzare una richiesta scritta alla banca prima di procedere oltre, può utilizzare il nostro generatore di moduli per richieste alla banca.
Per approfondire: la nostra scheda sull'Arbitro Bancario Finanziario
Non dare per scontata la nostra esistenza
Senza il sostegno economico di persone come te non saremmo in grado di informarti.
Se ci ritieni utili, sostienici con una donazione o con un contributo a tua scelta.
Ricevi questa newsletter perché sei iscritto ai nostri servizi di informazione.
Gestisci le iscrizioni: clicca qui oppure disiscriviti da tutto.