
|
ADUC
Dal 1990
Difenditi. Informati. Agisci.
|
INVESTIRE
01/10/2026 – 07/10/2026
|
| 💬 Chiedi aiuto ♥ Dona ora | Leggi versione integrale → |
 ITALIA. Il Madoff delle Langhe rinviato a giudizio con 25 capi di imputazione e Fideuram risarcisce
Cari lettori del web di Aduc... volete sostenerci?

Cari lettori del web di Aduc
desideriamo innanzitutto ringraziarvi di cuore per la vostra fedeltà e per il tempo che ci dedicate seguendo Aduc. Il vostro tempo di lettura è prezioso: garantisce la nostra indipendenza e assicura un'informazione e consulenza di qualità, con notizie e informazioni verificate in un mondo polarizzato e sempre più complesso, dove anche trovare cosulenza per una propria vicenda diventa difficile dovendosi districare tra fake, incapacità e realtà.
Ogni giorno siamo impegnati instancabilmente per offrire analisi, notizie, schede pratiche, consulenze e articoli di opinione su una vasta gamma di argomenti, passando per temi geopolitici, politici, economici, sociali, ambientali e culturali che hanno un riflesso sui diritti e doveri dei consumatori.
Passata la stagione delle vacanze, ripreso in pieno il ritmo della quotidianità, con rincari e mancanza di trasparenza che si nota di più su tutto, quando già si levano voci che mettono in discussione tutte le nostre libertà, il vostro sostegno è ancora più cruciale.
Se desiderate contribuire alla creazione di una informazione e consulenza di qualità, potete sostenere Aduc, no-profit che rifugge per scelta da ogni finanziamento pubblico e pubblicità.
Qui i vari sistemi per le donazioni
Grazie
i volontari di Aduc
Polizza assicurativa vita: profili di responsabilità per mancata riattivazione
E’ il caso del beneficiario di una polizza vita che lamenta la mancata riattivazione della stessa e, per converso, l’impresa resistente che ritiene legittimo il proprio diniego, in particolare quando la richiesta é stata presentata successivamente al decorso del termine contrattuale di centottanta giorni dalla riduzione della polizza.
La riduzione si verifica usualmente quando, in costanza di un rapporto contrattuale di durata, il contraente abbia corrisposto regolarmente il premio per un determinato numero di anni (ad esempio tre premi annuali), ma le garanzie si riducono automaticamente quando non venga pagata anche una sola rata decorsi 30 giorni dalla scadenza.
Sussistono due meccanismi di causa-effetto interdipendenti: da un lato, il fatto che la polizza abbia avuto effettiva esecuzione — rendendo il contratto valido ed efficace tra le parti per essere stato debitamente onorato tramite il versamento dei premi per un periodo significativo (come, nel caso di specie, un triennio) —; dall’altro, la clausola penale che riduce il beneficio qualora non venga pagata anche una sola rata entro 30 giorni dalla scadenza.
A fronte di ciò, la polizza può essere riattivata. Tuttavia, secondo le condizioni contrattuali, la decisione sull’eventuale riattivazione sarebbe rimessa alla discrezionalità dell’impresa, la quale si riserva di richiedere ulteriori accertamenti sanitari, all’esito dei quali ha poi deciso di non procedere alla riattivazione.
La linea difensiva dell’assicurazione risiede nell’assunto che tale facoltà non sia meramente potestativa e non generi uno squilibrio contrattuale, poiché non sussisterebbe alcun obbligo in capo alla compagnia di riattivare il contratto, neppure nell’ipotesi in cui le condizioni di salute del cliente non fossero peggiorate. Conseguentemente, l’eventuale aggravamento delle condizioni cliniche dell’assicurato avrebbe, al più, rafforzato la decisione di negare la riattivazione, senza costituirne il presupposto di legittimità.
Sul punto, prima di verificare la fondatezza delle argomentazioni della compagnia, occorre evidenziare che, per costante orientamento della Corte di Cassazione, in tali ipotesi la polizza permane in uno stato di “quiescenza del rapporto” e la riattivazione “non determina il sorgere di un nuovo contratto, ma fa rivivere lo stesso rapporto già quiescente”. Resta fermo, in tale contesto, il principio secondo cui la disciplina pattizia derogatoria dell’art. 1924 cod. civ. deve comunque preservare il rapporto di corrispettività tra il pagamento del premio e l’assunzione del rischio da parte dell’assicuratore (Cass. n. 401/1988).
Diventa quindi dirimente comprendere, dal tenore della clausola, quale rapporto intercorra tra la facoltà valutativa dell’impresa e la scelta di disporre gli accertamenti sanitari: occorre stabilire se questi ultimi costituiscano un mero elemento conoscitivo oppure il parametro vincolante a cui ancorare la discrezionalità contrattualmente attribuita all’impresa.
Infatti, ogni qual volta l’interpretazione della clausola non consenta di giungere a una soluzione certa, la previsione contrattuale presenta inevitabilmente un margine di ambiguità. In presenza di tale ambiguità trova applicazione il principio secondo cui le clausole di dubbia interpretazione contenute in un contratto di assicurazione devono essere interpretate, all’esito di una valutazione complessiva del regolamento negoziale, a favore dell’assicurato e in senso sfavorevole al predisponente, ai sensi dell’art. 1370 cod. civ.
Analoga tutela è prevista dall’art. 35 del Codice del Consumo, che impone la redazione chiara e comprensibile delle clausole contrattuali e stabilisce che, nel dubbio, prevale l’interpretazione più favorevole al consumatore. In tal senso si è espressa anche la giurisprudenza di legittimità, ribadendo che il contratto di assicurazione deve essere interpretato applicando il criterio dell’art. 1370 cod. civ. quando, pur dopo l’applicazione degli ordinari criteri ermeneutici, permangono margini di ambiguità (Cass. n. 18324/2019).
Nella medesima prospettiva è stato altresì affermato che le clausole di polizza che delimitano il rischio assicurato, ove inserite in condizioni generali predisposte dall’assicuratore, devono essere interpretate nel dubbio in senso sfavorevole a quest’ultimo (Cass. n. 866/2008) e che il giudice non può attribuire a clausole polisenso uno specifico significato senza aver previamente fatto ricorso ai criteri ermeneutici di cui agli artt. 1362 e ss. cod. civ. e, in particolare, a quello di cui all’art. 1370 cod. civ. (Cass. n. 668/2016).
La giurisprudenza ha inoltre costantemente affermato che il contratto deve essere redatto in modo chiaro e comprensibile, principio oggi espressamente recepito dall’art. 166 del D.Lgs. 7 settembre 2005, n. 209 (Codice delle Assicurazioni Private).
La tesi difensiva dell’impresa assicuratrice appare pertanto destinata all’insuccesso laddove sostiene che la decisione di attivare o meno la polizza prescinda dall’esito dell’accertamento sanitario, poiché ciò finisce per svuotare l’accertamento stesso di ogni contenuto. Derubricare tale verifica ad atto superfluo non solo la rende di fatto inutile, ma trasforma l’esito degli accertamenti in una leva ad uso e consumo esclusivo dell’impresa: se favorevole alla propria tesi, verrebbe usato per negare la riattivazione; se privo di evidenze negative, la riattivazione verrebbe comunque negata adducendo un presunto diritto discrezionale assoluto.
Tale ricostruzione contra legem non è condivisibile. Pertanto, qualora siano previsti accertamenti sanitari il cui esito non rilevi alcun elemento ostativo, l’assicurato ha diritto all’accoglimento della propria richiesta di riattivazione della polizza.
Avvertenze. Newsletter settimanale generalista di Aduc. 07/10/2026

Premessa editoriale
Diritti amministrativi, consumi in calo, disservizi pubblici e scelte energetiche sbagliate: l'Italia attraversa una settimana dove il malfunzionamento dello stato e l'incertezza economica pesano sul quotidiano dei cittadini. Dalla casa alla sanità, dai rifiuti all'energia, le istituzioni faticano a risolvere problemi concreti mentre l'inflazione risale e le famiglie stringono la cinghia. Servono coraggio normativo e scelte coerenti, non proclami.
In questo numero
EDITORIALE
→ Cari lettori del web di Aduc... volete sostenerci?
LA PULCE NELL'ORECCHIO
OSSERVATORIO LEGALE
→ La nuova frontiera dei diritti: l’effettività amministrativa
→ Riconoscimento della paternità e tutela del minore
ARTICOLI
→ Crisi della casa. No alle restrizioni delle libertà. Stimolare gli investimenti finanziari
→ Droghe. Newsletter settimanale di Aduc. 06/10/2026
→ L’economia familiare galleggia con tendenza al ribasso. Futuro grigio
→ Italia. Il fine settimana drogato. Tutto come non potrebbe essere altrimenti
→ Il prezzo del proibizionismo sulle droghe. Settimana da 29 Settembre a 5 Ottobre 2026
→ Politiche energetiche. Isterie e incapacità
→ La raccolta rifiuti a Firenze
→ Il divieto di distruzione dell’invenduto potrebbe ridisegnare l’industria della moda
→ I social non hanno ucciso lo stile personale, ma il modo in cui lo comunichiamo
→ Economia in deterioramento. Da agosto a settembre si va verso un ottobre più incerto
→ Il Governo abbia il coraggio di fissare per legge i prezzi energetici
→ Lettera mensile ADUC — Ottobre 2026
→ Caro carburanti. L’alternativa è nel libero mercato con meno consumi e più ecologici
→ La tavola condivisa e il glucosio che si quieta: cronaca di un metabolismo sociale
→ Ceuta, espediente per sospendere il diritto all'asilo
→ Investire Informati. Newsletter settimanale di Aduc. 01/10/2026
→ Salute. Neswletter settimanale di Aduc. 01/10/2026
→ Hezbollah e Venezuela: vent'anni di narcotraffico e riciclaggio
→ L'inverno demografico dal punto di vista australiano
→ Le centrali elettriche a batteria del Vermont
→ Inflazione in crescita pesante a settembre. Chi semina vento raccoglie tempesta
→ Polizza assicurativa con investimenti di tipo "Wrapper"
→ Il peggior compleanno di Dylan Dog!
→ Firenze, bus del mattino: un’ora e mezza per andare a scuola, e in classe non si arriva
→ Avvertenze. Newsletter settimanale generalista di Aduc. 30/09/2026
GIANNINO
STATI UNITI D'EUROPA
→ Rilanciare la crescita per proteggere l’indipendenza della Bce. Mario Draghi
NOTIZIE
→  U.E.. Consumi, Eurostat: Ad agosto +0,1% mensile e +0,8% annuo vendite dettaglio eurozona

→ U.E.. Copyright sulla voce della presidente Meloni?
→ U.E.. I prezzi di case e affitti, in Europa, continuano a salire.
→  NEPAL. Animali venerati ma senza una legge che li protegga
→  USA. Trump crea la "Super Intelligence Force" per l'IA, ma senza regole vincolanti
→ ITALIA. Bonifico genitore-figlio: Cassazione, l'8% scatta senza atto notarile
→ ITALIA. Ex Ilva, la Corte d'Appello: la salute prevale sugli altiforni
→  DANIMARCA. Danimarca: violati dati di 8,8 milioni di persone nel registro CPR
→ U.E.. Euro ai minimi da 17 mesi sul dollaro per i timori sul debito francese
→ U.E.. BCE: investimenti in bond famiglie UE a +6,2%, risparmio in calo
→  FRANCIA. Nella morsa del debito: spread ai massimi dal 2011
→ ITALIA. Carburanti, da oggi stop a sconti su gasolio ma accise mobili
→  COLOMBIA. L'economia sommersa di droga e oro vale il 4,4% del PIL
→ USA. Caribe, nuovo raid Usa contro barca narco sospetta: 4 morti, bilancio a 235
→ U.E.. Europol smantella il gruppo KillSec guidato da un 16enne
→  TAIWAN. Scontro elettorale sulla politica antidroga tra DPP e KMT
→  MONDO. Narco-sottomarini dei cartelli: la cocaina sommersa che invade l'Europa
→ ITALIA. Cpr, record di ingressi ma rimpatri crollati: il rapporto ActionAid-UniBa
→ MONDO. Cimitero Mediterraneo: nel 2026 una vittima ogni 23 migranti sbarcati
→ ITALIA. Riforma RSA Piemonte: territori pronti, ma servono risorse certe
→  REGNO UNITO. I consigli comunali verdi spingono per le drug consumption room
→ USA. Arizona, studenti delle superiori vendono armi ai cartelli messicani
→ U.E.. Congelati aiuti alla Sierra Leone presumibilmente a causa di un narcotrafficante latitante
→  FIJI. Durante un furto in un tribunale, la cocaina è stata sostituita con farina
→ U.E.. Calano i consumi di alcol a vantaggio di alternative salutari
→ U.E.. Videogiochi, l'UE indaga 10 aziende per costi nascosti e valute virtuali
→ ITALIA. IQVIA, dati di un milione di pazienti non erano anonimi: multa da 7 milioni
→ ITALIA. Truffa oro e criptovalute: sequestri per 1,6 milioni, blitz nel Teramano
→ ITALIA. Truffa dei lingotti d'oro, Cassazione chiude la porta ai risarcimenti
→ ITALIA. Abusivismo finanziario: Consob oscura 5 siti, totale a 1.834
→ ITALIA. Finta banca d'investimenti, truffa da 6 milioni: sequestri a Torino
→ ITALIA. Scuola, alunni italiani -612mila, stranieri +83mila in 5 anni
→ MONDO. Unhcr: 5,8 milioni di bambini rifugiati senza scuola, tagli a rischio
→ U.E.. La Corte di Giustizia blocca la sospensione automatica dell'asilo
→ ITALIA. Suicidio assistito. Ass. Coscioni deposita firme per pdl in Lombardia e Piemonte
→ ITALIA. Pesaro, sfratto dalla Rsa rischia di dividere coppia sposata da 54 anni
→ MONDO. Oms: aspettativa di vita torna ai livelli pre-Covid, ma crescono le malattie croniche
→ ITALIA. Varese, medici ospedalieri in Rsa per ridurre i ricoveri degli anziani
→ ITALIA. Piemonte, 12 mila anziani in lista d'attesa per un posto in Rsa
→ ITALIA. Medici in fuga dal pubblico: nel 2025 le dimissioni superano le pensioni
→  MESSICO. Un chihuahua nella Guardia Nazionale contro i narcos
→  IRLANDA. È fondamentale fornire informazioni sulle politiche in materia di droga
→  BOLIVIA. Arrestato il procuratore generale Mariaca dopo stop Usa al visto
→ FIJI. Approvata legge sullo scambio di siringhe contro l'emergenza HIV
→ MONDO. CPI, respinta richiesta Duterte su verifica prove digitali
→ ITALIA. Vendite al dettaglio in crescita ad agosto. Istat
→ U.E.. EFSA ha espresso parere positivo sull'uso di CBD negli alimenti
→ U.E.. Il diritto alla cancellazione dei dati vale anche per i registri di battesimo
→ U.E.. Consultazione pubblica sul diritto all'oblio degli ex-malati di cancro
→ ITALIA. Attenzione alle multe false sul parabrezza: la truffa del codice QR
→ ITALIA. Poste compra anche azioni Tim sul mercato. Ora è all'86,952%
→ U.E.. Rimpatri migranti senza diritto al soggiorno. Nuove norme
→ ITALIA. Decreto imballaggi approvato in via definitiva
→ USA. SEC: truffe su WhatsApp e Facebook, rubati 15 milioni agli investitori
→ ITALIA. Prestiti e mutui: chi chiede meno importi paga tassi più alti
→ USA. Piombo nei Tampax: via libera alla class action contro Procter & Gamble
→ ITALIA. Tamoil blocca i prezzi dei carburanti fino al 31 ottobre 2026
→ ITALIA. Piantedosi: sei nuovi Cpr in Italia, uno in Toscana
→  SPAGNA. Madrid: 9mila appartamenti per affitti turistici in meno in 2 anni

→  GERMANIA. Studio: la legalizzazione della cannabis non ha aumentato i consumi
→ USA. Il 65% sostiene che è colpa di Trump per gli alti costi
→ ITALIA. Casa, energia e cantieri, le proposte dell'ANCE per le città del futuro
→ U.E.. infrazione Ue a Italia, Grecia, Spagna e Malta sull'efficienza energetica
→ ITALIA. Lavoro Agosto. Crescono disoccupati, stabili occupati, calano inattivi. Istat
→ ITALIA. Avviata la campagna vaccinale 2026-2027
→ U.E.. L’inflazione esplode ovunque nella zona euro
→ ITALIA. Prolungati i controlli alle frontiere con la Spagna
→ ITALIA. Meloni chiede a von der Leyen più deficit per gli aiuti sull’energia
→ MONDO. Rapporto Allianz sulla ricchezza globale 2026
→ USA. Prezzi fissati da algoritmi: si cerca una soluzione
→ USA. McDonald's usa l'IA per i prezzi: Big Mac, costi diversi se si abita vicini al ristorante
→ ITALIA. Cellulari, Cassazione: produttori devono informare sui rischi delle onde
→ MONDO. Tre miliardi offline: GSMA avverte, l'AI allarga il digital divide
→ ITALIA. Fiducia consumatori in calo a settembre. Istat
→ U.E.. Salute delle donne, l'Ema prepara una roadmap contro i gap nella ricerca
→ ITALIA. Rsa: se la famiglia paga le cure, accompagnamento e assegno restano dovuti
→ U.E.. Nasce ENP, il circuito europeo dei pagamenti alternativo a Visa e Mastercard
→  TURCHIA. Truffa in Borsa a Istanbul: 450mila risparmiatori coinvolti
→ ITALIA. Tonfo Juventus in piazza Affari, bilancio in rosso di 66 milioni: nuovo aumento di capitale
→ USA. SEC incrimina quattro società per una truffa da 15 milioni con bot AI
→ ITALIA. Inflazione in crescita a settembre. Stima Istat
→ ITALIA. Aborto sicuro, un diritto ancora poco riconosciuto: la denuncia dell’Associazione Coscioni
→ ITALIA. Come cambia il carrello della spesa.Dal free from al rich-in
→ ITALIA. La Gen Z nello shopping online si fida poco dei consigli dell’Intelligenza artificiale
→ ITALIA. Arera, bolletta elettrica +37,3% nel quarto trimestre per clienti vulnerabili
→ ITALIA. BTp, i rendimenti in asta volano ai massimi da tre anni
→ SPAGNA. Crisi abitativa. Il governo approva nuove misure
→ U.E.. I trasporti, una realtà europea
→ U.E.. La Commissione promette pragmatismo e flessibilità sui prezzi dei carburanti
LETTERE
→ RSA accreditata Lombardia: può chiedere ISEE e fideiussione ai figli?
→ Unipol, ivass sinistri falsi nell'attestato di rischio auto: come farli cancellare 20/09/2026
→ Incidente in parcheggio coperto: altezza non segnalata, come chiedere danni
→ Confini, infiltrazioni e abusi edilizi: dove chiedere informazioni gratuite
→ Rimborso costumi non arrivato: come fare una messa in mora
→ Rimborso parabrezza sostituito da Carglass: a chi rivolgersi se l'assicurazione rifiuta
→ Consegna incompleta libri universitari Mondadori: come ottenere rimborso
→ Fastweb: addebito non dovuto dopo passaggio a altro operatore
→ Bollette acqua dopo vendita casa: come contestare debiti prescritti
→ Multa ZTL Dubrovnik con auto a noleggio: come agire contro l'host
→ Account Instagram e Facebook sospesi: cosa fare se Meta non risponde
→ Debito Tim 2017 segnalato da agenzia di recupero crediti: come comportarsi
→ Richiesta pagamento da C-Date: come comportarsi
→ Bollo auto Fiat Punto: esenzione 2027 e rimborso periodo già pagato
→ Clima rotto dopo 20 giorni: la garanzia copre anche la manodopera?
→ Multa su auto venduta: come contestare l'ingiunzione di pagamento
→ Integrazione retta RSA: come chiedere il pagamento alla ASL
→ RSA R1 chiede di pagare farmaci: è legittimo per invalido al 100%
→ Attestazione inutilizzabilità veicoli: cosa fare se il Comune non risponde
→ Parcheggio condominiale: come trovare la documentazione del posto auto
→ Assicurazione invalidità legata al mutuo: indennizzo prescritto, si può recedere
→ Zanzariere Leroy Merlin pagate e mai posate: come ottenere il rimborso
→ Lettera minatoria da studio legale tedesco: è una truffa o un vero debito
→ CU e giorni di sciopero: le detrazioni fiscali si riducono?
→ Separazione con figlie minorenni: affidamento, casa coniugale e mantenimento
→ Bollo auto: come verificare se il debito è prescritto
→ Disdetta assicurazione infortuni: il termine è di 30 o 60 giorni
Crisi della casa. No alle restrizioni delle libertà. Stimolare gli investimenti finanziari
La crisi abitativa in Italia si muove tra emergenza sociale, trasformazione urbana e squilibri finanziari. Se da un lato trovare una casa in affitto a prezzi sostenibili è diventata impresa ardua per lavoratori e studenti, dall'altro lato il settore immobiliare rappresenta per eccellenza il rifugio dei risparmiatori italiani. Proviamo a capire le connessioni tra queste dinamiche e le possibili strade per riequilibrare l'allocazione del capitale.
La spinta sugli affitti brevi e la desertificazione dei centri storici
In molte città italiane ed europee la domanda di immobili in affitto a lungo termine supera ampiamente l'offerta disponibile. Molti proprietari scelgono di destinare le proprie case agli affitti brevi per uso turistico. Preferenza che si spiega con:
-
Maggiore redditività potenziale: rendimenti complessivi spesso superiori rispetto ai contratti tradizionali a canone concordato o libero.
-
Minore rischio di morosità e occupazione indebita: contratti di pochi giorni eliminano le lunghe e complesse procedure giudiziarie di sfratto.
Tuttavia, il passaggio di immobili dal mercato residenziale verso quello turistico produce effetti diretti sulla struttura delle città:
-
Spopolamento dei residenti: i centri storici perdono la comunità locale (famiglie, studenti, lavoratori della PA e dei servizi).
-
Aumento del carovita: i prezzi delle locazioni residue salgono a causa della scarsità di offerta, trascinando al rialzo anche i costi dei servizi di quartiere e del commercio di prossimità, gradualmente sostituito da attività ad uso e consumo esclusivo dei visitatori.
Il diritto di proprietà e i limiti normativi locali
Di conseguenza, diversi Comuni hanno introdotto regolamenti, vincoli o limitazioni alla destinazione turistica degli immobili nei nuclei urbani ad alta densità abitativa. Interventi che hanno sollevato un acceso dibattito giuridico ed economico. Da un lato le amministrazioni pubbliche tentano di tutelare il diritto all'abitazione e il decoro urbano; dall'altro, molti proprietari denunciano una limitazione sostanziale del diritto di fruire liberamente del proprio bene (garantito dall'articolo 42 della Costituzione).
Il rischio avvertito dai risparmiatori che investono nella casa è di subire una rigidità normativa che riduce il valore e l'utilità del risparmio accumulato sotto forma di mattone.
In questa situazione, ignari dei disastri fatti dall’equo canone alcune decine di anni fa ed entusiasmati dalle manifestazioni in corso in Spagna (dove per la crisi abitativa il governo si è dimesso e si va alle elezioni anticipate), si fanno strada proposte di blocco degli sfratti da parte degli statalisti, nonché ampliare la possibilità di costruire nuove abitazioni. Mentre la prima creerebbe maggiori problemi spaccando il Paese in due tra proprietari e inquilini, la seconda proposta, per quanto logica, andrebbe valutata con molta attenzione. L’Istituto Bruno Leoni, per esempio, ipotizza maggiori costruzioni estendendosi verso l’alto, nonché costruzioni in periferie meglio collegate con il centro città e una riforma degli sfratti per renderli più esecutivi.
Il "culto del mattone" e l'impatto sul sistema produttivo
L'Italia si distingue per un'altissima percentuale di famiglie proprietarie della casa di abitazione (75%) e per una spiccata inclinazione verso l'investimento immobiliare secondario come forma di previdenza integrativa o conservazione della ricchezza.
La netta preferenza per il mattone rispetto agli investimenti finanziari ed azionari genera una conseguenza sulla struttura economica generale:
-
Sottrazione di capitale alle imprese: i risparmi convogliati prevalentemente nel settore immobiliare non alimentano il mercato dei capitali di rischio (mercato azionario, private equity, venture capital) né la liquidità bancaria destinata al credito d'impresa.
-
Impatto sulla crescita industriale: il settore manifatturiero e delle tecnologie avanzate necessita di ingenti capitali per l'innovazione, la transizione ecologica e l'espansione internazionale. Un mercato finanziario poco denso penalizza la competitività delle aziende nazionali.
Invertire la tendenza: educazione finanziaria e tutela dai rischi
Invertire gradualmente l'eccessiva dipendenza dall'investimento immobiliare a favore di un'allocazione più equilibrata nei mercati finanziari richiede di affrontare due ostacoli primari: la cultura finanziaria e la percezione del rischio.
Per favorire questa transizione occorre agire su precise linee guida:
1. Diffusione dell'educazione finanziaria
Molti risparmiatori scelgono l'immobile perché percepito come un bene concreto e comprensibile. Promuovere programmi capillari di alfabetizzazione finanziaria aiuterebbe a comprendere concetti chiave quali:
-
La diversificazione del portafoglio (per ridurre il rischio complessivo).
-
L'impatto dell'inflazione sui liquidi e il rendimento storico dei mercati azionari nel lungo periodo.
-
L'importanza dei fondi comuni, dei PIR (Piani Individuali di Risparmio) e degli strumenti che indirizzano il capitale privato verso l'economia reale nazionale.
2. Contrasto alle truffe e tutela del risparmio
La ritrosia verso i mercati finanziari deriva spesso anche da scandali passati o dalla paura di frodi. Un sistema finanziario in grado di attrarre capitale dal settore immobiliare richiederebbe:
-
Vigilanza stringente da parte degli organi di controllo sulle piattaforme e sui prodotti di investimento.
-
Regole trasparenti e tutele adeguate contro l'abusivismo finanziario e gli schemi speculativi fraudolenti.
-
Un quadro fiscale stabile e premiante per chi sceglie di investire a lungo termine nelle aziende del Paese.
Riequilibrare l'allocazione del risparmio privato tra mercato immobiliare e finanza d'impresa permetterebbe da un lato di allentare la pressione speculativa sul mercato delle abitazioni, e dall'altro di dotare il sistema industriale delle risorse necessarie per sostenere l'occupazione e lo sviluppo economico.
Siamo consapevoli che, soprattutto a livello europeo, le politiche di tutela e promozione del risparmio finanziario sono in corso, ma evidentemente non bastano e rappresentano ancora una nicchia, soprattutto troppo e male orchestrate da istituti finanziari più che altro interessati ai propri guadagni che alla soddisfazione dei clienti.
L’economia familiare galleggia con tendenza al ribasso. Futuro grigio
Per Istat nel secondo trimestre 2026, mentre la pressione fiscale è cresciuta dello 0,5% rispetto all’anno precedente, portandosi a 43,5%, il reddito delle famiglie è aumentato dello 0,4% rispetto al trimestre precedente e i consumi sono cresciuti dell’1,7%. Di conseguenza, la propensione al risparmio è calata dell’1,2% rispetto al trimestre precedente, arrivando a 6,7%. Infine il potere d’acquisto è calato dello 0,9% rispetto al trimestre precedente.
Una situazione critica che vede le famiglie erodere i propri risparmi (1,2) per consumi in crescita (1,7) che costano di più (0,9) e che non solo non sono compensati dalla crescita del reddito (0,4) ma che devono far fronte anche ad una crescita della pressione fiscale (0,5).
Insomma, galleggiamento verso il negativo per coloro che hanno un po’ di risparmi e male per coloro che non li hanno.
E’ questa la fotografia di una economia in crescita? No. Le famiglie medie che riescono a risparmiare non sono alla canna del gas, ma galleggiano con tendenza al ribasso. E, soprattutto, si evidenzia una maggiore spaccatura tra chi, dovendo investire meno nell'economia generale altrimenti non soddisfa i propri consumi, dà meno supporto alla crescita economica, e chi dovrebbe/potrebbe fruire di questa crescita economica (soprattutto i giovani). Insomma il futuro è grigio.
Osservatorio disservizi da 29 Settembre a 5 Ottobre 2026. L’Italia che non funziona. Pubblica amministrazione in vetta
 Ogni lunedì Aduc rende noti i dati dei disservizi, nel privato e nel pubblico, segnalati da utenti e consumatori che si sono rivolti all'associazione nella settimana precedente.
Uno spaccato dell'Italia che non funziona.
Da 29 Settembre a 5 Ottobre 2026
Pubblica Amministrazione 25,30%
Telecomunicazioni 21,60%
Energia 14,20%
Viaggi 11,20%
Salute 8,30%
Prodotti ffnanziari 07,20%
Banca 6,20%
Condominio 04,30%
Acquisti 03,10%
Assicurazioni 01,50%
Diritti immigrati 01,10%
Economia in deterioramento. Da agosto a settembre si va verso un ottobre più incerto
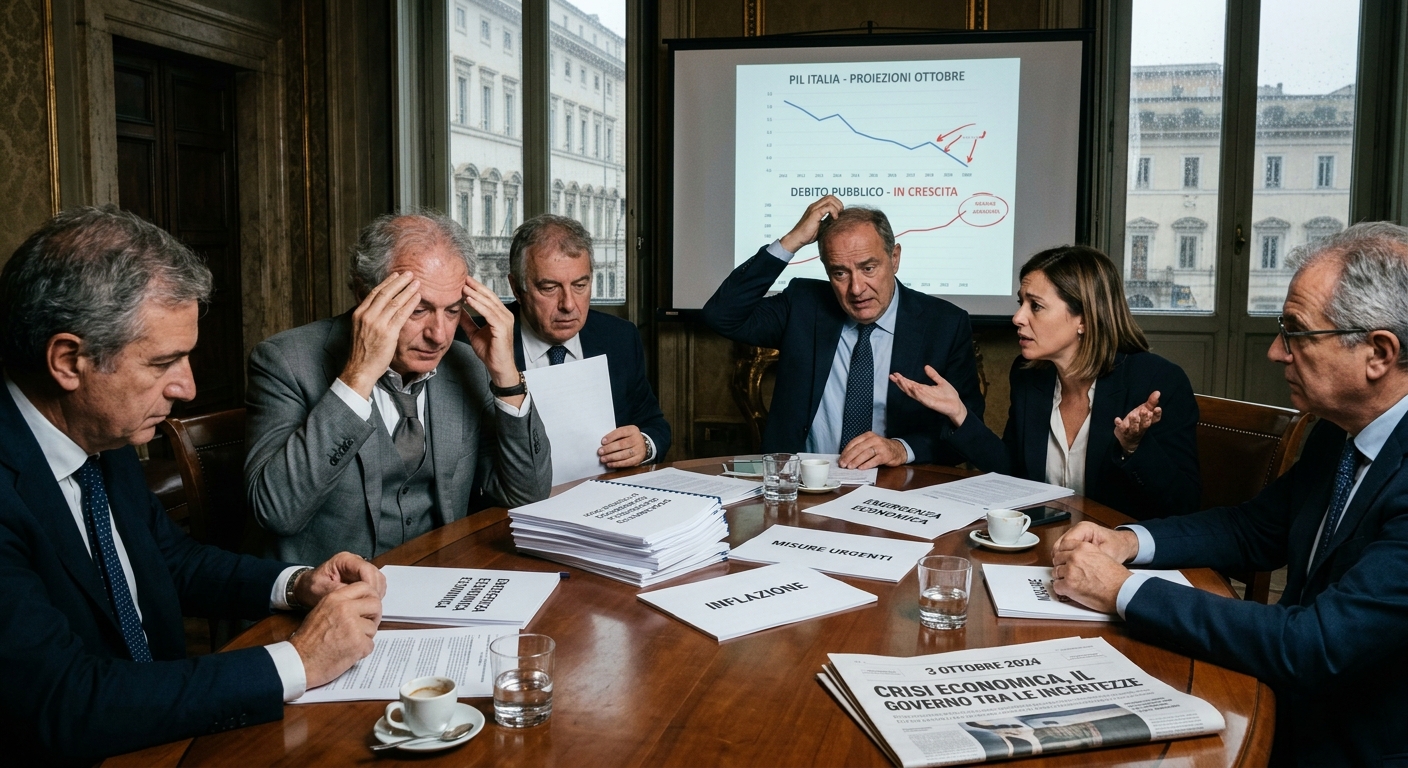
Istat fa sapere che le vendite al dettaglio del mese di agosto, essenzialmente per l’andamento positivo del comparto alimentare, sono in lieve crescita sia in valore (+0,3%) che in volume (+0,1%). Dati positivi che sono tali grazie alle buone performance di commercio elettronico e grande distribuzione che - aggiungiamo noi - non potrebbe essere altrimenti, ché al di fuori di questi sistemi di vendita si tratta essenzialmente di nicchie.
Cosa è successo, visto che l'inflazione a settembre è schizzata a +4,2%, (un po’ come in tutta la zona euro, con l’Italia seconda solo alla Spagna), mentre la fiducia fiducia dei consumatori è crollata da 94,5 a 91,2?
Ci sono due fattori da considerare. Il primo oggettivo: i dati delle vendite sono del mese di agosto (il governo aveva solo tagliato le accise sul gasolio), mentre gli altri dati sono di settembre. Agosto in cui c’era stata solo in parte l’esplosione del caro carburanti e il deterioramento generale della situazione (inflazione +4,2%), su cui il governo - secondo fattore, soggettivo - ha cominciato a balbettare più che mai fino alla sospensione del bollo auto per il 2027, omettendo che tale imposta sarebbe comunque gravata sui contribuenti da altre fonti (soprattutto dalle Regioni, principali beneficiarie del bollo auto).
I dati positivi del commercio al dettaglio del mese di agosto, quindi, sono solo l’ultimo colpo di coda di un’economia che galleggiava a stento, ma che da fine settembre in poi ha cominciato ad andare a fondo. Illudendosi sulle concessioni dei big della distribuzione dei carburanti, nonché chiedendo all’Ue di consentire ulteriori aumenti del debito pubblico (richiesta già respinta).
Ottobre appena iniziato è quindi un mistero (verso il peggio): sui tavoli del governo e gli stimoli di gran parte delle opposizioni, ci sono solo baruffe per la conservazione del potere o una sostituzione, entrambi fini a se stesse.
Rilanciare la crescita per proteggere l’indipendenza della Bce. Mario Draghi
Mario Draghi è tornato a parlare ieri. In un discorso alla Banca nazionale svizzera ha rinnovato il suo appello a mettere in pratica le raccomandazioni del suo rapporto sulla competitività per rilanciare la crescita dell’Ue ed evitare una spirale che renderebbe i debiti pubblici insostenibili. “La consueta risposta dell’Europa, caratterizzata dall’azione autonoma dei singoli paesi, non sarà sufficiente ad affrontare la realtà attuale. Le riforme nazionali restano importanti, ma non possono garantire la dimensione su cui oggi si fondano la tecnologia e, di conseguenza, la crescita. Solo l’integrazione può farlo”, ha detto l’ex presidente della Bce. Per Draghi servono “riforme sovranazionali” con l’attuazione della road map nata dal suo rapporto. Rilanciare la crescita è indispensabile anche per preservare l’indipendenza della Bce.
Draghi aggiunge una raccomandazione da 100 miliardi al suo rapporto — Nell’ambito dei negoziati sul Quadro finanziario pluriennale, l’ex presidente della Bce ha anche lanciato una nuova proposta su come recuperare terreno sull’intelligenza artificiale. “L’Ue detiene meno del 5% della capacità di calcolo mondiale per l’IA. Uno studio recente stima che portare tale quota al 15 per cento entro il 2030 — un livello sostanzialmente in linea con il peso dell’Ue nell’economia globale — richiederebbe investimenti per circa 1.300 miliardi di euro”, ha spiegato Draghi: “La quota a carico del settore pubblico necessaria per ridurre il rischio di tali investimenti, stimata in circa 100 miliardi di euro, rappresenta un candidato ideale per il finanziamento tramite il bilancio dell’Ue. Anche l’intero importo assorbirebbe solo il 5% circa del prossimo bilancio, attualmente in fase di negoziazione, senza gravare sui bilanci nazionali.”
I consigli di Draghi alla Bce — Il discorso di Draghi è stato ampiamente dedicato alla politica monetaria, nel momento in cui l’inflazione si impenna, così come i rendimenti sui titoli di Stato. Draghi ha inviato diversi messaggi alla presidente della Bce, Christine Lagarde, e agli altri governatori. “La prima priorità è tenere sotto controllo l’inflazione”, ha detto Draghi: “In una fase di deterioramento delle dinamiche del debito, i mercati inizieranno a mettere alla prova la determinazione della banca centrale. Se dovessero dubitare che la stabilità dei prezzi abbia la priorità sul finanziamento pubblico, tornerebbe a manifestarsi il premio per l’inflazione, i costi di indebitamento salirebbero e la situazione delle finanze pubbliche peggiorerebbe.” Ma “la seconda priorità è evitare di indebolire la crescita più del necessario”, evitando che i tassi di interesse superino “il livello necessario a stabilizzare l’inflazione nel medio periodo.” Secondo Draghi “l’Europa ha margini di errore ridotti.”
(Il Mattinale europeo)
Lettera mensile ADUC — Ottobre 2026
Un mese al fianco dei consumatori.
La nota politica
In Italia il livello di tassazione è così elevato che i tagli alla spesa pubblica rappresenterebbero l'unica strada sensata. Ma si preferisce aumentare le tasse, incorrendo in ulteriori problemi. Il nostro sistema fiscale è un disastro: farraginoso, ingiusto e pieno di incentivi perversi. A peggiorare le cose, il governo potrebbe presto trovarsi a dover attingere da una sorta di pozzo senza fondo. La base imponibile, che dipende in modo sproporzionato dai salari, potrebbe essere minata dall'intelligenza artificiale. Che se dovesse causare danni all'occupazione, pur aumentando i profitti, tassare il lavoro potrebbe non essere più una soluzione efficace. Cosa dovrebbe essere tassato, quindi? Il peso fiscale dovrebbe essere spostato sui consumi, sulla proprietà o sulla potenza di calcolo? I proprietari di robot, che intascherebbero la maggior parte dei profitti se le macchine sostituissero i lavoratori, dovrebbero farsi carico della maggior parte del costo?
A queste riflessioni sembra non corrispondere l’interesse di chi governa e di gran parte di chi si candida ad una eventuale sostituzione. Problemi principali sembrano essere il “caro carburanti” affrontato solo con bonus (per cui non c’è soluzione immediata se non aumentando le tasse in altro modo, come con la finta abolizione del bollo auto); i divieti a scuola per niqab e burqa (che nessuno mai indossa e che comunque sono già vietati); l’ulteriore marginalizzazione dei migranti a scuola e al lavoro (che senza migranti non sapremmo come fare); etc.
Un contesto nel quale l’inflazione è alle stelle, il costo del denaro sempre maggiore, la fiducia dei consumatori in calo.
Non spetta ad Aduc delineare governi e istituzioni. Aduc legge, commenta e informa tramite il web. I cittadini consumatori sono il target a cui ci rivolgiamo, come volontari e senza finanziamenti pubblici, per aiutarli a farsi meno male. Sono questi consumatori che mantengono in vita Aduc se la ritengono supporto alla loro vita economica, umana e politica.
Cosa abbiamo fatto questo mese
- Ricorsi contro multe dei Comuni
- Contrasto al telemarketing
- Contese condominiali
- Operazioni bancarie e finanziarie
- Disfunzioni della P.A.
- Acquisti non conformi e difettosi
- Diritti sanità pubblica e RSA
- Viaggi andati male
- Pratiche commerciali scorrette
- Contratti di energia e gas
- Problemi con operatori telefonici
- Frodi e truffe online
- Rimborsi e recessi
- Garanzia legale sui prodotti
- Controversie con assicurazioni
- Credito al consumo e finanziamenti
- Diritti del passeggero (voli/treni)
- Problemi con e-commerce
- Tutela della privacy e dati personali
- Controversie con banche
- Accesso ai farmaci e cure
- Immigrazione e diritti
I numeri di settembre
A settembre il sito ADUC ha registrato 3.656.320 visitatori unici e 4.710.245 pagine visitate, gestendo 291 richieste di assistenza e accogliendo 105 nuovi iscritti, per un totale di 56.805 sostenitori.
- Visitatori unici: 3.656.320
- Pagine visitate: 4.710.245
- Richieste di assistenza: 291
- Nuovi iscritti: 105
- Totale iscritti: 56.805
- Donazioni ricevute: 5.022,00 da 64 sostenitori
- Articoli e notizie pubblicati: 491
- Newsletter settimanali inviate: 17
Scrivono su ADUC: François-Marie Arouet, Sara Astorino, Giulia Barsotti, Elisabetta Bavasso, Emmanuela Bertucci, Smeralda Cappetti, Roberto Cappiello, Grazia Carifi, Gian Luigi Corinto, Anna D'Antuono, Vincenzo Donvito Maxia, Stefano Fabbri, Anna Maria Fasulo, Chiara Focardi, Angela Furlan, Libero Giulietti, Sandro Gozi, Riccardo Innocenti, Annapaola Laldi, Alessandro Lozzi, Primo Mastrantoni, Marco Mayer, Claudia Moretti, Massimo Moretti, Pietro Moretti, Alessandro Pedone, Marco Perduca, Donatella Poretti, Carlo Romeo, Marco Solferini, Lorenzo Somigli, Giulio Terzi di Sant'Agata, Alessio Vannucci.
Investire Informati. Newsletter settimanale di Aduc. 01/10/2026
Premessa editoriale
L'inflazione accelera e i mercati obbligazionari si riconfigurano sotto la pressione dell'intelligenza artificiale. Intanto, l'Europa tenta di affermare la propria sovranità digitale e finanziaria, ma mancano i fondi e la volontà politica rimane da testare. Le truffe online si moltiplicano—dalle banche alle criptovalute sponsorizzate da influencer—mentre la pubblica amministrazione italiana continua a non funzionare. Per chi investe, il messaggio è chiaro: informatevi, diffidare dei finti consulenti sui social, e tenete d'occhio i rischi nascosti.
In questo numero
ARTICOLI
→ Inflazione in crescita pesante a settembre. Chi semina vento raccoglie tempesta
→ Polizza assicurativa con investimenti di tipo "Wrapper"
→ Mercato dei capitali: primo vero test della volontà politica dell'Ue
→ Mercati ed economia. Settimana: cosa è stato e cosa sarà
→ Bruxelles spinge a investire, ma i social sono pieni di finti consulenti
→ La sovranità digitale europea presenta un deficit di finanziamento
→ Investire Informati. Newsletter settimanale di Aduc. 24/09/2026
NOTIZIE
→ MONDO. Rapporto Allianz sulla ricchezza globale 2026
→ ITALIA. Fiducia consumatori in calo a settembre. Istat
→ U.E.. Nasce ENP, il circuito europeo dei pagamenti alternativo a Visa e Mastercard
→ TURCHIA. Truffa in Borsa a Istanbul: 450mila risparmiatori coinvolti
→ ITALIA. Tonfo Juventus in piazza Affari, bilancio in rosso di 66 milioni: nuovo aumento di capitale
→ USA. SEC incrimina quattro società per una truffa da 15 milioni con bot AI
→ ITALIA. Inflazione in crescita a settembre. Stima Istat
→ ITALIA. BTp, i rendimenti in asta volano ai massimi da tre anni
→ ITALIA. Truffe online, meno casi ma bottino record
→ ITALIA. Etf, investitori confusi da troppa scelta e complessità: la ricerca
→ REGNO UNITO. I titoli del mattone scattano grazie al Piano Casa del Governo
→ U.E.. Il petrolio resta al centro dei timori delle Borse europee
→ USA. L'aumento dei rendimenti dei titoli del Tesoro trascina al ribasso le criptovalute
→ U.E.. Lagarde difende una risposta misurata all’inflazione
→ ITALIA. Dopo Fideuram, anche Banca Ifis e una Bcc sono state vittime di una truffa digitale
→ U.E.. Euro digitale. Eurosistema lancia un nuovo bando su come favorire l'innovazione sul mercato
→ MONDO. Trading sospetto prima dell'annuncio Trump su Iran: si chiede indagine SEC
→ MONDO. Debito emergente: investitori tagliano i bond più rischiosi
→ U.E.. Vigilanza risparmi: allarme dipendenze estere, cyber-rischi e credito privato
→ ITALIA. Tim controllata all'85,82% da Poste. Opas conclusa
→ ITALIA. Economia sommersa 2023: quasi 198 miliardi di euro. Censis-Confcooperative
→  POLONIA. Le criptovalute sembrano volersi ingraziare l'estrema destra
→ USA. Schema Ponzi nello Utah. 15 anni di carcere
→ U.E.. Finanza UE troppo dipendente da cloud e AI extra-europei: l'allarme
→ ITALIA. BTp Valore raddoppia: dal 19 ottobre due titoli per famiglie e risparmiatori
→ USA. Class action crypto 2026: risarcimenti record oltre 10 miliardi
→ USA. Perché i TBond sono al massimo di rendimento
→ ITALIA. La mappa di chi paga le tasse
→ U.E.. Europol, a Lisbona la conferenza su protezione dati e diritti fondamentali
→ USA. Criptovalute sponsorizzate da vip: rischio truffa quasi quintuplicato
→ ITALIA. ABI: credito in ripresa, prestiti +3,4% e mutui casa al 3,56%
→ ITALIA. Criptovalute non dichiarate: l'Agenzia delle Entrate avvia i controlli
→ U.E.. ESMA: mercati resilienti ma a rischio di correzioni improvvise
→  INDIA. GainBitcoin: come nacque la più grande truffa crypto indiana
→ ITALIA. Consob oscura 7 nuovi siti abusivi: totale a 1.829
→ REGNO UNITO. Fondo tech Manchester and London crolla 25% per crisi hedge fund AI
→ ITALIA. Gli italiani sono più sospetti nei confronti dell'intelligenza artificiale. Indagine
LETTERE
→ Mutuo ristrutturazione MPS: ritardi e cambio condizioni, si può contestare?
→ RCA: dopo il sinistro la responsabilità viene rideterminata al 100%
ITALIA. Il Madoff delle Langhe rinviato a giudizio con 25 capi di imputazione e Fideuram risarcisce
Fideuram ha già versato oltre 2 milioni di euro a sei dei clienti raggirati, riducendo così il numero di soggetti che si costituiranno parte civile.
Massimo Diotti, l’ex consulente finanziario noto come il “Madoff della Langhe”, è stato rinviato a giudizio. Su di lui pendono venticinque capi di imputazione, fra cui truffa, riciclaggio, indebito utilizzo e falsificazione di strumenti di pagamento diversi dai contanti, appropriazione indebita.
L’ex broker della sede albese di Banca Fideuram, accusato di essersi intascato i risparmi di decine di clienti, dovrà comparire di fronte al giudice del tribunale di Asti il prossimo 1° dicembre. Anche per la moglie di Diotti è stato chiesto il rinvio a giudizio: secondo gli atti dell’inchiesta, infatti, non avrebbe concorso nei delitti di truffa del marito, ma è accusata di due episodi di riciclaggio e ricettazione.
Nel frattempo, Fideuram ha già versato oltre 2 milioni di euro a sei dei clienti raggirati, riducendo così il numero di soggetti che si costituiranno parte civile.
Secondo l’indagine, durata oltre un anno, i risparmi dei clienti finivano nelle società dell’ex consulente finanziario, radiato a fine febbraio 2026. Diotti avrebbe utilizzato il denaro ricevuto dai clienti, che credevano di investire in strumenti finanziari, anche per acquistare un complesso immobiliare composto da terreni, fabbricati e una cascina in provincia di Alessandria, oltre ad orologi di lusso ed una motocicletta Harley Davidson.
Per coprire i suoi affari, il Madoff della Langhe mostrava ai clienti grafici fasulli, che avrebbero prospettato rendimenti in linea con le sue promesse. Durante le indagini, gli investigatori hanno sequestrato all’ex cf oltre 6 milioni di euro, tra conti correnti e beni immobiliari. In più il tribunale di Asti ha messo sotto amministrazione le attività produttive di Diotti, per assicurare la continuità della produzione di vino e tutelare il patrimonio a beneficio dei creditori. Inoltre Diotti, nei mesi scorsi, ha registrato un’ipoteca volontaria per tre milioni di euro “a garanzia di debiti futuri da accertarsi” a favore di Fideuram.
(CityWire)
USA. SEC: falsi bot IA e certificati fasulli, 15 milioni di dollari rubati
La Securities and Exchange Commission statunitense (SEC) ha depositato due denunce civili lo scorso 29 settembre presso il tribunale distrettuale del Southern District di New York, accusando quattro società - Cryptoaiml Ltd., Cryptoaiml Capital Foundation, TSAI Pro Ltd. e TSAI Capital Foundation - di aver sottratto ad investitori retail almeno 15,3 milioni di dollari (circa 11,6 milioni di sterline) attraverso finti sistemi di trading basati sull'intelligenza artificiale.
Come riporta International Business Times UK, le due vicende offrono un monito importante per i piccoli risparmiatori perché l'inganno non si è limitato a promettere rendimenti sopra la media: i presunti truffatori hanno costruito prove false di legittimità regolamentare, inclusi documenti che avrebbero dovuto dimostrare un'approvazione da parte della stessa SEC.
Cryptoaiml ha operato almeno da agosto 2024 a marzo 2025 attraverso gruppi WhatsApp, dove alcuni soggetti si presentavano come professionisti dell'investimento e promuovevano segnali di trading generati, a loro dire, dall'intelligenza artificiale. Gli investitori venivano indirizzati verso una piattaforma che mostrava profitti, ma secondo la SEC nessuna reale operazione di trading veniva effettuata: le cifre mostrate agli utenti erano fittizie. La società avrebbe inoltre dichiarato di essere certificata dai regolatori, pubblicando sul proprio sito un modulo Form D falsificato.
Secondo l'accusa, Cryptoaiml avrebbe infine sottratto almeno 12,5 milioni di dollari (9,5 milioni di sterline) a oltre 300 investitori retail. Un dettaglio tecnico non trascurabile: la presentazione di un modulo Form D non implica affatto che una società sia registrata, autorizzata o approvata dalla SEC. Lo stesso portale ufficiale Investor.gov avverte esplicitamente che i truffatori possono fare leva su questi moduli per creare una falsa impressione di legittimità, trattandosi in realtà di una semplice comunicazione relativa a offerte di titoli esenti ai sensi del Regolamento D.
La frode, secondo quanto riportato, non si sarebbe esaurita al momento dell'investimento iniziale. Gli utenti di Cryptoaiml che tentavano di prelevare i propri fondi si sentivano comunicare che il loro conto era stato bloccato e venivano invitati a pagare presunte commissioni anticipate per sbloccarlo.
Il secondo procedimento riguarda TSAI, che avrebbe promosso rendimenti garantiti attraverso bot di trading programmati con intelligenza artificiale. La SEC sostiene che tali bot non siano mai esistiti e che i fondi depositati dagli investitori non siano mai stati utilizzati per generare i rendimenti promessi. Tra le offerte pubblicizzate figurava un bot dal costo di 500.000 dollari, presentato come in grado di generare 17.500 dollari al giorno per 360 giorni, per un totale promesso di 6,3 milioni di dollari. TSAI avrebbe inoltre offerto commissioni agli investitori che reclutavano nuovi clienti nel programma. Il totale sottratto attraverso questo schema ammonterebbe a 2,8 milioni di dollari.
La SEC ha chiesto al tribunale ingiunzioni, la restituzione dei profitti illeciti (disgorgement) e sanzioni civili nei confronti delle quattro società coinvolte. I moduli Form D depositati da Cryptoaiml e TSAI Pro sono stati nel frattempo rimossi dal sito ufficiale dell'ente regolatore. Le accuse, va precisato, non sono ancora state vagliate da un tribunale e le società coinvolte non sono state giudicate responsabili.
L'ente raccomanda agli investitori di verificare sempre, prima di affidare i propri risparmi a una piattaforma, lo stato di registrazione e le eventuali segnalazioni tramite il portale Investor.gov, diffidando di qualsiasi opportunità di investimento proposta tramite chat di gruppo che prometta rendimenti elevati grazie all'intelligenza artificiale e che rivendichi un'approvazione della SEC senza riscontri verificabili nei registri pubblici.
ITALIA. Consob testa l'IA contro l'abusivismo finanziario, decisioni restano umane
La Consob ha pubblicato un nuovo Quaderno Fintech dedicato alla sperimentazione dell'intelligenza artificiale nell'azione di contrasto agli abusivismi finanziari. Il documento, intitolato "Sperimentazione dell'IA nell'azione di contrasto della Consob agli abusivismi finanziari", descrive un prototipo sviluppato dall'Autorità in collaborazione con il Politecnico di Torino e l'Università Politecnica delle Marche.
Lo studio, come riporta Consob, nasce dall'esigenza di affrontare l'enorme mole di segnalazioni e documenti che gli uffici di vigilanza devono esaminare quotidianamente. Il sistema messo a punto utilizza una combinazione di tecnologie: Large Language Model (Llm), Natural Language Processing (Nlp), lettori ottici (Ocr) e strumenti di analisi semantica. Questi strumenti vengono impiegati per estrarre e trattare le informazioni contenute negli esposti presentati dai risparmiatori e per effettuare uno scrutinio automatizzato dei siti web segnalati come sospetti.
La sperimentazione si inserisce in un percorso già avviato dalla Consob in altri ambiti della vigilanza tecnologica: dal contrasto dell'insider trading alla sorveglianza sui green bond, fino alla lettura automatizzata dei Key Information Documents dei prodotti finanziari. In tutti questi casi l'Autorità ha scelto di affidare agli algoritmi la fase iniziale del lavoro istruttorio, quella di estrazione, classificazione e prima analisi dei dati, lasciando però alla valutazione umana la fase decisionale.
Gli algoritmi, elaborando grandi quantità di documenti, individuano potenziali segnali di criticità che vengono poi sottoposti all'attenzione degli analisti in carne e ossa. È proprio su questo punto che si concentra la conclusione principale del Quaderno: l'intelligenza artificiale può svolgere un ruolo utile di assistenza, ma non può sostituire i processi valutativi e decisionali, che restano una prerogativa esclusiva degli esseri umani.
Gli autori dello studio, Paola Deriu e Giuseppe Frega (rispettivamente responsabile della Divisione Studi e Regolamentazione e responsabile dell'Ufficio Vigilanza su Fenomeni Abusivi della Consob), Alessio Boghi (Divisione Ispettorato della Consob) e Mario Trerotola, dottore di ricerca in intelligenza artificiale del Politecnico di Torino, motivano questa scelta con la necessità di garantire affidabilità dei risultati, trasparenza e tracciabilità delle fasi valutative, oltre alla coerenza con il quadro normativo europeo e nazionale. Un ulteriore elemento di cautela riguarda i limiti intrinseci di questi sistemi: il rischio di errori e delle cosiddette "allucinazioni" degli algoritmi, ovvero risposte plausibili ma errate generate dai modelli di intelligenza artificiale, rende indispensabile il controllo umano su ogni output prodotto dalle macchine.
Il vantaggio pratico individuato dallo studio riguarda soprattutto i tempi di lavoro: l'ausilio degli strumenti di IA permette di ridurre sensibilmente i tempi dedicati all'analisi preliminare, all'estrazione e alla classificazione delle informazioni, liberando risorse umane da impiegare nelle fasi più delicate dell'istruttoria e della decisione finale sui casi di abusivismo finanziario.
ITALIA. Nuovo Btp Valore: cedole crescenti in tre step dal 19 ottobre
Il Ministero dell'Economia e delle Finanze ha pubblicato le schede informative e le FAQ relative al nuovo Btp Valore, il titolo di Stato riservato ai risparmiatori individuali che sarà in collocamento da lunedì 19 a venerdì 23 ottobre. Come riporta Sky TG24, il documento conferma il sistema di pagamento con cedole trimestrali e chiarisce nel dettaglio il meccanismo di tasso crescente, il cosiddetto "step-up".
Per questa emissione gli step previsti saranno tre: un tasso fisso per i primi due anni di vita del titolo, uno più elevato per il biennio successivo e un ulteriore incremento per l'ultimo anno, secondo lo schema 2+2+1. Si tratta della prima volta che questa architettura a tre gradini, finora riservata ai Btp Valore con durata più lunga (come il titolo a sette anni collocato nell'ottobre 2025 e quello a sei anni di marzo 2026), viene applicata a un'emissione di soli cinque anni.
Il Mef ha colto l'occasione per chiarire anche le differenze rispetto al titolo "gemello", il Btp Valore Insieme, offerto in parallelo nella stessa finestra di collocamento. Mentre il Btp Valore classico distribuisce la remunerazione attraverso cedole periodiche ogni tre mesi, il Btp Valore Insieme non prevede cedole intermedie: l'intero rendimento viene corrisposto in un'unica soluzione alla scadenza del titolo, insieme al rimborso del capitale investito.
Proprio per questa differenza strutturale, il tasso riconosciuto dal Btp Valore Insieme sarà necessariamente più alto rispetto alla somma delle cedole pagate dal Btp Valore con meccanismo step-up, dal momento che i pagamenti ricevuti prima nel tempo hanno un valore finanziario maggiore di quelli incassati più avanti, potendo l'investitore disporne immediatamente. Dal punto di vista finanziario, tuttavia, i due strumenti saranno sostanzialmente equivalenti: entrambi collocati alla pari (prezzo di emissione a 100) e con tassi costruiti in modo da garantire lo stesso rendimento complessivo a scadenza.
I tassi cedolari minimi garantiti dei vari step del Btp Valore, così come il tasso predefinito della versione Insieme, verranno resi noti venerdì 16 ottobre, insieme ai codici ISIN che identificheranno i due distinti titoli. Come già avvenuto nelle precedenti emissioni della famiglia Btp Valore, i tassi annunciati potranno essere soltanto confermati o rivisti al rialzo al termine del collocamento, in base alle condizioni di mercato, ma mai ridotti rispetto al valore comunicato in partenza.
Entrambi i titoli avranno una durata di cinque anni, con scadenza fissata al 27 ottobre 2031, e potranno essere acquistati dai piccoli risparmiatori attraverso il proprio home banking, con un investimento minimo di 1.000 euro. Restano confermati i vantaggi fiscali tipici dei titoli di Stato italiani: la tassazione agevolata al 12,5%, l'esenzione dall'imposta di successione e l'esclusione dal calcolo dell'ISEE per gli importi investiti fino a 50.000 euro.
ITALIA. Euro digitale, Italia in testa per banche coinvolte: ecco quali
Su un totale di 36 operatori europei coinvolti, la compagine italiana supera per numero la Germania, ferma a cinque partecipanti, e nazioni come Grecia e Portogallo, con tre.
UniCredit, Montepaschi, Banca Sella, Poste Italiane, isybank, Nexi Payments, Numia e Satispay guideranno la fase di sperimentazione dell’euro digitale, la cui partenza è prevista per il secondo semestre del 2027. L’Italia rappresenta il Paese con la maggiore partecipazione al progetto pilota, testando l’infrastruttura di pagamento attraverso sette prestatori di servizi di pagamento attivi sul territorio nazionale, a cui si aggiunge la fintech Satispay, registrata in Lussemburgo. Su un totale di 36 operatori europei coinvolti, la compagine italiana supera per numero la Germania, ferma a cinque partecipanti, e nazioni come Grecia e Portogallo, con tre. Lo scrive Il Sole 24Ore.
La diversità dimensionale e operativa dei soggetti italiani consentirà di testare l’intera catena del valore dell’infrastruttura. Le casistiche analizzate spazieranno dalle operazioni transfrontaliere di UniCredit al modello ibrido filiale-digitale di Montepaschi, includendo la capillarità della rete di Poste Italiane, l’infrastruttura di Banca Sella, i volumi di transato digitale di Nexi Payments e Numia, l’operatività della banca digitale isybank e il bacino di utenza di Satispay. Come evidenziato da Chiara Scotti, vice direttrice generale della Banca d’Italia, questa partecipazione offre agli intermediari l’opportunità di contribuire alla messa a punto delle modalità operative a livello continentale.
Il progetto pilota coinvolgerà esclusivamente i dipendenti delle banche centrali dell’Eurosistema e gli esercenti, per testare la solidità e la scalabilità del sistema per i pagamenti online e offline. L’Eurosistema sosterrà i costi di realizzazione e gestione dell’infrastruttura di base, senza applicare commissioni di sistema sulle transazioni, mentre gli operatori bancari e i prestatori di servizi riceveranno commissioni per le funzionalità aggiuntive. L’obiettivo strutturale consiste nel fornire un’architettura pubblica che favorisca la competitività delle soluzioni europee, riducendo la dipendenza dai fornitori extraeuropei nel settore dei pagamenti transfrontalieri.
(CityWire)
ITALIA. Previdenza, 11 milioni di iscritti e 80 miliardi di titoli di stato: così crescono i fondi pensione
Quasi 11 milioni di iscritti e 273,2 miliardi di euro accantonati. La previdenza complementare italiana, i fondi pensione che affiancano l’assegno pubblico, continua a crescere: a metà 2026 le risorse destinate alle prestazioni sono salite del 4,3% rispetto alla fine del 2025. La spinta però non alleggerisce il sistema pubblico. A inizio 2025 le pensioni erogate dallo Stato sono costate 364,1 miliardi e il loro peso sul Pil è aumentato di un punto, la crescita più marcata tra gli undici Paesi europei confrontati nel rapporto presentato a Roma da Deloitte e Mefop con i principali fondi italiani.
REGNO UNITO. Selezionate sei banche per guidare il primo progetto pilota sui titoli di stato digitali
Barclays, HSBC, Lloyds, Morgan Stanley, NatWest e RBC sottoscriveranno la prima obbligazione governativa britannica basata su blockchain.
Il Digital Gilt Instrument, annunciato il 6 ottobre, mira a trasferire il debito sovrano sulla tecnologia del registro distribuito.
Se funzionerà, tutte le principali economie saranno spinte a fare altrettanto.
INDIA. L'astrologia finanziaria avanza
In India, l'astrologia finanziaria è un settore molto serio. I trader, ovunque, sono per lo più superstiziosi, e non c'è da stupirsi, vista la casualità dei mercati. Ma in India questa propensione professionale si scontra con un mercato astrologico che genera un fatturato annuo di 7 miliardi di dollari . (The Economist)
FRANCIA. Il capo della Banca di Francia avverte: il Paese rischia di essere strozzato dai tassi
Leila Abboud e Sarah White riportano l’avvertimento di Emmanuel Moulin, governatore della Banca di Francia: se non si mettono a posto i conti, il Paese rischia di essere strozzato dai tassi. Non è la Grecia del 2011-12, dice, e un bilancio che tagli la spesa e stringa il deficit rassicurerebbe i mercati. Il governo ha proposto 43 miliardi di correzione, con un deficit atteso al 5,4% a fine anno, ma non ha la maggioranza e si scontra su pensioni e stipendi pubblici. Venerdì il decennale ha sfiorato il 5% e lunedì era al 4,86%; lo spread con la Germania ha superato per poco 1,5 punti. La rete di sicurezza, aggiunge, sta a Parigi, non a Francoforte.
Non è la Grecia
«La Francia non è la Grecia della crisi dell’eurozona, ha detto Moulin. Se riesce a far passare quest’anno un bilancio che riduca la spesa e stringa il deficit, come ha proposto il governo, i mercati saranno rassicurati da questo passo concreto di consolidamento dei conti.»
Strozzati dai tassi
«Se non agiamo, c’è davvero il rischio di essere gradualmente strozzati dal rialzo dei tassi di interesse, ha aggiunto. Dobbiamo restare padroni del nostro destino. Chiunque sarà eletto presidente troverà tassi alti, un servizio del debito alto, un deficit da riportare sotto il 3% e un debito da tagliare.»
Il 5,4% e i 43 miliardi
«La scorsa settimana il governo francese ha proposto un bilancio con 43 miliardi di euro di tagli alla spesa e aumenti di tasse, per cominciare a ridurre un deficit ampio, previsto al 5,4% a fine anno. Senza maggioranza, però, si prepara allo scontro su pensioni e stipendi dei dipendenti pubblici.»
Vicino al 5%
«Una svendita del debito francese si è aggravata la scorsa settimana, portando venerdì i rendimenti dei titoli decennali vicini al 5%, prima di un ritorno lunedì al 4,86%. Anche gli spread tra bond francesi e tedeschi a dieci anni hanno superato per poco 1,5 punti percentuali.»
La rete è in casa
«Moulin ha detto che non è il momento di discutere della Bce. La rete di sicurezza sta più vicino a casa. Sta nella capacità dei francesi e dei loro rappresentanti eletti di riconoscere la necessità di riparare i conti pubblici. Il rialzo dei tassi lunghi e il secondo shock energetico possono pesare sulla domanda.»
(Financial Times, Leila Abboud e Sarah White, 5 ottobre 2026) - rassegna stampa di Giuseppe Liturri
FRANCIA. Tra il mercato dei bond e le barricate
Leila Abboud, Sarah White, Ian Smith e Olaf Storbeck descrivono una Francia stretta tra la piazza, che contesta i tagli, e i bond vigilantes, che puniscono i conti. I rendimenti sfiorano il 5%, massimo da quasi un quarto di secolo, e Parigi paga più di Italia e Grecia. Il debito è a 3.500 miliardi, quasi il 120% del Pil, e gli interessi, 79 miliardi quest’anno e 91 nel 2027, sono la prima spesa. Lecornu propone 43 miliardi di correzione, ma il deficit 2026 è visto al 5,4%. Lunedì l’euro è sceso al minimo da 17 mesi sul dollaro. Sul Tpi la Bce esita: non è mai stato usato.
Più cara di Italia e Grecia
«Non solo ormai alla Francia costa di più indebitarsi che a Italia e Grecia: un numero crescente di grandi società francesi gode di tassi di mercato più bassi dello Stato. Tra i G7, è il Paese che ha sofferto di più la svendita del debito innescata dalla guerra con l’Iran.»
Troppo grande per fallire
«Siamo già in una crisi lenta, profonda e strutturale, dice Pierre Moscovici, ministro delle Finanze sul finire della crisi dell’euro nel 2012. La Francia è probabilmente troppo grande per fallire, ma non troppo grande perché i mercati la puniscano.»
Il conto degli interessi
«Il debito ha raggiunto 3.500 miliardi di euro, quasi il 120% del Pil, molto sopra la media dell’eurozona. Il servizio del debito è salito in fretta fino a diventare la prima voce di spesa dello Stato, davanti a istruzione e difesa. Il governo attende 79 miliardi di interessi quest’anno e 91 nel 2027.»
Il pacchetto da 43 miliardi
«La scorsa settimana il primo ministro Sébastien Lecornu ha proposto un pacchetto da 43 miliardi di tagli e aumenti di tasse per il bilancio dell’anno prossimo, inclusi freni impopolari agli aumenti delle pensioni e congelamenti parziali degli stipendi dei dipendenti pubblici.»
Le Pen e il fuoco di Mélenchon
«Marine Le Pen, in testa ai sondaggi, promette 140 miliardi di tagli in cinque anni e un tetto del debito al 60% del Pil, ma fa anche campagna per abbassare l’età di pensionamento per alcuni e tagliare l’Iva su energia e alimentari. Mélenchon ha detto che i bond francesi in mano alla banca centrale potrebbero essere gettati nel fuoco.»
(Financial Times, Leila Abboud, Sarah White, Ian Smith e Olaf Storbeck, 6 ottobre 2026) - rassegna stampa di Giuseppe Liturri
MONDO. Perché i rendimenti dei bond sono così alti
Chris Giles prova a spiegare il rialzo mediano di un punto dei decennali del G7 nel 2026, senza fingere una causa unica. Kevin Warsh parla di forza americana, concorrenza per il capitale e geopolitica, ma avverte che le spiegazioni sono troppe e non dimostrabili. Ciò che si può dire è che la credibilità anti-inflazione delle banche centrali regge, tranne un dubbio sulla Banca d’Inghilterra, e che la guerra con l’Iran ha invertito la discesa dei rendimenti. La Fed, attesa a tagli fino al 3%, è ora prezzata al 4,75%. Il debito degli hyperscaler pesa, ma il debito societario complessivo no. Francia, Italia, Stati Uniti e Giappone pagano di più il rischio di bilancio.
Un punto in più
«La storia finanziaria durevole del 2026 è il rialzo del costo del debito pubblico a lungo termine. L’aumento mediano dei rendimenti decennali sovrani nei Paesi del G7 è stato di un punto percentuale, uno shock sgradevole per i ministri delle Finanze.»
Tante teorie, nessuna prova
«La cosa più importante detta da Warsh è che le spiegazioni dei movimenti dei rendimenti tendono a essere sovradeterminate. In altre parole, ci sono molte teorie in concorrenza e non dimostrabili. E ha ragione. Anche i premi a termine non si misurano con precisione: New York e San Francisco arrivano a risultati opposti.»
La credibilità tiene
«La differenza tra il rendimento dei bond nominali e di quelli indicizzati all’inflazione dà una stima delle attese. Ignorando che in alcuni Paesi quei mercati sono sottili, il risultato per le banche centrali è incoraggiante: la credibilità nella lotta all’inflazione resta intatta. Le attese a cinque anni tra cinque sono stabili e vicine all’obiettivo.»
Dal 3% al 4,75%
«A inizio anno ci si aspettava che la Fed tagliasse i tassi fin quasi al 3%, e ora ci si aspetta che li alzi al 4,75%. È uno spostamento enorme. Spostamenti simili ci sono stati anche sui tassi attesi degli altri Paesi. È chiaramente un fattore importante dietro il rialzo dei rendimenti.»
Non è il default
«Nessuno con cui ho parlato pensa che i mercati del debito delle economie avanzate siano oggi disordinati o segnalino un default imminente. Ma i Paesi con debito molto alto, politica difficile o nessun piano coerente per ridurre i deficit hanno visto un rialzo maggiore: Francia, Italia, Stati Uniti e Giappone sono i peggiori.»
(Financial Times, Chris Giles, 6 ottobre 2026) - rassegna stampa di Giuseppe Liturri
U.E.. La turbolenza sui bond impone alla Bce di mettere in pausa il quantitative tightening
«Lorenzo Bini Smaghi, già nel direttivo della Bce, chiede di sospendere il quantitative tightening mentre i tassi lunghi salgono e riappaiono le ombre del 2011-12, con la Francia trattata come periferia. Francoforte ha gli strumenti per comprare titoli, ma continua a non rimpiazzare i bond in scadenza e così lascia più offerta netta ai privati proprio quando i rendimenti sono sotto pressione. Il ritorno a un bilancio «normale», scrive, è nostalgia più che analisi: dopo la crisi le banche devono tenere più titoli di Stato e il market-making è passato agli hedge fund. Con l’inflazione al centro, lo strumento principale resta il tasso a breve.»
L’ombra del 2011
«I tassi a lungo sono saliti bruscamente negli ultimi mesi nella maggior parte delle economie avanzate. In Europa riappaiono le ombre della crisi 2011-12. Uno dei segnali più chiari è l’allargamento degli spread tra i titoli dei Paesi core e di quelli periferici, con la Francia trattata questa volta come periferia.»
Perché il QT pesa
«È più difficile capire perché, nello stress attuale, la Bce continui il quantitative tightening, riducendo il bilancio senza rimpiazzare gli asset, in particolare i titoli di Stato, alla scadenza. Così una quota maggiore dell’offerta netta deve essere assorbita dai privati, proprio mentre i tassi lunghi sono già sotto pressione.»
Niente di normale
«Riportare il bilancio alla norma è stato presentato come un obbligo, motivato apparentemente più dalla nostalgia per il mondo di prima della crisi che da un’analisi rigorosa. Non c’è nulla di intrinsecamente normale nella dimensione del bilancio di una banca centrale, specie quando le condizioni cambiano in modo fondamentale.»
Il circolo banche-Stati
«Un sistema in cui le banche ottengono liquidità a un tasso sopra la remunerazione delle riserve crea un costo che ricadrà sui clienti. Dà anche un incentivo a tenere più titoli di Stato, il contrario dell’obiettivo di ridurre il circolo vizioso tra banche e sovrani.»
Prudenza, non nostalgia
«Con l’inflazione come preoccupazione primaria, la politica monetaria andrebbe attuata soprattutto con lo strumento tradizionale, il tasso a breve. Cambiare la dimensione del bilancio è uno strumento secondario. La prudenza suggerisce di mettere in pausa il QT finché non torna un ambiente più stabile.»
(Financial Times, Lorenzo Bini Smaghi, 5 ottobre 2026) - rassegna stampa di Giuseppe Liturri
U.E.. ESMA: le priorità 2027 per mercati UE più forti, semplici e integrati
L'ESMA, l'autorità europea di vigilanza sui mercati finanziari, ha pubblicato il suo programma di lavoro annuale per il 2027, segnando il passaggio dalla fase preparatoria a quella attuativa di diverse iniziative legate alla Savings and Investments Union (l'Unione del risparmio e degli investimenti, SIU), il progetto con cui Bruxelles intende incanalare i risparmi europei verso investimenti produttivi, rendendo al contempo i mercati dei capitali più profondi e competitivi.
Come riporta ESMA, la presidente Verena Ross ha sottolineato che il 2027 rappresenterà un passaggio cruciale per la SIU, poiché molte delle iniziative strategiche dell'autorità entreranno nella fase di applicazione concreta, mentre i co-legislatori europei proseguono i lavori sul Market Integration and Supervision Package (MISP), il pacchetto legislativo destinato a ridisegnare l'architettura di vigilanza sui mercati finanziari dell'Unione.
Tra le priorità indicate nel programma figura l'ampliamento delle responsabilità di supervisione diretta dell'ESMA. L'autorità seguirà da vicino i fornitori di consolidated tape (i sistemi che aggregano i dati di negoziazione dei titoli a livello europeo), i revisori esterni degli European Green Bonds, i fornitori di rating ESG e gli amministratori di benchmark, adattandosi a un perimetro di vigilanza più ampio su questi ultimi. Insieme alle altre autorità di vigilanza europee, l'ESMA seguirà inoltre i fornitori critici di servizi informatici e di comunicazione, continuando a monitorare il rispetto del Digital Operational Resilience Act (DORA), la normativa UE sulla resilienza informatica del settore finanziario.
Il programma prevede anche, nel corso del 2027, una revisione dell'impatto delle riforme EMIR 3 sulla resilienza delle camere di compensazione dell'Unione, per verificare se queste infrastrutture restano solide e se le nuove regole stanno effettivamente riducendo i rischi sistemici legati alla compensazione centralizzata. Sul fronte delle cripto-attività, l'ESMA continuerà la cooperazione con le autorità nazionali competenti per la vigilanza dei fornitori di servizi su cripto-attività (CASP) nell'ambito del regolamento MiCA, rafforzando la convergenza di vigilanza in tutta l'Unione.
Un capitolo importante del programma riguarda la semplificazione normativa. L'ESMA porterà avanti quattro iniziative di semplificazione già avviate, relative alla segnalazione delle transazioni, al reporting dei fondi, al percorso dell'investitore retail e alla supervisione basata sul rischio, con l'obiettivo di rendere gli adempimenti più proporzionati e meno onerosi per gli operatori senza indebolire le tutele per gli investitori e la stabilità dei mercati. A questo si affiancano l'attuazione dello European Single Access Point, il punto di accesso unico europeo ai dati finanziari e di sostenibilità delle imprese, e la transizione al regolamento T+1, che ridurrà a un solo giorno lavorativo il termine per il regolamento delle operazioni su titoli.
Infine, l'autorità intende rafforzare l'uso di dati e intelligenza artificiale nelle proprie attività di vigilanza, insieme al lavoro sulla cybersecurity e su temi emergenti come la tokenizzazione e le cripto-attività, in un contesto di mercati finanziari sempre più digitalizzati e interconnessi.
MONDO. BIS avverte: debito e digitale accelerano i rischi per Btp e risparmi
La prossima crisi finanziaria potrebbe non somigliare alle precedenti: non necessariamente più grave, ma capace di propagarsi molto più rapidamente, passando in poche ore dai titoli di Stato ai fondi d'investimento e dai social network ai conti correnti. È l'avvertimento lanciato dalla Banca dei Regolamenti Internazionali (BIS), l'organismo che promuove la cooperazione tra le banche centrali, come riporta QuiFinanza.
Nel suo intervento sul futuro delle crisi finanziarie, il direttore generale della BIS, Pablo Hernández de Cos, ha individuato tre fattori capaci di amplificare il prossimo shock: l'elevato debito pubblico delle economie avanzate, ormai vicino ai massimi dal secondo dopoguerra, il peso crescente della finanza non bancaria e la velocità introdotta dalla digitalizzazione. Non si tratta della previsione di un crollo imminente, ma di una mappa delle fragilità che potrebbero rendere più difficile contenere una nuova fase di instabilità, con ricadute dirette anche sui risparmiatori italiani esposti attraverso Btp, fondi obbligazionari, ETF, azioni bancarie e depositi.
Il primo fattore di rischio riguarda proprio il debito pubblico. Quando emergono dubbi sui conti pubblici di un Paese, i mercati possono reagire con vendite di titoli e un aumento strutturale dei rendimenti; in questi casi un intervento della banca centrale rischia di essere letto come un sostegno diretto al debito, complicando la gestione della crisi. A questo si aggiunge il problema della scarsa liquidità, che può far scendere i prezzi anche in assenza di un reale peggioramento del quadro economico, costringendo le autorità ad agire rapidamente ma solo in modo temporaneo.
Il secondo elemento critico è il ruolo crescente della finanza non bancaria: fondi, compagnie assicurative e hedge fund sono diventati i principali detentori di debito sovrano, ma restano esposti a margin call e vendite forzate che possono generare un effetto a catena su obbligazioni e altri asset, estendendo lo shock ben oltre il settore in cui si origina.
Il terzo fattore è la velocità della digitalizzazione. Home banking, app di pagamento e decisioni automatizzate hanno reso possibile, come dimostrato dalle crisi bancarie del 2023, che una corsa ai depositi si consumi in poche ore anziché in giorni, mettendo sotto pressione la liquidità degli istituti con una rapidità senza precedenti.
Per l'Italia, questi fattori si traducono soprattutto nel rischio di un aumento dello spread tra Btp e Bund tedeschi. L'articolo di QuiFinanza distingue però i diversi livelli di esposizione: chi detiene Btp fino alla scadenza naturale è meno vulnerabile alle oscillazioni di prezzo rispetto a chi investe in fondi obbligazionari o ETF, strumenti il cui valore riflette in tempo reale l'andamento dei mercati. Viene inoltre ricordato che la garanzia del Fondo Interbancario di Tutela dei Depositi copre solo i depositi bancari fino a 100mila euro per depositante e per banca, e non si estende a Btp, obbligazioni, azioni o quote di fondi comuni.
La BIS non invita i risparmiatori a vendere o a ritirare i propri fondi, ma sottolinea la necessità di conoscere con precisione la propria esposizione e di distribuire scadenze e rischi tra diversi strumenti, come forma di prudenza di fronte a un sistema finanziario sempre più veloce e interconnesso.
ITALIA. Perché le famiglie italiane tornano a comprare direttamente titoli di Stato
Per una generazione di italiani cresciuta tra gli anni Settanta e Ottanta, comprare titoli di Stato non era un'operazione da addetti ai lavori ma un'abitudine familiare: il giorno dell'asta in banca, la cedola che arrivava puntuale, rendimenti a due cifre che oggi sembrano appartenere a un'altra epoca. Con l'ingresso nell'euro e la lunga stagione dei tassi vicini allo zero, questa consuetudine si era progressivamente persa: i rendimenti scendevano fino quasi ad azzerarsi, in alcuni casi diventando negativi sulle scadenze più brevi, e il risparmio delle famiglie si era spostato su altri strumenti, fondi comuni, polizze, conti correnti dove il denaro restava fermo senza alcun rendimento.
Come riporta ilbosone.com, negli ultimi anni il ritorno dei piccoli risparmiatori ai titoli di Stato è stato rapido e per certi versi sorprendente. Quando l'inflazione e la risalita dei tassi hanno riportato i rendimenti a livelli nuovamente visibili, i titoli pubblici italiani sono tornati nei portafogli delle famiglie con un'intensità che non si registrava da decenni. Secondo i dati della Banca d'Italia, la quota di debito pubblico detenuta direttamente dalle famiglie è tornata a crescere in modo significativo.
La spiegazione più immediata è anche la più semplice: per anni comprare un titolo del Tesoro significava accettare rendimenti irrisori, spesso inferiori all'inflazione, talvolta negativi sulle scadenze brevi, e nessuna famiglia aveva reale convenienza a farlo. Il secondo motivo riguarda invece il confronto con le alternative disponibili: i conti correnti hanno continuato a remunerare poco o nulla, e molti risparmiatori si sono resi conto che lasciare la liquidità ferma significava perdere potere d'acquisto nel tempo, mentre i titoli di Stato offrivano un rendimento concreto a fronte di un rischio percepito come contenuto.
A questo si aggiunge il tema della tassazione: gli interessi e le plusvalenze sui titoli del debito pubblico scontano un'aliquota del 12,5%, contro il 26% applicato alla maggior parte degli altri strumenti finanziari. Si tratta di un vantaggio che, a parità di rendimento lordo, cambia sensibilmente il risultato netto per il risparmiatore, e che da solo ha convinto molte famiglie a preferire un buono del Tesoro a un'obbligazione societaria o a un fondo comune. Pesa inoltre l'esclusione dei titoli di Stato, fino a un massimo di 50.000 euro complessivi, dal calcolo dell'indicatore ISEE: per le famiglie che accedono a bonus o prestazioni legate a soglie di reddito e patrimonio, questa esenzione può fare una differenza concreta.
Il Tesoro, dal canto suo, ha fatto la sua parte in modo deliberato. Le emissioni riservate ai piccoli risparmiatori, collocate per alcuni giorni attraverso banche e piattaforme online, hanno registrato richieste molto consistenti. Prodotti come il BTP Valore e il BTP Italia, con premi fedeltà per chi conserva il titolo fino alla scadenza e meccanismi di rendimento crescente nel tempo, sono stati costruiti appositamente per parlare a un pubblico che non segue i mercati ogni giorno. Questa maggiore facilità d'accesso ha avvicinato al debito pubblico anche persone che non avevano mai posseduto un titolo prima, magari giovani che avevano aperto un conto online per altre ragioni e hanno scoperto, quasi per caso, la sezione dedicata alle obbligazioni.
Non mancano però i rischi, spesso sottovalutati da chi si avvicina per la prima volta a questi strumenti. La percezione di sicurezza che accompagna i titoli di Stato è comprensibile ma non sempre completa: il rischio che il Tesoro non rimborsi il capitale è considerato basso dalla maggior parte degli investitori, eppure il cosiddetto rischio di tasso esiste ed è concreto. Se i tassi di mercato salgono dopo l'acquisto, il prezzo del titolo scende, e chi ha bisogno di vendere prima della scadenza può subire una perdita in conto capitale. È un aspetto che i risparmiatori abituati ai conti deposito spesso ignorano: il titolo restituisce il capitale per intero solo a scadenza, e una durata di dieci o quindici anni rappresenta un impegno lungo, da valutare attentamente in base a quando si potrebbe avere effettivamente bisogno di quel denaro. Chi acquista un titolo poliennale lungo con somme che serviranno già tra due anni si espone dunque a un rischio reale di doverlo rivendere in perdita.
C'è poi la questione della concentrazione del rischio. Mettere tutti i propri risparmi nei titoli di un unico Stato, anche il proprio Paese, significa legare l'intero patrimonio familiare a un solo emittente e a un solo andamento economico. Lo spread, ovvero il differenziale di rendimento rispetto ai titoli tedeschi, riflette la fiducia dei mercati nel debito italiano e può muoversi bruscamente in caso di tensioni politiche o di un peggioramento dei conti pubblici, trascinando con sé anche il valore dei titoli già in portafoglio alle famiglie.
ITALIA. L’AI entra negli investimenti (solo all'inizio), ma gli italiani continuano a scegliere il consulente
A fotografare questa evoluzione è la ricerca europea "La consulenza finanziaria nell’era dell’AI", realizzata da Ipsos per OVB Holding.
L’intelligenza artificiale sta rapidamente conquistando spazio anche nelle scelte finanziarie degli italiani, ma per il momento resta soprattutto uno strumento di informazione. Quando arriva il momento di decidere dove investire, infatti, il rapporto personale con il consulente mantiene un vantaggio netto.
A fotografare questa evoluzione è la ricerca europea “La consulenza finanziaria nell’era dell’AI”, realizzata da Ipsos per OVB Holding su un campione di 5.000 risparmiatori tra i 18 e i 75 anni in Italia, Spagna, Germania, Ungheria e Repubblica Ceca.
In Italia il 43% degli intervistati dichiara di utilizzare regolarmente o occasionalmente strumenti di intelligenza artificiale per questioni finanziarie e assicurative. Una quota che sale fino al 60% tra i giovani di età compresa tra 18 e 34 anni, segnalando quanto rapidamente ChatGPT, Copilot, Gemini e strumenti analoghi stiano entrando nelle abitudini delle nuove generazioni di risparmiatori.
L’utilizzo, tuttavia, si concentra soprattutto nella fase preliminare del processo di investimento. Il 52% degli italiani impiega l’AI per comprendere argomenti finanziari, il 41% per cercare informazioni sui prodotti e confrontarli, mentre soltanto il 26% la utilizza nella pianificazione degli investimenti.
Il dato evidenzia una distinzione sempre più marcata tra accesso all’informazione e decisione finanziaria. L’AI abbassa drasticamente il costo della conoscenza, rende più semplice confrontare strumenti e strategie e permette al risparmiatore di arrivare al confronto con il professionista con un livello di preparazione potenzialmente superiore. Ma non ha ancora conquistato la fiducia necessaria per trasformarsi, agli occhi della maggioranza degli italiani, in un vero sostituto del consulente.
Solo il 22% degli intervistati dichiara infatti un livello elevato di fiducia nelle informazioni prodotte dall’intelligenza artificiale. Il 41% parla di una fiducia soltanto parziale, il 21% dichiara di fidarsi poco e il 16% per nulla.
Alla base di questa prudenza c’è soprattutto il rischio di ricevere indicazioni non corrette o non adeguate, citato dal 50% del campione. Ma emergono anche elementi che appartengono tradizionalmente alla relazione tra cliente e consulente: il 38% segnala la mancanza di un contatto personale, il 32% teme che l’AI non riesca a tenere sufficientemente conto della situazione individuale e un altro 32% solleva dubbi sul trattamento dei dati personali.
La distanza tra utilizzo tecnologico e fiducia diventa ancora più evidente quando agli intervistati viene chiesto chi dovrebbe supportarli nelle decisioni finanziarie importanti.
Il 75% degli italiani preferisce affidarsi esclusivamente o prevalentemente a un consulente finanziario personale. Soltanto il 5% attribuisce maggiore fiducia all’intelligenza artificiale, mentre il restante 20% considera equivalenti le due fonti.
Ancora più significativo è il comportamento di fronte a una raccomandazione generata direttamente da un sistema AI. Il 40% degli italiani dichiara che non investirebbe sulla base di quella indicazione, mentre il 31% sarebbe disposto a farlo soltanto dopo aver ricevuto una conferma da parte di un consulente.
Per l’industria della consulenza il messaggio è rilevante: l’intelligenza artificiale non sembra, almeno per ora, eliminare il bisogno di intermediazione professionale. Al contrario, può rafforzare il ruolo del consulente come soggetto chiamato a verificare, interpretare e contestualizzare una quantità crescente di informazioni disponibili.
La ricerca evidenzia inoltre una peculiarità del mercato italiano. Il 70% degli intervistati considera importante ricevere una consulenza individuale da parte di un professionista, il dato più elevato tra i cinque Paesi coinvolti nell’indagine e nettamente superiore alla media europea del campione, pari al 59%.
Il bisogno di assistenza professionale è particolarmente forte nelle decisioni legate agli investimenti e all’accumulo patrimoniale, citati dal 51% degli italiani, e nella previdenza pensionistica, anch’essa indicata dal 51%. Seguono l’assicurazione sulla vita e la consulenza sul credito, entrambe al 26%.
Il risultato suggerisce che, nonostante l’accelerazione tecnologica, alcune delle decisioni finanziarie con maggiore impatto sul patrimonio e sul futuro delle famiglie continuano a richiedere, nella percezione dei clienti, un livello di personalizzazione difficilmente sostituibile con un algoritmo.
Ed è proprio su questo terreno che potrebbe svilupparsi il prossimo modello competitivo della consulenza.
Gli italiani, infatti, non sembrano considerare AI e consulente come alternative necessariamente contrapposte. Al contrario, cresce l’aspettativa che la tecnologia possa migliorare la qualità del servizio offerto dai professionisti.
Il 51% degli intervistati italiani ritiene che nei prossimi cinque anni l’integrazione tra consulente finanziario e intelligenza artificiale permetterà di migliorare la qualità della consulenza. Anche in questo caso l’Italia registra il dato più elevato tra i cinque mercati analizzati, superiore alla media del 47%.
Potrebbe essere questo il vero cambiamento prodotto dall’AI nel wealth management. Non tanto l’arrivo di un consulente completamente automatizzato, quanto la nascita di un modello in cui il cliente utilizza l’intelligenza artificiale per informarsi e il professionista la utilizza per aumentare capacità di analisi, velocità e personalizzazione.
Il cliente del futuro rischia quindi di essere molto diverso da quello del passato: più informato, più autonomo nella fase di ricerca e probabilmente più esigente nel rapporto con il consulente.
(CityWire)
ITALIA. Bonifico genitore-figlio: Cassazione, l'8% scatta senza atto notarile
Un bonifico da 8,2 milioni di euro trasferito da una madre alla figlia, proveniente da una provvista detenuta all'estero, è stato qualificato dalla Corte di Cassazione come donazione indiretta soggetta a tassazione. La Suprema Corte ha così respinto il ricorso della contribuente, confermando l'accertamento dell'Agenzia delle Entrate su una vicenda che riguarda non un piccolo aiuto economico, ma un vero e proprio trasferimento patrimoniale di rilevante entità.
Come riporta il Giornale, nel mirino dell'Agenzia delle Entrate non è finito un contributo modesto per le spese correnti di un figlio, bensì un passaggio di capitali di ben 8,2 milioni di euro: una provvista estera che la madre aveva trasferito direttamente sul conto della figlia. La Cassazione si è pronunciata a favore dell'Erario, riaffermando un principio cardine del diritto tributario: la sostanza economica dell'operazione prevale sempre sulla forma con cui viene presentata.
U.E.. Euro ai minimi da 17 mesi sul dollaro per i timori sul debito francese
L'euro è scivolato lunedì al livello più basso da 17 mesi nei confronti del dollaro, mentre i timori sulla tenuta dei conti pubblici francesi e un violento sell-off sui titoli di stato alimentano preoccupazioni di un possibile effetto contagio nell'area euro. Come riporta Reuters, la moneta unica è scesa fino a 1,1161 dollari nelle contrattazioni asiatiche, il livello più debole da maggio 2025, dopo quattro settimane consecutive di perdite.
Al centro delle tensioni c'è la difficoltà del governo di minoranza del premier francese Sébastien Lecornu nel contenere il deficit pubblico. Il differenziale di rendimento tra i titoli di stato francesi a dieci anni (OAT) e i Bund tedeschi, considerato un termometro del rischio percepito sul debito di Parigi, è arrivato a circa 150 punti base venerdì scorso, il livello più alto dai tempi della crisi del debito sovrano del 2011, per poi ridursi leggermente. Secondo quanto riportato da Reuters, lo strategist di Commerzbank Hauke Siemssen ha definito le dinamiche recenti del mercato obbligazionario "sempre più preoccupanti e per certi versi simili a una crisi del debito sovrano".
Il rendimento dei titoli decennali francesi è arrivato a sfiorare il 5%, un livello che non si vedeva dal 2002, mentre il debito pubblico transalpino ha raggiunto circa il 119% del PIL, il valore più alto dal 1946. Per affrontare la situazione, il governo Lecornu ha presentato un piano di bilancio per il 2027 che prevede tagli alla spesa per 54 miliardi di euro, con l'obiettivo di portare il deficit dal 5,4% al 5% del PIL. Il ministro delle Finanze francese Roland Lescure ha assicurato che la Francia resta un debitore solido, ma gli analisti dubitano che il governo di minoranza riesca a far approvare la manovra senza concessioni rilevanti alle opposizioni.
A complicare il quadro politico è intervenuta anche la Spagna, dove il premier Pedro Sánchez ha indetto elezioni anticipate per il 29 novembre, dopo che il parlamento ha respinto due decreti del suo governo di minoranza in materia di edilizia abitativa. L'annuncio ha pesato sui mercati iberici, anche se l'indice Ibex 35 è riuscito comunque a chiudere in rialzo. Il Cac 40 francese ha invece perso oltre l'1%.
Gli analisti avvertono che il rischio di contagio non riguarda più solo Parigi: la scorsa settimana il sell-off ha colpito anche i titoli di Italia, Belgio e Grecia, mentre il debito tedesco ha beneficiato della tradizionale domanda di beni rifugio. Il premio di rischio pagato dall'Italia rispetto ai Bund tedeschi si è avvicinato ai 110 punti base. Gli analisti della banca olandese ING hanno avvertito che il mercato potrebbe "facilmente aggiungere un altro 2% di premio di rischio sull'euro" se la vendita di titoli dovesse proseguire.
Secondo gli operatori di mercato citati da Reuters, la debolezza dell'euro riflette anche il progressivo affievolirsi del suo ruolo di alternativa al dollaro dopo il rialzo dei tassi della Federal Reserve di settembre, mentre l'incertezza politica francese in vista delle elezioni presidenziali del 2027 continua a pesare sulle prospettive della moneta unica.
U.E.. BCE: investimenti in bond famiglie UE a +6,2%, risparmio in calo
Le famiglie dell'area euro risparmiano un po' meno, ma scelgono con più convinzione i titoli di debito come forma di investimento. È quanto emerge dalle nuove statistiche sui conti finanziari di famiglie e imprese non finanziarie diffuse dalla Banca Centrale Europea, relative al secondo trimestre del 2026.
Il dato più significativo riguarda proprio l'investimento in titoli di debito: il tasso di crescita annuo è salito al 6,2%, quasi raddoppiando rispetto al 3,5% registrato nel trimestre precedente. Si tratta della componente che ha mostrato l'accelerazione più marcata tra tutti gli strumenti finanziari osservati dall'istituto di Francoforte.
FRANCIA. Nella morsa del debito: spread ai massimi dal 2011
La Francia si trova ad affrontare una grave crisi del debito pubblico, accompagnata da tensioni sociali crescenti, proprio nell'anno che precede le elezioni presidenziali del 2027. Come riporta Axios, gli investitori temono un effetto contagio in Europa e oltre, con paragoni sempre più frequenti alla crisi del debito sovrano che sconvolse l'Unione Europea nel decennio 2010-2020.
L'economista Robin Brooks della Brookings Institution ha scritto di recente che i rendimenti dei titoli di stato francesi stanno "andando fuori controllo", e che il contagio verso il resto dell'Europa ad alto debito si sta diffondendo rapidamente.
I rendimenti del debito pubblico stanno salendo in tutta Europa e negli Stati Uniti, ma la situazione francese risulta particolarmente critica. Gli investitori chiedono rendimenti più alti per detenere titoli francesi rispetto a quelli tedeschi, considerati un rifugio più sicuro. Venerdì scorso lo spread tra i due Paesi - cioè la differenza tra i rendimenti dei rispettivi titoli decennali - ha toccato il livello più ampio dai tempi della crisi del debito sovrano, arrivando a 1,55 punti percentuali secondo i dati citati da Axios, che ricostruiscono l'andamento dello spread dal 2 ottobre 2006 a oggi: partito da zero, il differenziale aveva già raggiunto 0,83 punti il 3 ottobre 2011, era poi sceso a 0,31 punti il 3 ottobre 2016, per risalire fino all'attuale 1,55.
Secondo Thierry Wizman, analista di Macquarie, l'allargamento dello spread è dovuto a un "più alto rischio di default sovrano in Francia", come scritto in una nota di giovedì scorso dal titolo emblematico "Are the French Toast?" (gioco di parole sul celebre "pane tostato alla francese", qui inteso come "la Francia è finita?"). Wizman ha definito l'allargamento dello spread una sorta di verdetto di "colpevolezza" sulla recente direzione presa dalla politica presidenziale francese, sottolineando che la polarizzazione politica - alimentata soprattutto dal tema dell'immigrazione più che da quello fiscale - riguarda sia la sinistra che la destra populista, nessuna delle due disposta a vere politiche di rigore.
La Francia si trova a dover gestire sfide che dovrebbero suonare familiari anche agli americani: un deficit pubblico in costante crescita, una popolazione che invecchia facendo lievitare i costi, e una polarizzazione politica sempre più marcata. Queste pressioni esistevano già prima della guerra in Iran, ma il conflitto le ha aggravate ulteriormente, spingendo al rialzo i costi energetici e rallentando la crescita economica del Paese.
La scorsa settimana le proteste degli studenti delle scuole superiori, diffuse in tutta la Francia per denunciare strutture fatiscenti, orari scolastici troppo lunghi e carenza di insegnanti, sono degenerate in episodi di violenza, portando alla chiusura di centinaia di istituti.
Il livello di allerta, secondo Axios, sta salendo ulteriormente. Una nota di Evercore avverte che gli investitori sono preoccupati per una crisi fiscale incombente che potrebbe minare l'impianto normativo stesso dell'Unione Europea, con rischi di contagio che riguarderebbero in particolare l'Italia.
Sul fronte politico, la candidata di estrema destra Marine Le Pen è in testa nei sondaggi in vista delle presidenziali del prossimo anno e ha proposto di inserire in Costituzione una "regola d'oro" per vincolare il deficit pubblico, accompagnata da tagli fiscali. La misura imporrebbe una riduzione del deficit di almeno mezzo punto percentuale di PIL ogni anno, fino ad arrivare quasi al pareggio di bilancio quando il debito - oggi al 119% del PIL - scenderà al 60%.
Un aspetto che differenzia questa crisi da quella degli anni 2010, nota ancora Axios, riguarda il ruolo degli Stati Uniti: durante la crisi del debito sovrano del decennio scorso, gli investitori si rifugiarono in massa nei Treasury americani, facendo scendere bruscamente i rendimenti statunitensi. Questa volta lo status di "porto sicuro" degli Stati Uniti è meno scontato, ed è incerto se lo stesso fenomeno si ripeterà: al momento, il rendimento dei titoli decennali americani risulta persino superiore a quello del debito francese.
ITALIA. Truffa oro e criptovalute: sequestri per 1,6 milioni, blitz nel Teramano
Una maxi truffa finanziaria da 6 milioni di euro basata su falsi investimenti in oro e criptovalute è stata smantellata dalla Guardia di Finanza di Torino, con il supporto dei reparti di Teramo e Milano. Come riporta il Centro, le Fiamme Gialle teramane hanno collaborato attivamente con i colleghi piemontesi nell'esecuzione di una serie di perquisizioni a carico dei promotori di un'associazione per delinquere dedita a frodi nel settore finanziario.
L'inchiesta, coordinata dalla Procura della Repubblica di Torino e condotta dal Nucleo di polizia economico-finanziaria, ha ricostruito un sistema illecito attivo tra il 2021 e il 2023. Il gruppo criminale, sfruttando una rete di sedicenti consulenti finanziari, proponeva a centinaia di risparmiatori investimenti dai rendimenti apparentemente altissimi. L'esca era una finta banca di investimenti di diritto londinese, con sedi in Spagna e a Torino, pubblicizzata come operatore specializzato in oro e criptovalute, ma priva di ogni autorizzazione di legge.
Secondo le prime ricostruzioni degli inquirenti, il sodalizio applicava un classico schema Ponzi: dei circa 6 milioni di euro raccolti illegalmente, una minima parte veniva utilizzata nelle fasi iniziali per pagare finti interessi ai finanziatori, al solo scopo di rassicurarli. Per ritardare ulteriormente la richiesta di restituzione dei capitali, alle vittime venivano fornite le credenziali di una piattaforma web fittizia attraverso la quale monitorare i falsi rendimenti, mentre sullo schermo capitale, andamento dell'operazione e rendimenti promessi sembravano reali.
Il resto dei proventi della truffa, quantificati in oltre 1,6 milioni di euro, sarebbe stato invece investito da alcuni degli indagati nell'acquisto di decine di immobili, terreni e quote societarie di aziende italiane, configurando anche l'ipotesi di reato di autoriciclaggio. È proprio su queste somme che si concentra il provvedimento di sequestro, disposto dal gip del Tribunale di Torino sotto forma di decreto preventivo finalizzato alla confisca, anche per equivalente.
Le perquisizioni hanno interessato i principali indagati e hanno riguardato denaro, beni mobili registrati, immobili e quote societarie intestati direttamente agli indagati o a società a loro riconducibili. Complessivamente, secondo quanto ricostruito dagli investigatori, risultano coinvolte dodici persone: sette accusate di autoriciclaggio e cinque, tra organizzatori e complici, di esercizio abusivo dell'attività finanziaria.
Il procedimento si trova ancora nella fase delle indagini preliminari e, come precisato dalla stessa Guardia di Finanza, per tutti gli indagati vale la presunzione di non colpevolezza fino all'accertamento definitivo delle eventuali responsabilità.
ITALIA. Truffa dei lingotti d'oro, Cassazione chiude la porta ai risarcimenti
La Corte di Cassazione ha dichiarato inammissibile il ricorso presentato dalla Procura generale di Milano, rendendo così definitive le condanne con patteggiamento per cinque imputati legati alla Global Group Consulting, la società accusata di una maxi truffa sui lingotti d'oro che ha coinvolto circa 2.400 risparmiatori in tutta Italia.
Come riporta ANSA, la Quinta Sezione penale della Suprema Corte ha respinto sia il ricorso della Procura generale di Milano sia quelli presentati da alcune parti civili contro i cinque patteggiamenti decisi lo scorso 5 febbraio dalla gip Rossana Mongiardo, nell'ambito dell'inchiesta coordinata dalle pm Francesca Celle e Giancarla Serafini. Le pene, comprese tra i 2 anni e 11 mesi e i 3 anni e 10 mesi, riguardano i reati di associazione per delinquere e abusivismo finanziario e sono ora definitive.
Secondo la ricostruzione degli inquirenti, la Global Group Consulting avrebbe convinto migliaia di risparmiatori a investire i propri risparmi nell'acquisto di lingotti d'oro, promettendo un tasso di remunerazione fisso del 4% mensile, pari a circa il 48% annuo, che sarebbe derivato da presunti investimenti nel settore farmaceutico in realtà mai effettuati. Un meccanismo che gli inquirenti hanno definito riconducibile a un classico schema Ponzi, in cui i rendimenti promessi ai primi investitori vengono pagati con il denaro versato da quelli successivi. Il sistema avrebbe movimentato oltre 89 milioni di euro dal 2019, coinvolgendo circa 2.400 risparmiatori, molti dei quali avrebbero investito la pensione o i risparmi di una vita intera.
A rendere la vicenda ancora più amara per le vittime è l'entità delle somme effettivamente recuperabili: a fronte di un danno complessivo stimato intorno ai 90 milioni di euro, le somme confiscate ammontano a circa 6 milioni di euro, mentre altri 2 milioni sarebbero stati recuperati attraverso altri canali. Si tratta di una frazione minima rispetto al danno complessivo, e il recupero di queste somme da parte dei risparmiatori resta tutt'altro che scontato.
Gli avvocati Cristiano Cominotto e Claudio Parisi, legali di centinaia di vittime, hanno precisato che il patteggiamento, per sua natura, non decide sulle richieste di risarcimento delle parti civili: da questo primo processo, quindi, non arriverà alcun ristoro diretto per i risparmiatori truffati. Resta tuttavia aperta la possibilità per le vittime di agire in sede civile contro i condannati per cercare di ottenere un risarcimento del danno subito.
La vicenda giudiziaria, però, non si chiude qui. Resta ancora in corso, nella sua fase iniziale al Tribunale di Milano, il processo a carico dei presunti ideatori e registi della truffa, i coniugi Samuel Gatto e Stefania Conti Gallenti, tuttora latitanti e ritenuti dagli inquirenti i principali promotori del sistema fraudolento. Solo dall'esito di questo secondo filone processuale potrebbe eventualmente arrivare una qualche forma di ristoro per i risparmiatori coinvolti, che nel frattempo restano in attesa di giustizia.
ITALIA. Abusivismo finanziario: Consob oscura 5 siti, totale a 1.834
La Consob ha disposto l'oscuramento di cinque nuovi siti web attraverso cui venivano svolti, senza alcuna autorizzazione, servizi e attività di investimento in strumenti finanziari. Si tratta di un nuovo intervento nell'ambito della costante attività di contrasto all'abusivismo finanziario portata avanti dall'Autorità di vigilanza.
I siti colpiti dal provvedimento sono "Daxton-Italia" (con il dominio daxton-italia.com e la relativa pagina di accesso client.daxton-italia.com), "Inmarket24" (presente sui domini inmarket24.com e inmarket24.info, con pagina di accesso client.inmarket24.com), "ICloudFX" (dominio icloudfx.com e pagina webtrader.icloudfx.com) e "Ambrosiafx" (domini ambrosiafx.com e client.ambrosiafx.com).
Con questo nuovo ordine di oscuramento, il numero complessivo dei siti bloccati dalla Consob dal luglio 2019 - data a partire dalla quale l'Autorità dispone di questo potere - sale a 1.834. Di questi, 235 riguardano nello specifico fenomeni legati alle cripto-attività.
Le operazioni di oscuramento sono ora in corso da parte dei fornitori di connettività internet attivi sul territorio italiano: per ragioni tecniche, il blocco effettivo dell'accesso ai siti potrà richiedere alcuni giorni prima di diventare pienamente operativo.
La Consob coglie l'occasione per richiamare l'attenzione dei risparmiatori sull'evoluzione delle tecniche fraudolente che sfruttano la rete per appropriarsi di denaro e dati personali. Tra gli strumenti sempre più diffusi figurano messaggi e-mail e siti web "clonati", oltre a profili contraffatti di personaggi politici e celebrità, realizzati anche attraverso contenuti generati con l'intelligenza artificiale - immagini, voci o video sintetici - allo scopo di indurre gli utenti a effettuare scelte di investimento rischiose o fraudolente.
L'Autorità invita i risparmiatori a consultare la scheda informativa dedicata ai consigli per difendersi dalle frodi finanziarie online, e ricorda l'importanza di verificare sempre, prima di investire, che l'operatore tramite cui si opera sia effettivamente autorizzato e che, nel caso di offerte di prodotti finanziari, sia stato pubblicato il relativo prospetto informativo.
ITALIA. Finta banca d'investimenti, truffa da 6 milioni: sequestri a Torino
Una società che si presentava come "banca di investimenti" di diritto londinese, con sedi in Spagna e a Torino, specializzata in oro e criptovalute. In realtà una struttura priva di qualsiasi autorizzazione a operare come intermediario finanziario, costruita per truffare centinaia di risparmiatori in tutta Italia. È quanto ha ricostruito la Guardia di Finanza di Torino, che ha smantellato un'associazione per delinquere attiva tra il 2021 e il 2023.
Come riporta TorinoToday, il gruppo si avvaleva di una rete di sedicenti consulenti finanziari per proporre a centinaia di risparmiatori investimenti ad alti rendimenti attraverso la finta banca londinese. Il meccanismo era quello classico dello schema Ponzi: in una prima fase, per guadagnare credibilità e ritardare le richieste di restituzione del capitale, l'organizzazione restituiva ai finanziatori alcune somme a titolo di interessi, alimentando l'illusione che gli investimenti stessero realmente producendo rendimenti.
Per rassicurare ulteriormente le vittime, ai clienti venivano fornite credenziali di accesso a una piattaforma online che permetteva di monitorare l'andamento del proprio portafoglio. Anche questa, però, era completamente fittizia: gli investimenti proposti non sarebbero mai stati realmente sottoscritti, e il denaro versato dai risparmiatori finiva semplicemente nel meccanismo truffaldino.
Il sodalizio criminale è riuscito a raccogliere complessivamente oltre sei milioni di euro. Una parte di questa somma è stata utilizzata per pagare gli interessi fittizi e mantenere in piedi l'inganno agli occhi degli investitori. La restante parte, per un valore superiore a 1,6 milioni di euro, è stata invece reimpiegata dagli indagati nell'acquisto di decine di immobili, terreni e quote societarie di aziende, configurando così anche il reato di autoriciclaggio.
Le indagini sono state condotte dal nucleo di polizia economico-finanziaria di Torino, nell'ambito di un procedimento coordinato dalla Procura della Repubblica del capoluogo piemontese diretta da Giovanni Bombardieri. Il Gip del Tribunale di Torino ha disposto un decreto di sequestro preventivo finalizzato alla confisca, anche per equivalente, di denaro e beni per oltre 1,6 milioni di euro nei confronti dei principali promotori dell'associazione.
Le perquisizioni, eseguite nella mattinata del 2 ottobre, hanno coinvolto anche i Reparti della Guardia di Finanza di Milano e Teramo, che hanno proceduto al blocco di denaro, beni mobili registrati e immobili intestati agli indagati e alle società a loro riconducibili.
ITALIA. Vendite al dettaglio in crescita ad agosto. Istat
Ad agosto 2026, rispetto al mese precedente, le vendite al dettaglio risultano in aumento sia in valore (+0,3%) sia in volume (+0,1%). Sono in crescita le vendite dei beni alimentari (+0,8% in valore e +0,5% in volume) mentre quelle dei beni non alimentari sono stazionarie in valore e calano lievemente in volume (-0,1%).
Nel trimestre giugno-agosto 2026, in termini congiunturali, le vendite al dettaglio vedono un calo in valore (-0,3%) e in volume (-0,5%). La diminuzione riguarda sia le vendite dei beni alimentari (-0,4% in valore e -0,5% in volume) sia quelle dei beni non alimentari (-0,1% in valore e -0,4% in volume).
Su base tendenziale, ad agosto 2026, le vendite al dettaglio registrano una crescita dello 0,5% in valore e un calo dell’1,0% in volume. Le vendite dei beni alimentari aumentano in valore (+0,9%) e diminuiscono in volume (-0,4%) così come quelle dei beni non alimentari (rispettivamente +0,2% e -1,3%).
Per quanto riguarda i beni non alimentari, si registrano variazioni tendenziali eterogenee tra i gruppi di prodotti. L’aumento maggiore riguarda Dotazioni per l’informatica, telecomunicazioni, telefonia (+6,7%), mentre Calzature, articoli in cuoio e da viaggio registrano il calo più consistente (-4,1%).
Rispetto ad agosto 2025, le vendite al dettaglio sono in aumento per la grande distribuzione (+1,1% in valore e +0,1% in volume) e il commercio online (rispettivamente +5,4% e +3,6%).
Il commento
Ad agosto 2026, dopo due mesi di calo, le vendite al dettaglio registrano un moderato aumento congiunturale in valore e in volume, determinato dall’andamento positivo del comparto alimentare.
Su base tendenziale, si evidenzia una crescita in valore sia per il settore alimentare sia per quello non alimentare, mentre i volumi risultano in diminuzione.
Considerando la forma distributiva, un andamento positivo, sia in valore sia in volume, caratterizza il commercio elettronico e la grande distribuzione.
U.E.. Consultazione pubblica sul diritto all'oblio degli ex-malati di cancro
La Commissione europea ha avviato una consultazione mirata sull'accesso equo ai servizi finanziari per i sopravvissuti al cancro.
I progressi scientifici e medici hanno permesso a un numero sempre maggiore di persone di sopravvivere al cancro. Tuttavia, una storia di cancro può ancora creare ostacoli all'accesso ai servizi finanziari, come i mutui, anche a distanza di anni dalla fine delle cure. Una precedente diagnosi di cancro non dovrebbe essere presa in considerazione indefinitamente nel determinare le condizioni di accesso ai servizi finanziari. Il Piano dell'UE per la lotta contro il cancro ha contribuito a inserire il diritto all'oblio saldamente nell'agenda europea. La Commissione sta ora raccogliendo suggerimenti pratici su come un approccio efficace potrebbe funzionare in tutta l'UE.
Desideriamo raccogliere le opinioni di assicuratori, banche e altri soggetti interessati, nonché di persone guarite dal cancro, delle loro organizzazioni di rappresentanza e della comunità medica. Il vostro contributo aiuterà a definire le prossime mosse della Commissione.
La consultazione è aperta fino al 27 ottobre 2026 .
ITALIA. Poste compra anche azioni Tim sul mercato. Ora è all'86,952%
Poste Italiane compra azioni Tim sul mercato e, non paga, arrotonda la quota già detenuta al termine dell’Opas, passando dall’85,82% all’86,952% del capitale, quindi con un incremento di poco più dell’1 per cento.
USA. SEC: truffe su WhatsApp e Facebook, rubati 15 milioni agli investitori
La Securities and Exchange Commission (SEC), l'autorità statunitense che vigila sui mercati finanziari, ha denunciato quattro società davanti al tribunale federale di Manhattan, accusandole di aver truffato centinaia di piccoli risparmiatori per oltre 15 milioni di dollari attraverso finti investimenti in criptovalute promossi tramite WhatsApp e Facebook.
Come riporta TheStreet, le due denunce presentate il 29 settembre dalla SEC presso il tribunale distrettuale del Southern District di New York riguardano Cryptoaiml Ltd. e Cryptoaiml Capital Foundation da una parte, e TSAI Pro Ltd. e TSAI Capital Foundation dall'altra. Secondo l'autorità, le quattro entità sarebbero gestite da individui residenti all'estero e avrebbero messo in piedi quelli che vengono definiti "investment confidence scam", truffe basate sulla costruzione di un rapporto di fiducia con la vittima prima di sottrarle il denaro.
Nel primo caso, dall'agosto 2024 al marzo 2025 i responsabili di Cryptoaiml avrebbero creato gruppi WhatsApp fingendosi professionisti finanziari esperti, diffondendo segnali di trading generati da un'intelligenza artificiale che promettevano profitti molto elevati per conquistare la fiducia di investitori inesperti. Le vittime venivano quindi indirizzate ad aprire un conto su una piattaforma di trading e a trasferirvi le proprie criptovalute. Poiché la piattaforma non era reale, nessuna negoziazione veniva mai effettuata e i guadagni mostrati agli utenti erano del tutto fittizi. Quando gli investitori provavano a prelevare i fondi, venivano informati che i conti erano bloccati fino al pagamento di presunte commissioni anticipate. Secondo la SEC questo schema avrebbe permesso di sottrarre oltre 12,5 milioni di dollari.
Il secondo procedimento riguarda TSAI Pro e TSAI Capital Foundation, accusate di aver promosso tramite WhatsApp e post pubblici su Facebook un programma di investimento con profitti garantiti, basato sul noleggio di presunti bot di trading automatizzati con intelligenza artificiale. Agli investitori veniva anche detto che potevano guadagnare reclutando altre persone disposte a investire nel programma. Anche in questo caso le entità avrebbero dichiarato falsamente di essere soggetti regolamentati dalla SEC. Secondo l'accusa, lo schema TSAI avrebbe fruttato circa 2,8 milioni di dollari.
In entrambi i casi gli operatori avrebbero cercato di rafforzare la propria credibilità esibendo documentazione contraffatta che li faceva apparire come soggetti regolarmente registrati presso l'autorità di vigilanza statunitense.
David Woodcock, direttore della divisione Enforcement della SEC, ha commentato che, pur variando i metodi usati per ingannare gli investitori, l'obiettivo di questo tipo di truffe resta sempre lo stesso: promettere rendimenti fuori misura, dichiararsi falsamente soggetti regolamentati dalla SEC e infine sottrarre il denaro delle vittime.
ITALIA. Prestiti e mutui: chi chiede meno importi paga tassi più alti
Nel sistema del credito italiano si consolida un paradosso che penalizza chi ha meno margine di trattativa: chi richiede somme più piccole finisce spesso per pagare tassi di interesse più alti. È quanto emerge dal rapporto sulle condizioni e sulla rischiosità del credito pubblicato da Banca d'Italia, relativo al secondo trimestre 2026.
Come riporta QuiFinanza, per le imprese una linea di liquidità fino a 50mila euro ha un costo medio dell'8,77%, che sale fino al 9,56% nel Sud e nelle Isole. Sopra il milione di euro, invece, la media nazionale scende drasticamente al 3,25% (4,22% al Sud). Il divario, quindi, può superare i cinque punti percentuali tra un piccolo fido e un finanziamento di importo elevato.
Non si tratta di un confronto tra singole offerte commerciali di banche diverse, ma di una media ponderata delle condizioni effettivamente applicate sul mercato. Proprio per questo il dato consente di osservare con chiarezza come il costo del denaro cambi al variare dell'importo richiesto e del territorio in cui si opera.
La stessa dinamica, seppure con scarti meno marcati, si osserva anche nei mutui per l'acquisto della casa. Banca d'Italia distingue le operazioni in base alla durata iniziale del tasso, cioè al periodo per cui la condizione pattuita resta fissa, che non coincide necessariamente con la durata complessiva del mutuo. Sui nuovi mutui fino a 125mila euro il TAEG si attesta tra il 3,66% (tasso iniziale fino a un anno) e il 4,03% (tasso iniziale oltre un anno). Per gli importi tra 125mila e 250mila euro il TAEG scende al 3,34%-3,74%, mentre oltre i 250mila euro si ferma al 3,20%-3,54%. La differenza tra i mutui più piccoli e quelli più grandi arriva così fino a 0,49 punti percentuali.
Le ragioni di questo scarto, secondo quanto emerge dall'analisi, sono riconducibili a diversi fattori: i costi fissi di istruttoria delle pratiche, che incidono proporzionalmente di più su importi contenuti; il minor potere negoziale di famiglie e piccole imprese rispetto a clienti più strutturati; e garanzie patrimoniali generalmente meno solide a sostegno dei finanziamenti di importo ridotto.
I dati non significano che ogni piccolo prestito sia sconveniente in assoluto o che ogni grande operazione sia automaticamente vantaggiosa. Mostrano però che l'importo richiesto incide in modo significativo sulle condizioni medie applicate: il costo reale del credito non dipende soltanto dalla cifra necessaria, ma anche dalle alternative disponibili e dalla capacità contrattuale di chi si presenta allo sportello.
Per orientarsi tra le offerte, Banca d'Italia raccomanda di basare il confronto sul TAEG (tasso annuo effettivo globale), che include tutte le componenti di costo del finanziamento, anziché sul solo TAN nominale, che riflette esclusivamente il tasso di interesse e non le spese accessorie. Viene inoltre suggerito di richiedere più preventivi relativi alla stessa cifra e alla stessa durata prima di sottoscrivere un finanziamento, in modo da poter effettivamente confrontare le condizioni offerte dai diversi intermediari.
U.E.. L’inflazione esplode ovunque nella zona euro
Eurostat pubblicherà la sua stima preliminare sull’inflazione per la zona euro solo domani. Ma i dati che vengono dagli Stati membri non sono positivi per l’andamento dei prezzi. Tutti i grandi paesi hanno registrato un’accelerazione dell’inflazione più rapida del previsto a settembre. In Francia è passata dal 2,6 per cento di agosto al 3,4 per cento, in Italia dal 3,3 per cento al 4,2 per cento, in Spagna dal 4,6 per cento al 5 per cento. In Germania, il tasso di inflazione è salito dal 2,9 per cento al 3,3 per cento. All’origine dell’impennata dei prezzi c’è l’inflazione sui prodotti energetici e, in parte, sui prodotti alimentari.
Dopo la pubblicazione della stima di Eurostat, la Banca centrale europea sarà ancora più sotto pressione per alzare i tassi di interesse. Le ultime stime della Bce collocano l’inflazione dell’ultimo trimestre del 2026 al 3,6 per cento, ma il livello potrebbe essere molto più alto, allontanando ancora di più l’obiettivo di riportarla al 2 per cento.
(Il Mattinale europeo)
ITALIA. Meloni chiede a von der Leyen più deficit per gli aiuti sull’energia
Il presidente del Consiglio italiano, Giorgia Meloni, ha annunciato una lettera alla presidente della Commissione, Ursula von der Leyen, per chiedere di concedere più flessibilità fiscale per aiutare i consumatori e le imprese di fronte all’aumento dei prezzi dell’energia. L’Italia ha già ottenuto da von der Leyen di poter usufruire della Clausola di salvaguardia nazionale, inizialmente prevista per le spese per la difesa, per gli aiuti nel settore energetico. “Crediamo che, a fronte di una crescita inflazionistica dovuta al caro energia a livello globale, sia necessario riconoscere agli Stati membri una flessibilità aggiuntiva per sostenere famiglie e imprese”, ha detto Meloni.
“Abbiamo già posto in sede Ecofin la necessità di tenere conto della maggiore inflazione registrata in questo periodo nel calcolo dei parametri europei da rispettare e del deficit consentito. Altri Stati membri stanno andando nella stessa direzione”, ha spiegato Meloni: “Intendo attivarmi nuovamente nei confronti della Commissione: sto scrivendo alla presidente von der Leyen perché la questione venga trattata nella riunione Ecofin che si terrà la prossima settimana in Lussemburgo e poi ovviamente al prossimo Consiglio europeo fra due settimane.”
(Il Mattinale Europeo)
Unipol, ivass sinistri falsi nell'attestato di rischio auto: come farli cancellare 20/09/2026
In allegato la mia richiesta e la risposta di Unipol, Ivass tace. Genertel la nuova compagnia con cui devo sottoscrivere la polizza mi ha risposto negativamente a quanto da Voi ADUC consigliato. All'inizio aveva detto che in caso di un mio disconoscimento avrebbe rettificato il premio ora ha cambiato idea e le telefonate sono registrate: Riporto: "In relazione alla Sua ulteriore segnalazione, ribadiamo i contenuti già rappresentati in tutti i nostri precedenti riscontri.
Con riferimento al veicolo targato BW861LF, confermiamo di aver provveduto all'aggiornamento
della griglia dell'attestato di rischio in conformità all'attestato Unipol del 10/09/2025, dal quale
risultano due sinistri principali liquidati, rispettivamente negli anni 2022 e 2025.
Si rileva, inoltre, che nei tre Attestati di Rischio Dinamici (ADR) presenti nella banca dati ANIA per le annualità 2024, 2025 e 2026, emessi rispettivamente da HDI, Unipol e Genertel, il sinistro del 2022
risulta costantemente riportato nella griglia dei sinistri.
Con riferimento, invece, alla negazione d’evento del sinistro del 2021, La invitiamo a rivolgersi
direttamente alla Compagnia che all'epoca assicurava il veicolo BW861LF e che ha, pertanto, gestito
il sinistro in questione, al fine di ottenere eventuali ulteriori chiarimenti e richiedere, qualora ne
ricorrano i presupposti, il ripristino della corretta classe di merito nonché il conseguente
aggiornamento della posizione nella banca dati ANIA.
Incidente con assicurazione Unipol 16 dicembre 2021, proprietario falso; 18 dicembre 2021 assicurazione con HD io sono la persona assicurata anche se con dati vecchi. HDI afferma che incidente è stato riportato da unipol nel 2022, Unipol ha sempre negato qualsiasi informazione, HDI che però mi ha spedito il CAI. Unipol non risponde a nessuna delle mie domande neanche riguardo il contratto 2024/2025, per favore leggere l'allegato che riporta la ultima corrispondenza. Possibile che in Italia si possa fare quello che si vuole e SI DEBBA AVERE UN AVVOCATO PER AVERE RISPETTATI I PROPRI DIRITTI? IO NON CONOSCO AVVOCATI. Attendo vostre info CHIARE ED INCISIVE PER FAVORE.
LEGGERE ALLEGATI. GRAZIE
Silvia, dalla provincia di RC
Gentile Silvia,
Comprendiamo la frustrazione, ma proviamo a mettere ordine perché la vicenda, per come la descrive, ha diversi soggetti coinvolti e serve individuare con precisione a chi chiedere cosa.
Il punto centrale è questo: l'attestato di rischio e la classe di merito si basano sui sinistri comunicati dalla compagnia che era al momento del sinistro. Se il sinistro del 2021 risulta contestato da lei come non attribuibile correttamente (lei parla di "proprietario falso" e di un disconoscimento), l'unica compagnia che può rettificare quella specifica annualità nella banca dati ANIA è quella che gestiva la polizza in quel momento, cioè quella che lei chiama Unipol. Genertel e HDI non possono modificare un dato che non hanno generato loro: possono solo recepire passivamente quanto risulta in banca dati. Su questo punto, per quanto le risposte ricevute possano apparirle sgradite, non sono infondate sul piano tecnico.
Il problema è quindi a monte: se la compagnia che ha gestito il sinistro del 2021 non le fornisce chiarimenti né accesso alla documentazione, lei ha comunque diritto a ottenere copia degli atti relativi al sinistro e una risposta motivata sulla gestione della sua pratica. Se questo non avviene, può procedere così, senza bisogno di un avvocato: invii (o reinvii, formalizzandolo come reclamo scritto con tutti i riferimenti di polizza e sinistro) un reclamo formale alla compagnia che gestiva la polizza nel 2021, chiedendo espressamente la rettifica dell'attestato di rischio e la motivazione documentale del sinistro contestato. Se entro 45 giorni non risponde in modo esaustivo, può presentare un reclamo scritto all'IVASS (tramite il modulo sul sito ivass.it), allegando tutta la corrispondenza: l'IVASS vigila sulla correttezza delle compagnie e può sollecitare risposta, anche se non decide sul merito della classe di merito. Se la questione resta irrisolta, l'unica via per ottenere una decisione vincolante sul disconoscimento del sinistro è il giudice (Giudice di Pace se il valore lo consente).
Le consigliamo di formalizzare un ultimo reclamo scritto, ben documentato, verso la compagnia del 2021, utilizzando il nostro generatore moduli per assicurazioni: https://www.aduc.it/generatoremoduli.php?step=2&cat_id=assicurazioni
Per approfondire: https://sosonline.aduc.it/scheda/la+mediazione+civile+obbligatoria+cos+e+e+come+funziona_18420.php https://sosonline.aduc.it/scheda/giudice+pace_15959.php
Rimborso parabrezza sostituito da Carglass: a chi rivolgersi se l'assicurazione rifiuta
Gentile Davide,
La vicenda, se i fatti sono andati come lei li descrive, riguarda un contratto assicurativo accessorio al finanziamento auto: lei ha diritto a che la compagnia assicurativa valuti la richiesta di rimborso secondo le condizioni di polizza, indipendentemente dal fatto che la riparazione sia stata eseguita da un centro convenzionato o da un altro operatore come Carglass, a meno che la polizza non preveda espressamente l'obbligo di rivolgersi solo a centri convenzionati pena la decadenza della copertura. Questo è il punto da chiarire per primo: le consigliamo di rileggere con attenzione le condizioni di polizza (non solo il certificato ma il fascicolo informativo completo) per verificare se esiste una clausola che vincola il rimborso all'utilizzo di officine convenzionate o se prevede comunque, in caso di impossibilità di queste ultime a intervenire, il rimborso a piè di lista su presentazione di fattura.
Se la polizza non esclude espressamente il rimborso in caso di ricorso a terzi, la richiesta della compagnia di foto "lavorazione e post lavorazione" che lei non può fornire (perché la riparazione è stata fatta da altri) non può costituire un ostacolo insormontabile: lei può argomentare che la prova del danno e dell'intervento risulta comunque dalla fattura, dal resoconto e dalle foto del parabrezza rotto già fornite, e che l'impossibilità di produrre quella specifica documentazione non dipende da lei ma dalla stessa inefficienza della rete convenzionata (mancata disponibilità del pezzo) che l'ha costretta a rivolgersi altrove.
Sul piano operativo, trattandosi di rapporto con una compagnia assicurativa, le consigliamo di inviare un reclamo scritto formale (non la semplice email già fatta, ma una diffida con messa in mora, meglio se a mezzo raccomandata A/R o PEC) alla compagnia, con copia alla concessionaria. Se entro 45 giorni non arriva risposta soddisfacente, potrà rivolgersi all'IVASS con reclamo, oppure attivare l'Arbitro per le Controversie Assicurative se la compagnia aderisce al sistema. Può utilizzare il nostro generatore di moduli per la diffida.
Per approfondire: la nostra guida sulla messa in mora e la nostra scheda sull'Arbitro per le Controversie Assicurative
Assicurazione invalidità legata al mutuo: indennizzo prescritto, si può recedere
Allego copia del contratto.
Grazie.
Vito, dalla provincia di MI
Gentile Vito,
per quanto riguarda la prescrizione del suo diritto all'indennizzo, salvo che esistano elementi che non conosciamo (in particolare non conosciamo che cosa sapeva - o avrebbe dovuto sapere - la banca), non ci sembra che ci sia molto da fare. Quanto alle sue prospettive operative, rileviamo che la scheda informativa (ma non - così almeno ci sembra - il contratto) prevede che: "È inoltre possibile recedere dal contratto annualmente con un preavviso di almeno 60 giorni dalla fine di ciascun anno assicurativo". Se lei vuole, dunque, fondando la domanda su questa facoltà, potrebbe chiedere la cessazione del contratto. Oltre a questo si prospetta la possibilità di recuperare i premi (o la parte dei premi) non dovuti a causa della sopravvenuta cessazione del rischio-invalidità. Questi non sono prescritti e costituiscono un recupero dell'indebito cui lei ha diritto.
Non dare per scontata la nostra esistenza
Senza il sostegno economico di persone come te non saremmo in grado di informarti.
Se ci ritieni utili, sostienici con una donazione o con un contributo a tua scelta.
Ricevi questa newsletter perché sei iscritto ai nostri servizi di informazione.
Gestisci le iscrizioni: clicca qui oppure disiscriviti da tutto.