
|
ADUC
Dal 1990
Difenditi. Informati. Agisci.
|
INVESTIRE
27/08/2026 – 02/09/2026
|
| 💬 Chiedi aiuto ♥ Dona ora | Leggi versione integrale → |
Perché l'aumento del debito pubblico sta mandando in tilt il mercato obbligazionario
Chi ha un mutuo sa che i tassi di interesse sono aumentati nell'ultimo anno, poiché la Reserve Bank of Australia (RBA) ha alzato il tasso di riferimento per combattere l'inflazione. Ma i mutuatari non sono i soli: anche i governi e le imprese che hanno contratto mutui si trovano ad affrontare la stessa pressione.
Il governo australiano ora deve offrire agli investitori un rendimento superiore al 5% sui suoi titoli di stato decennali, che martedì hanno raggiunto il massimo degli ultimi 15 anni dopo un lungo periodo di bassi tassi di interesse successivo alla crisi finanziaria globale del 2008.
Negli Stati Uniti, i tassi di interesse sui titoli decennali si attestano intorno al 4,7%, con un aumento di quasi mezzo punto percentuale solo quest'anno, mentre il titolo di riferimento trentennale è vicino al massimo degli ultimi vent'anni . Nel Regno Unito, i tassi sui titoli decennali hanno raggiunto martedì il livello più alto dalla crisi finanziaria globale.
Tassi di interesse più elevati significano maggiori oneri finanziari anche per i governi, lasciando meno margine per altre spese o per tagli fiscali.
Questo vale non solo per il governo federale, ma anche per gli stati, i cui costi di indebitamento sono anch'essi aumentati. Ad esempio, le obbligazioni decennali dello stato di Victoria ora pagano un tasso di interesse del 5,55% .
Quindi, cosa sta effettivamente spingendo al rialzo i tassi di interesse di mercato?
Domanda e offerta
I governi emettono obbligazioni per raccogliere fondi e finanziare la spesa non coperta dalle entrate fiscali.
Come qualsiasi altro asset, il prezzo di un'obbligazione governativa dipende dalla domanda e dall'offerta. Una minore offerta di obbligazioni significa che gli emittenti (governi o aziende) non hanno bisogno di offrire tassi più elevati per attirare gli acquirenti; una maggiore offerta, al contrario, fa salire i tassi.
L'emissione di obbligazioni proviene da tre fonti principali:
-
famiglie – prestiti per mutui ipotecari, che le banche possono poi riconfezionare in obbligazioni e vendere agli investitori.
-
aziende – emissione di obbligazioni per finanziare le proprie attività. Negli Stati Uniti, aziende del settore dell'intelligenza artificiale come Amazon e Microsoft hanno emesso circa 240 miliardi di dollari di debito per finanziare i data center . Anche in Australia, Alphabet, la società madre di Google, ha lanciato il mese scorso un'enorme obbligazione da 5,5 miliardi di dollari australiani .
-
I governi – spesso hanno ingenti debiti accumulati a causa dei deficit di bilancio passati. Come chiunque altro, se si spende più di quanto si guadagna, è necessario ricorrere a prestiti.
Il fattore determinante è il debito pubblico
Maggiore è il debito pubblico, maggiore è il numero di obbligazioni che deve emettere e, di conseguenza, più alti saranno i tassi di interesse necessari per attrarre gli investitori.
Il debito nazionale degli Stati Uniti ha superato i 40 trilioni di dollari USA , ovvero più di 20 volte l'intera economia australiana, mentre il debito del governo federale australiano ha recentemente superato 1 trilione di dollari australiani .
Il finanziamento di debiti di queste dimensioni sta spingendo al rialzo i tassi di interesse in tutto il mondo. Allo stesso tempo, alcuni investitori obbligazionari sono preoccupati dagli elevati livelli del debito pubblico statunitense e dalla mancanza di piani per contenere la spesa, e per questo motivo chiedono tassi di interesse più alti sui titoli di Stato .
Cosa possono fare le banche centrali
La Reserve Bank of Australia (RBA) gestisce i tassi di interesse attraverso il "mercato a pronti" – prestiti a breve termine, inferiori a un giorno – utilizzando il tasso di riferimento per influenzare la domanda di prestiti. L'aumento dei tassi di interesse, in ultima analisi, frena la domanda economica e riduce l'inflazione.
Il tasso di interesse di riferimento della RBA influenza i costi di finanziamento in tutta l'economia per tutte le altre forme di debito: prestiti auto e carte di credito, nonché mutui e debiti aziendali.
Ma la RBA non può influenzare direttamente i tassi di interesse a lungo termine, come quelli dei titoli di stato decennali, che sono tassi di mercato e fluttuano costantemente in base alla domanda degli investitori.
Se la RBA tagliasse drasticamente i tassi d'interesse ora, ad esempio, gli investitori obbligazionari lo interpreterebbero probabilmente come un segnale inflazionistico, alimentando le aspettative di inflazione e, di conseguenza, i tassi d'interesse richiesti sulle obbligazioni a lungo termine. L'azione della RBA finirebbe per essere controproducente.
Il "privilegio esorbitante" dell'America e i suoi limiti
Gli Stati Uniti godono da tempo di una posizione unica sui mercati globali: possono emettere volumi crescenti di titoli di Stato senza dover offrire tassi più elevati per attirare gli acquirenti.
Questo “ privilegio esorbitante ” deriva dal predominio del dollaro statunitense nel commercio globale e nelle transazioni finanziarie, nonché dalla diffusa fiducia che le banche centrali e gli investitori privati ripongono nel debito pubblico statunitense.
Il Segretario del Tesoro statunitense Scott Bessent ha cercato di sfruttare questa situazione intervenendo sul mercato obbligazionario, con l'obiettivo di ridurre l'offerta e spingere al ribasso i tassi di interesse. Ciò ridurrebbe il costo degli interessi per il governo statunitense.
Il Tesoro statunitense ha aumentato la quantità di debito che sta riacquistando, ma i riacquisti hanno avuto solo un impatto di breve durata sul mercato.
Gli investitori hanno concluso che i riacquisti di azioni proprie non cambiano il quadro di fondo: crescenti esigenze di finanziamento del governo statunitense, timori di un'inflazione in aumento, nonché una crescente emissione di obbligazioni societarie per finanziare l'intelligenza artificiale e i data center. Tutte queste forze tendono a spingere i tassi di interesse al rialzo nel medio-lungo termine, e nessuna operazione di ingegneria finanziaria può invertire questa realtà.
I tassi sono in aumento in tutto il mondo
In molti paesi, i tassi del mercato obbligazionario sono in aumento perché l'inflazione elevata sta erodendo i rendimenti reali per gli investitori. Questi ultimi chiedono maggiori compensi per proteggere il proprio potere d'acquisto.
A peggiorare la situazione contribuisce l'aumento dell'emissione di obbligazioni sia da parte dei governi che delle imprese. Nessuna operazione di ingegneria finanziaria da parte del Tesoro statunitense può invertire queste dinamiche.
Le banche centrali e i governi possono influenzare, entro certi limiti, i tassi di interesse a breve termine.
Ma il debito a lungo termine, come le obbligazioni decennali, viene in definitiva prezzato in base a tre fattori:
- inflazione prevista
- l'entità del debito pubblico e le esigenze di finanziamento
- e il livello di indebitamento delle imprese e delle famiglie.
La cosa migliore che una banca centrale possa fare per mantenere bassi i tassi di interesse di mercato è impostare la politica monetaria in modo che l'inflazione rimanga bassa.
Questo è lo scopo dell'obiettivo di inflazione del 2-3% fissato dalla RBA . Oltre a contenere le aspettative di inflazione dei consumatori, permette agli investitori obbligazionari di sapere che l'inflazione dovrebbe tornare a quel livello nel medio termine, evitando così che i tassi di interesse di mercato diventino troppo elevati.
(Mark Crosby - Professor of Economics, Monash University - su The Conversation del 01/09/2026)
Gli investimenti legati ai crowdfunding sono sempre più frequenti
Gli investimenti legati al crowdfunding sono sempre più frequenti. Numerose sono le piattaforme mediante le quali i Gestori offrono diverse opportunità a coloro che desiderano investire in progetti, gran parte dei quali di natura immobiliare.
Ciò sta portando a un numero crescente di contestazioni per asserite violazioni delle regole di condotta nell’attività di gestione delle piattaforme di lending-based crowdfunding. Si assiste a quella che si potrebbe definire una stratificazione delle pretese dei ricorrenti "feriti" da rimborsi tardivi, mancati rimborsi e/o mancato pagamento degli interessi. Tali criticità aprono la strada a una serie di censure che impegnano i difensori nel difficile compito di ottenere un risarcimento, talvolta anche attraverso tentativi che richiamano norme poco pertinenti al caso di specie.
Se da un lato sono numerosissimi i siti che spiegano il funzionamento operativo di questi strumenti, per quanto riguarda gli aspetti legali è una serie di pronunce (per il momento di nicchia) dell'Arbitro per le Controversie Finanziarie (ACF) a permettere di tracciare alcune rotte utili per orientarsi.
Procedendo con estrema sintesi, la prima verifica richiesta all'interprete del diritto che assiste il ricorrente (è caldamente sconsigliato procedere in questo genere di attività senza la qualificata assistenza di un Avvocato, ed è ancora meno opportuno affidarsi a un’IA) riguarda la vigenza ratione temporis del regolamento applicabile.
In quest'ottica, è doveroso sottolineare che, con delibera n. 22721 del 1° giugno 2023, la Consob ha modificato il Regolamento ACF per includere nell’ambito di operatività dell'Arbitro anche le controversie tra investitori e fornitori di servizi di crowdfunding.
Tuttavia, l’eventuale incompetenza dell'Arbitro a decidere su determinate controversie deve tenere in considerazione anche la competenza stabilita dall’art. 5 c.p.c., quale espressione del principio generale applicabile per l’accertamento del potere di ius dicere dell’Arbitro, con riguardo alla “legge vigente” e allo “stato di fatto esistente al momento della domanda”.
Di conseguenza, in base al principio del tempus regit actum, le nuove disposizioni non possono trovare applicazione per fatti o rapporti sorti prima della loro entrata in vigore. Ciò comporta l'impossibilità di accertare un inadempimento imputabile al Gestore (il resistente, nel linguaggio stragiudiziale) sulla base di regole che, all'epoca dei fatti, non erano ancora cogenti.
La definizione del perimetro di applicazione della disciplina suggerisce di fare il punto sulla normativa di volta in volta applicabile, attribuendo un rilievo peculiare alla sua evoluzione. Ciò vale in particolar modo per le fattispecie di lending-based crowdfunding, fondamentale ai fini di un corretto inquadramento della competenza.
Tale ricostruzione è rinvenibile in quasi tutte le decisioni dell'Arbitro che ad oggi si sono occupate della materia. Del resto, è noto come la storia del diritto, essendo legata alla prassi "vivente" dell'economia e della finanza, svolga una funzione interpretativa essenziale: senza soluzioni di continuità, essa consente all'interprete di attingere a un bacino di norme ed elaborazioni da cui ricavare la migliore chiave di lettura per la difesa.
A partire dal 2012, l’ordinamento italiano si è dotato di una disciplina in materia di crowdfunding (art. 50-quinquies del TUF, relativo alla gestione di portali per la raccolta di capitali). Tale normativa prevedeva che l'attività fosse svolta da soggetti iscritti in un apposito registro tenuto dalla Consob e da essa vigilati, anche in ordine al rispetto delle regole di condotta stabilite nel Regolamento sulla raccolta di capitali tramite portali on-line adottato il 26 giugno 2013 e successivamente modificato (di seguito, "Regolamento Crowdfunding").
Tale disciplina, tuttavia, riguardava esclusivamente l’attività di equity crowdfunding o investment-based crowdfunding (ossia la raccolta di fondi tramite la sottoscrizione di capitale di rischio) e non il lending-based crowdfunding (consistente nell’agevolare, tramite piattaforma, la concessione di prestiti da parte di privati a favore di soggetti richiedenti). Quest'ultimo, infatti, non era ancora specificamente regolamentato.
I primi operatori di lending-based crowdfunding sono stati autorizzati dalla Banca d’Italia ad operare come intermediari finanziari ex art. 106 del TUB. Successivamente, all’istituto è stata dedicata la Sezione IX della Delibera n. 584/2016 di Banca d’Italia (“Provvedimento recante disposizioni per la raccolta del risparmio dei soggetti diversi dalle banche”), che conteneva la definizione stessa di lending-based crowdfunding e le regole sull’operatività dei gestori e degli utenti. All’epoca dei fatti qui in esame, gli operatori di lending-based crowdfunding non erano tenuti ad iscriversi nel registro ex art. 50-quinquies del TUF né ad osservare il Regolamento Crowdfunding; la loro attività non era sottoposta alla vigilanza Consob e, di conseguenza, le relative controversie esulavano dalla competenza dell’ACF.
Dalla comprensibile necessità di intervenire in modo organico su un’offerta sempre più strutturata — in particolare quella del crowdfunding immobiliare — è emersa l'esigenza di una disciplina specifica che fosse al contempo armonizzata con la normativa europea.
Si giunge così al 10 novembre 2023, data in cui il quadro normativo si è evoluto a seguito dell’emanazione del Regolamento (UE) 2020/1503 e della scadenza del periodo transitorio ivi previsto. Detto Regolamento ha introdotto una disciplina comune a livello europeo per tutti i gestori di piattaforme, regolamentando i servizi sia nella forma investment-based sia in quella lending-based.
Con la scadenza del periodo transitorio, tutti i fornitori di servizi di crowdfunding operanti in Italia devono essere autorizzati dalla Consob e sono tenuti ad osservare le norme del Regolamento (UE) 2020/1503. La Consob è stata inoltre individuata quale autorità competente a vigilare su tali soggetti con riferimento, tra l’altro, alla trasparenza, agli obblighi informativi e alla correttezza dei comportamenti nella prestazione dei servizi.
Premesso questo quadro evolutivo, allo stato attuale è necessario verificare se l'Intermediario sia stato autorizzato a prestare il servizio di crowdfunding di cui all’art. 2, comma 1, lettera a), sub i), del Regolamento (UE) 2020/1503 nel corso del 2023. Prima di tale data, infatti, l'operatore non agiva ai sensi del previgente art. 50-quinquies del TUF ma — trattandosi di lending-based crowdfunding — in base alle previsioni della Sezione IX della Delibera n. 584/2016 della Banca d’Italia.
Questa è la seconda verifica fondamentale che l'interprete del diritto è chiamato a svolgere prima di impostare la strategia difensiva.
Va osservato che l'attività fortemente serializzata del crowdfunding immobiliare ha portato in diversi casi gli operatori a replicare il medesimo modus operandi, ignorando l'evoluzione normativa sopra descritta.
Chi ha organizzato la propria attività guardando più alle dinamiche di mercato che al diritto si è esposto a criticità rilevabili da un'analisi mirata delle circostanze che possono aver indotto in errore il Gestore. Sulle responsabilità di quest'ultimo svolgerò ora brevi considerazioni: se da un lato le strategie difensive dei ricorrenti non sempre risultano efficaci, anche le difese dei Gestori presentano ampi margini di miglioramento, specie considerando che spesso vengono loro addebitate responsabilità pretestuose.
È innanzitutto centrale tenere a mente che l'oggetto della contesa è la concessione di prestiti da parte del finanziatore privato (che in sede di contestazione dinanzi all'Arbitro assume la veste di Ricorrente) tramite la piattaforma gestita dal Gestore (il Resistente), per il finanziamento di progetti immobiliari.
Si tratta di un prestito di risorse ben individuate, effettuato dal finanziatore a scopo di lucro per ottenere — sulla base delle informazioni e della scheda tecnica oggettiva (i lavori da realizzare) e soggettiva (l'impresa esecutrice) — un rendimento elevato entro limiti temporali contenuti.
In buona sostanza, gli elementi che attraggono il finanziatore sono:
-
Il ROI, ovvero la percentuale di interessi riconosciuta;
-
Le tempistiche di restituzione del capitale;
-
Il rating del soggetto proponente.
A fronte di ciò, appare evidente che il fornitore dei servizi di crowdfunding gestore della piattaforma:
-
Non assume la qualifica di controparte contrattuale nei rapporti di finanziamento;
-
Non è tenuto ad alcuna obbligazione di rimborso o di garanzia dei risultati economici dei progetti;
-
Non svolge attività di concessione del credito.
Tale assetto discende dal quadro normativo applicabile e trovi conferma sia nelle “Condizioni Generali di Servizio” sia nelle “Condizioni Generali del Contratto di Finanziamento”, accettate dall’investitore al momento dell’iscrizione alla piattaforma (e quindi prima ancora di aderire a una specifica proposta).
In nessun caso il principio di consapevolezza e di autoresponsabilità dell'investimento è determinato dalle caratteristiche del Gestore, nemmeno quando l'adesione tempestiva garantisce un premio "early bird" (ad esempio un punto percentuale aggiuntivo di rendimento). Il Gestore rimane estraneo al processo valutativo dell'investitore, che matura e si esteriorizza in modo autonomo.
Sul Gestore gravano tuttavia precisi obblighi informativi, il cui standard minimo è spesso integrato dalle prassi di mercato. Si tratta di informative destinate a chi deve valutare se effettuare l'investimento.
Per escludere la responsabilità del Gestore e consentire una valutazione autonoma del rischio da parte dell'investitore, è opportuno che la piattaforma metta a disposizione almeno la seguente documentazione:
-
Assessment contenente l’analisi urbanistica, catastale ed economica dell’operazione, redatto da soggetti terzi e indipendenti;
-
Business plan dell’operazione;
-
Visura camerale della società proponente.
A maggior garanzia, è consigliabile che nella pagina di descrizione dei progetti siano chiaramente indicati e aggiornati anche gli altri progetti riconducibili alle medesime società proponenti già finanziati tramite la piattaforma.
Inoltre, i rendimenti prospettati (anche del 10–14% annuo) devono essere presentati in chiave risk-return, con avvertenze chiare circa l’assenza di garanzie e la possibilità di perdita parziale o totale del capitale. Risulta altresì fondamentale garantire aggiornamenti periodici (ad esempio tramite e-mail) e comunicazioni tempestive in caso di ritardi o inadempimenti del proponente.
Alla luce della normativa attuale e del principio di autoresponsabilità dell'investitore, tale set informativo è di per sé sufficiente ad esimere il Gestore da responsabilità.
Tuttavia, il Gestore può anche informare autonomamente gli aderenti circa le criticità nella restituzione del capitale o il pagamento degli interessi, prospettando la possibilità di aderire a un’azione di recupero coattivo del credito (organizzata e finanziata dal Gestore stesso o promossa da un’associazione di consumatori).
Tali attività possono essere previste nelle “Condizioni Generali” che regolano la gestione dei progetti in default. È frequente rinvenire clausole in cui si precisa che “nell’interesse dell’Investitore, [il Gestore] svolge attività di monitoraggio dei prestiti in corso e gestione delle posizioni in ritardo, al fine di facilitare una risoluzione bonaria ed evitare procedure contenziose, fermo restando che tali attività non includono il potere di rinunciare ai crediti, transigere o impegnare l’Investitore nei confronti del Proponente”.
In tale contesto, per manlevare il Gestore da responsabilità saranno decisivi i seguenti elementi:
-
L'essersi attivato per il recupero dei crediti e/o l'aver fornito tempestiva informativa al finanziatore sulle azioni intraprese o intraprendibili;
-
L'aver inviato comunicazioni periodiche e puntuali sui solleciti e sulle attività svolte a tutela dei finanziatori.
In presenza di tali condotte, il Gestore non può essere ritenuto responsabile, e le azioni promosse contro di lui rischierebbero di essere qualificate come temerarie. Il Gestore potrà eccepire tali elementi fin dalle prime fasi di contestazione, fornendo una prima ed efficace linea difensiva.
In conclusione, non si ritiene addebitabile al Gestore il cosiddetto "danno da aspettativa".
Maggiore attenzione va invece prestata alle ipotesi di responsabilità per violazione degli obblighi informativi e di adeguatezza, potenzialmente riconducibili a danno emergente e lucro cessante. Ciò si verifica laddove l'investitore lamenti l'assenza di uno scenario alternativo di investimento in virtù di condizioni peculiari (ad esempio, quando la disponibilità liquida derivi da eventi eccezionali rispetto al suo patrimonio abituale, come un lascito ereditario destinato alla gestione domestica, e l'investimento sia stato sollecitato da aspettative non coerenti con la sua reale profilatura).
Si tratta di una casistica rara ma insidiosa. Dalle simulazioni condotte per verificare i profili di rischio del Gestore, tali fattispecie hanno evidenziato esiti problematici. È pertanto opportuno che i Gestori agiscano in via preventiva, adeguando la documentazione per prevenire possibili controversie.
Investire i risparmi in Europa? Molto difficile
Unione del risparmio e degli investimenti. E’ questo il progetto della presidente della Commissione Ue per costruire una politica che non scoraggi i risparmiatori ad investire in Europa privilegiando i mercati Usa (molto) e quelli asiatici. Oggi si chiama “Unione dei mercati e dei capitali” (un po’ distaccato e bancario) non certo un incentivo per i risparmiatori.
Il problema, come quasi sempre, è rappresentato dall’attuale struttura dell’Unione, che ha di fronte a sé 27 strutture fiscali e una diffusa riluttanza da parte dei governi nazionali. Ogni Paese ha le proprie tassazioni dei redditi e altrettante norme sul diritto fallimentare. La modifica di queste norme ci potrebbe essere solo col consenso unanime di tutti gli Stati membri. Per cui, pur con tutta la buona volontà, se non si cambiano le maggioranze in grado di rendere operative le decisioni, ci si parla addosso.
Poi c’è il timore diffuso, soprattutto dei Paesi più piccoli dell’Unione, che i soldi dei propri risparmiatori vadano verso i Paesi più ricchi, quelli con le più importanti Borse: Parigi, e Francoforte. Anche e soprattutto perché percepiti e vissuti ancora come estero (si pensi a Schengen sospesa tra Italia e Spagna solo per fare propaganda a se stessi).
E che dire delle banche centrali nazionali che dovrebbero cedere i propri poteri di regolamentazione.
Poi c’è un problema di cultura. Da sradicare quella del mattone come risparmio centrale e far crescere quel 30% che oggi investe in azioni o fondi di investimento (in Usa sono il 60%). Se pensiamo che il 68% degli italiani ritiene che il proprio Paese tragga vantaggio dall’appartenenza all’Ue… tra il dire e il fare ci sarebbe necessità di una gigantesca opera di sradicamento di pregiudizi e schizofrenia.
Operazione che, visto anche che stiamo parlando di risparmi, dovrebbe partire dal portafoglio di ognuno, che in questo momento è abbastanza vuoto.
Difficile visto che il nostro Paese è in una crisi con Pil in calo, debito pubblico in aumento, creazione di oligopoli e monopoli industriali e finanziari, che ci sembra siano il contrario di quanto occorra per far crescere una cultura degli investimenti privati per far crescere le economie private.
Ben venga lo sforzo Ue per dirottare gli investimenti verso l’Ue, ma prendiamo atto che al momento buona parte degli investitori del Belpaese, molto a stento varcano Mediterraneo e Alpi.
I risparmi delle famiglie europee finanziano l’America, Bruxelles vuole trattenere 300 miliardi di euro in casa
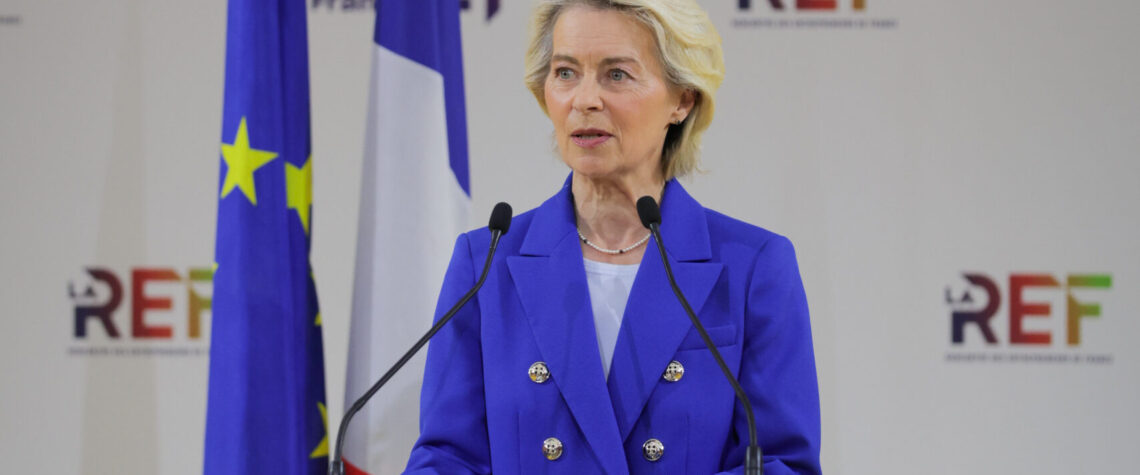
I leader europei stanno nuovamente cercando di risolvere un problema che tiene occupata Bruxelles da oltre un decennio: come convincere gli europei a smettere di finanziare la crescita economica americana con le proprie tasche.
La presidente della Commissione europea Ursula von der Leyen ha annunciato, in occasione di un forum economico in Francia, che tutti i 27 Stati membri dell’UE hanno concordato di creare la cosiddetta Unione del risparmio e degli investimenti.
Si tratta di una ridenominazione dell’attuale progetto di Unione dei mercati dei capitali, che per anni è rimasto bloccato a causa della riluttanza dei governi nazionali. Il termine “mercati dei capitali” suonava troppo bancario e distaccato, mentre la nuova denominazione mette in primo piano il “risparmio e gli investimenti” della gente comune.
Come ha ricordato la presidente della Commissione a luglio in un discorso ufficiale al Parlamento europeo, all’Europa non manca il capitale, ma un mercato efficiente che lo trattenga all’interno dell’Unione.
“Ogni anno dall’Europa affluiscono sui mercati esteri 300 miliardi di euro provenienti dai risparmi delle nostre famiglie, poiché il nostro mercato dei capitali è troppo frammentato. I fondi esteri utilizzano poi questi soldi per acquistare aziende europee innovative. Dobbiamo porre fine a questo circolo vizioso”, ha sottolineato.
I risparmi delle famiglie su conti a basso tasso d’interesse
Si tratta, del resto, del denaro dei cittadini comunitari. Gli europei detengono somme enormi in depositi bancari, conti correnti e fondi pensione conservativi.
Poiché il mercato europeo è frammentato e le banche europee non riescono a far fruttare adeguatamente questi risparmi colossali, i fondi di investimento e le società di gestione europee li investono massicciamente negli Stati Uniti.
Questi fondi europei acquistano azioni di giganti tecnologici americani come Apple, Nvidia o Microsoft, oppure investono in titoli di Stato e obbligazioni societarie statunitensi. A ciò si aggiunge un numero sempre maggiore di europei che, tramite app di investimento, acquistano direttamente azioni americane e fondi indicizzati. In pratica, quindi, le famiglie europee, attraverso i gestori dei propri risparmi e dei fondi, finanziano direttamente il mercato statunitense.
La logica della Commissione europea è semplice. L’Europa deve far fronte a un enorme deficit di investimenti e, se vuole competere con i mercati sviluppati degli Stati Uniti o con l’aggressiva industria cinese, ha bisogno di centinaia di miliardi di euro all’anno per la transizione verde, la digitalizzazione e la propria difesa.
Oltre alla fuga dei citati 300 miliardi di euro di risparmi che i fondi europei investono negli Stati Uniti, le famiglie europee detengono altri 10 trilioni di euro su conti bancari a basso tasso d’interesse, dove l’inflazione ne erode gradualmente il valore.
Il capitale in fuga alimenta la crescita americana, mentre le promettenti startup europee non riescono a trovare finanziamenti in patria per espandersi. Un’azienda con una buona idea preferisce quindi attraversare l’oceano per quotarsi al Nasdaq o rivolgersi a investitori americani disposti a finanziarla, paradossalmente spesso con denaro che prima era defluito dall’Europa attraverso i fondi europei.
Il muro delle 27 legislazioni diverse
Il piano di integrazione dei mercati finanziari sembra logico, ma nella pratica si scontra con tre ostacoli fondamentali.
Il primo è rappresentato dalle diverse norme fiscali e in materia di fallimento. Ciascuno dei 27 paesi ha i propri principi di tassazione dei redditi e un diritto fallimentare completamente diverso in caso di bancarotta delle imprese. Investire oltre confine nell’UE è quindi complicato e costoso per gli investitori, mentre la modifica di queste norme richiede il consenso unanime di tutti gli Stati membri.
Il secondo ostacolo è rappresentato dalla lotta per il potere e il denaro tra i singoli paesi. Gli Stati più piccoli temono che la creazione di un unico mercato gigantesco sposti tutto il capitale e le attività finanziarie verso centri come Parigi o Francoforte.
Allo stesso tempo, le banche centrali e le autorità di regolamentazione nazionali si rifiutano di cedere le proprie competenze a favore di un’unica autorità di vigilanza europea.
Il terzo problema è proprio la distanza culturale degli europei nei confronti della borsa. Mentre negli Stati Uniti oltre il 60% delle famiglie possiede azioni o fondi di investimento, in Europa la percentuale si attesta solo intorno a un terzo.
Gli europei ripongono tradizionalmente fiducia nei depositi bancari e negli immobili, mentre gli Stati esitano a concedere agevolazioni fiscali che potrebbero incentivare le persone a investire nel mercato dei capitali.
Il mito della nazionalizzazione dei risparmi
Il tentativo dell’UE di interconnettere i mercati finanziari è tuttavia diventato immediatamente bersaglio di massicce campagne di disinformazione. I media statali russi e filo-Cremlino, tra cui l’agenzia TASS e le piattaforme bielorusse, hanno deliberatamente travisato i discorsi di Ursula von der Leyen e hanno diffuso la narrativa secondo cui l’UE sta fallendo e sta per nazionalizzare i risparmi dei cittadini.
Anche l’analisi del progetto EUvsDisinfo sottolinea da tempo i rischi legati alla manipolazione dell’opinione pubblica nell’UE.
La notizia falsa proveniente da fonti russe si è diffusa rapidamente sui social network X, TikTok e Facebook attraverso profili influenti incentrati sulle criptovalute, l’economia alternativa e le teorie del complotto.
Da lì, tradotta, è giunta anche in Slovacchia e nella Repubblica Ceca, dove è stata sfruttata da politici euroscettici.
Il trucco chiave dei disinformatori è stato l’uso improprio del termine finanziario specialistico “securitization” (securitizzazione – procedura finanziaria standard per la conversione dei prestiti in titoli), che hanno volutamente tradotto per il pubblico non specializzato come “seizuring” (confisca o sequestro).
Cosa significa questo per la Slovacchia
Per la Slovacchia, dove la maggior parte dei risparmi è depositata su conti correnti ed è soggetta all’inflazione, il mercato riformato potrebbe offrire un accesso più agevole a prodotti europei di investimento e previdenziali più redditizi. Allo stesso tempo, le aziende slovacche innovative avrebbero un accesso molto più agevole al capitale straniero senza dover trasferire la propria sede negli Stati Uniti o nell’Europa occidentale.
Le economie locali, tuttavia, devono affrontare anche alcune sfide. La Slovacchia dovrà adeguare gradualmente la propria legislazione fiscale e fallimentare agli standard europei. Per il mercato finanziario slovacco, di dimensioni più ridotte, esiste inoltre il rischio che un mercato pienamente integrato sposti l’attività finanziaria principale verso i grandi centri europei, creando pressione sulle società di investimento e di gestione locali.
Il cambio di nome come nuovo tentativo di svolta
Proprio per questo la Commissione ha deciso di basare la trasformazione del progetto su una nuova narrativa. Ribattezzando la riforma tecnocratica da «Unione dei mercati dei capitali» a “Unione del risparmio e degli investimenti”, cerca di inviare un segnale alla gente comune, sottolineando che non si tratta solo di istituzioni finanziarie, ma di rendimenti più elevati dai propri risparmi familiari e dalle pensioni.
Secondo Ursula von der Leyen, le imprese europee innovative non dovrebbero più guardare agli Stati Uniti o all’Asia per finanziare il proprio sviluppo, ma dovrebbero trovare tutto ciò di cui hanno bisogno direttamente in casa propria. Tuttavia, solo i negoziati legislativi concreti dei prossimi mesi dimostreranno se questa nuova retorica riuscirà a superare le barriere nazionali consolidate nel corso degli anni.
(Irena Jenčová su Focu Europe del 02/09/2026)
Il crollo del mercato di Shein segna la fine del fast fashion?
Mentre il magnate del fast fashion fa un deludente debutto in borsa, Olivia Petter si chiede se questo segni un cambiamento epocale in una parte del settore che è diventata sempre più dannosa per l'ambiente.
Per un certo periodo, sembrava che Shein fosse destinata a dominare il mondo. L' azienda fondata in Cina ha inaugurato una nuova era per il fast fashion , un'era in cui nuovi articoli venivano caricati nel giro di poche ore e interi outfit potevano essere acquistati per meno di 5 sterline . Era fast fashion sotto l'effetto di droghe, e l'euforia creava dipendenza. Nell'anno conclusosi a fine marzo, Shein contava oltre 273 milioni di clienti attivi che avevano effettuato più di un miliardo di ordini.
Ora, sembra che l'età dell'oro stia perdendo il suo splendore. Martedì, le azioni di Shein sono crollate del 6%, un calo sorprendente per un'azienda che un tempo valeva 100 miliardi di dollari (73 miliardi di sterline); ora, dopo la quotazione alla borsa di Hong Kong , il suo valore è solo un quarto di quella cifra. La performance alquanto deludente arriva dopo i tentativi falliti di Shein di quotarsi a New York e Londra, con la prima bloccata dalle autorità di regolamentazione per timori riguardanti il lavoro forzato. Analogamente, nel Regno Unito , una quotazione da 50 miliardi di sterline è stata ostacolata da dubbi sulla catena di approvvigionamento dell'azienda.
Il risultato è un persistente punto interrogativo sul futuro dell'attività di Shein e sulla reale possibilità che la moda possa essere sostenuta a questo ritmo accelerato, ora che i governi stanno finalmente prendendo coscienza delle conseguenze ambientali ed etiche dei modelli di vendita al dettaglio a basso costo e ad alta velocità.
Ad esempio, questa settimana Oxfam lancia la sua campagna annuale Second Hand September per incoraggiare le persone ad acquistare esclusivamente abiti di seconda mano per 30 giorni o più. Migliaia di persone partecipano ogni anno e la campagna del 2026 ha come testimonial Richard E Grant.
Ciononostante, Shein rimane una delle più grandi aziende di moda quotate in borsa, con una valutazione paragonabile a quella di H&M. Ma questo ritardo suggerisce forse che il fast fashion stia finalmente perdendo il primato che un tempo deteneva? I consumatori stanno forse dando priorità a modalità di acquisto più sostenibili? E questo rappresenterà il risultato positivo che il settore attendeva da tempo?
La risposta è complessa. Fondata in Cina nel 2008 da Chris Xu, Shein ha iniziato come una piccola attività online di vendita di abiti da sposa. Dopo essersi affermata come un marchio di vendita al dettaglio di successo, è rimasta relativamente sconosciuta fino alla pandemia, quando lo shopping online ha registrato un boom; il suo fatturato è balzato da 2 miliardi di dollari nel 2018 a 15,7 miliardi di dollari nel 2021. Seguendo un modello di "test e ripetizione" utilizzato da Inditex e H&M, Shein è diventata famosa per mantenere in magazzino solo il 6% del suo inventario per più di 90 giorni.
Si trattava di un'azienda costruita sulla velocità, spesso a scapito delle pratiche sociali e ambientali, accusata anche di plagiare marchi più piccoli e persino, a un certo punto nel 2020, di vendere collane con la svastica – si è scusata prontamente e ha rimosso le collane dal suo sito web. Un altro duro colpo per l'azienda, più recente, è stata la sconfitta di Shein in una causa per violazione del copyright contro la sua acerrima rivale, Temu, dopo aver tentato di dimostrare che quest'ultima aveva perpetrato violazioni "su scala industriale" consentendo ai venditori sulla sua piattaforma di pubblicizzare abbigliamento utilizzando foto provenienti dal sito web di Shein.
Oltretutto, la fine delle esenzioni tariffarie sui prodotti a basso costo negli Stati Uniti e in Europa ha complicato ulteriormente le cose, costringendo Shein ad aumentare i prezzi. Nei primi tre mesi di quest'anno, Shein ha registrato una perdita di 99 milioni di dollari, a fronte di un utile di 395 milioni di dollari nello stesso periodo dell'anno precedente.
"Questo potrebbe indicare un cambiamento nelle abitudini di acquisto della Generazione Z", afferma la Dott.ssa Rose Marroncelli, docente senior di moda presso la Nottingham Trent University. "Considerato il loro reddito disponibile spesso limitato, dovuto alla fase della vita in cui si trovano, i prezzi bassi offerti da marchi come Shein sono particolarmente attraenti. Ma le ricerche indicano che la Generazione Z sta diventando più attenta alle tematiche ambientali. Nel frattempo, i governi statunitensi ed europei stanno prestando maggiore attenzione alla moda ultraveloce e, nel Regno Unito, la Competition and Markets Authority (CMA) ha ottenuto poteri di controllo notevolmente rafforzati nel 2025 , dotandola della capacità di imporre sanzioni severe alle aziende ritenute colpevoli di dichiarazioni ambientali fuorvianti."
Questo ha successivamente inasprito le sanzioni per le aziende che si macchiano di "greenwashing", ovvero che si presentano come ecologicamente responsabili pur mantenendo altre pratiche dannose per l'ambiente. "Le aziende ritenute colpevoli di pratiche ingannevoli rischiano non solo sanzioni finanziarie, ma anche danni reputazionali duraturi", aggiunge il Dott. Marroncelli. "Pertanto, Shein deve prestare molta attenzione all'impatto ambientale del suo modello di business e a come lo comunicherà ai consumatori in futuro".
La dottoressa Rose Marroncelli, docente senior di moda presso la Nottingham Trent University.
C'è poi il fatto che acquistare abiti da rivenditori come Shein non sembra in linea con le tendenze attuali, che appaiono più che mai incentrate sullo shopping sostenibile. Nel Regno Unito, due terzi dei consumatori hanno acquistato articoli di seconda mano online nel 2024. Piattaforme come Vinted e Depop sono più popolari che mai, con la prima che ha superato il miliardo di euro di fatturato lo scorso anno. Anche i beni di lusso vengono ora acquistati più spesso di seconda mano su piattaforme più accessibili come Vestiaire Collective, dato il valore aumentato degli articoli rari e vintage rispetto ai capi firmati nuovi.
"La Generazione Z predilige sempre più i marchi onesti e trasparenti", aggiunge la Dott.ssa Marroncelli. "Sono generalmente considerati un gruppo che apprezza l'autenticità e la responsabilità aziendale, mostrando una maggiore preferenza per i marchi che forniscono informazioni chiare sulle proprie pratiche ambientali e sociali."
Infatti, uno dei marchi più amati della generazione è Reformation, che pone la sostenibilità al centro della propria attività e del proprio marketing, pubblicando regolarmente report dettagliati sulle emissioni di carbonio e sul consumo idrico. Utilizza inoltre un'ampia gamma di tessuti di recupero e naturali nelle sue collezioni, tra cui lino, cotone biologico e TENCEL™ Lyocell, una fibra semisintetica ricavata da polpa di legno proveniente da fonti sostenibili.
Nel frattempo, nel 2025, Shein è stata multata di 1 milione di euro in Italia per affermazioni ambientali fuorvianti sui propri prodotti. Questo è avvenuto un mese dopo che l'autorità francese per la tutela dei consumatori aveva inflitto all'azienda una multa di 40 milioni di euro .
Sempre più persone fanno riparare i vecchi vestiti invece di sostituirli, e i servizi di restauro stanno diventando sempre più popolari: secondo Vogue Business, l'impresa sociale olandese United Repair Centre (URC) ripara circa 55.000 capi all'anno per oltre 35 marchi di abbigliamento tecnico, tra cui Patagonia e Decathlon.
Forse, dopo un'estate di devastanti incendi e disastri naturali legati alla crisi climatica , le conseguenze ambientali delle nostre abitudini di acquisto appaiono più rilevanti che mai, soprattutto se si considerano le statistiche: secondo Oxfam, l'acqua utilizzata per produrre gli abiti nuovi del Paese equivale al fabbisogno idrico di un milione di persone per tutta la vita. Si stima inoltre che il Regno Unito smaltisca in discarica 300.000 tonnellate di abiti ogni anno. Se non cambierà nulla entro il 2050, la Fondazione Ellen MacArthur stima che l'industria della moda sarà responsabile del 26% delle emissioni globali di carbonio.
Ma non tutto va necessariamente nella giusta direzione. Prendiamo ad esempio Lefties, la catena di negozi a basso costo lanciata dal proprietario di Zara come diretta concorrente di Primark e Shein. Il suo primo negozio nel Regno Unito ha aperto la scorsa settimana a Liverpool, impiegando la robotica per ridurre i costi del personale: le casse automatiche scansionano interi carrelli contemporaneamente. Altri due negozi apriranno il prossimo anno nel centro commerciale Lakeside nell'Essex e nel Metrocentre vicino a Newcastle.
Tuttavia, il debutto in borsa di Shein segna un cambiamento chiaro e significativo, considerando la sua precedente ascesa fulminea e apparentemente inarrestabile, e suggerisce che il futuro della moda potrebbe essere in fase di trasformazione. "Con il crescente interesse per la sostenibilità, marchi come Shein dovranno ripensare le proprie pratiche etiche e sostenibili per rimanere rilevanti e redditizi", afferma la Dott.ssa Marroncelli. "La domanda di abbigliamento alla moda e a prezzi accessibili rimane elevata, ma Shein dovrà trovare un equilibrio tra basso costo, trasparenza e qualità per soddisfare le mutevoli aspettative dei consumatori e conquistare la loro fiducia."
(The Independent del 01/09/2026)
Prezzi alti. E’ possibile ridurli. Privato e Pubblico possono contribuire
Con la stima dell’inflazione a +3,3%, pur se qualcuno cantava vittoria per il contenimento dei nostri prezzi, è tornata di attualità una dinamica che le scelte economiche in corso, italiane ed europee, non riescono a far sì che non sia deleteria per la nostra quotidianità.
E mentre in Italia si discute di una molto improbabile tassazione dei cosiddetti extra-profitti di compagnie energetiche e istituti di credito (comunque i più eclatanti incassatori di utili nella situazione attuale), ecco che dal nord Europa ci arrivano due segnali da prendere in grande considerazione.
Entrambi vengono dalla Svezia.
Il primo è un’azienda mega, Ikea. Il secondo è il governo del Paese scandinavo.
Privato e pubblico, senza apparentemente essersi messi d’accordo, hanno così inflitto un duro colpo al carovita.
La mega azienda svedese i cui prodotti sono in tutte le nostre case, con l'obiettivo di alleggerire il peso del carovita sulle famiglie, ha deciso di ridurre i prezzi per un valore complessivo di 1,2 miliardi di euro. L'intervento riguarda circa 1.500 prodotti, con ribassi che vanno dal 15 al 25%, e in alcuni casi fino al 28-29% a seconda del mercato. La riduzione dei prezzi, in vigore dal 1 settembre, coinvolge oltre 20 Paesi europei
Il secondo è il governo svedese che, in questi giorni preelettorali, ha rivendicato un successo della propria politica economica: il taglio dell'IVA sui generi alimentari avrebbe effettivamente prodotto prezzi più bassi per i consumatori. La misura era entrata in vigore il 1 aprile 2026, dimezzando l'IVA sui prodotti alimentari dal 12% al 6%. I prezzi sono scesi del 5,5%, un dato che corrisponde a quanto era stato previsto. Il taglio dell'IVA, che resterà in vigore fino al 31 dicembre 2027, ha un costo stimato attorno ai 37 miliardi di corone svedesi, circa 3,36 miliardi di euro, spalmati sui due anni di applicazione. La riduzione fiscale sul cibo non è una misura isolata, ma rientra in un pacchetto economico più ampio varato dal governo in vista del voto: comprende anche sgravi sulle tasse relative al carburante e un aumento dei crediti d'imposta sul lavoro, tutte misure pensate per sostenere il potere d'acquisto delle famiglie.
Italia. "Grandi" discussioni? Lotte all’ultimo coltello come quella sugli extraprofitti che, se fossero messi in atto, sconvolgerebbe le basi del nostro sistema economico? Niente di tutto questo. “Solo” la lungimiranza di un’azienda e di uno Stato. Ikea ha pensato che i profitti non sono necessariamente legati alla quantità immediata, ma alla “confidenza coi consumatori” che riesce a stabilire nel tempo. Il governo ha pensato di intervenire, alla radice, su uno dei meccanismi fiscali del rincaro dei prezzi… altro che bonus a mitraglia.
Interessante rilevare che il governo svedese è di cosiddetto centrodestra: Governo di minoranza di coalizione guidato da Ulf Kristersson.
Ma crediamo che - Ikea da una parte, governo svedese dall'altra - non sia questione di destra, sinistra o centro, ma solo di buon senso che, quando c'è e non è condizionato da ideologie, fa il bene comune.
Avvertenze. La newsletter generalista di Aduc. 02/09/2026

Premessa/Editoriale
La famiglia resta un terreno di scontro dove diritti formali e realtà si incontrano raramente. Nel frattempo il paese invecchia e si svuota, le città soffrono di inquinamento e mancanza di verde, le droghe continuano a fare strage mentre la proibizione arricchisce solo i narcotrafficanti. L'intelligenza artificiale promette miracoli ma rappresenta rischi concreti. E la politica, distratta da sovranismi e narrazione, non affronta i veri problemi: clima, welfare, redistribuzione, lotta alla criminalità organizzata.
In questo numero
OSSERVATORIO LEGALE
→ Affidamento condiviso dei figli: la parità dei tempi non è un diritto automatico
→ Contrasto sulla scelta scolastica? Il Giudice deve valutare le posizioni di entrambi i genitori
→ Le offese reciproche non escludono i maltrattamenti in famiglia
ARTICOLI
→ Inflazione in crescita: specchio del governo e del sovranismo della politica
→ Droghe. La newsletter settimanale di Aduc. 01/09/2026
→ Lettera mensile ADUC — Settembre 2026
→ Popolazione. Siamo in calo ma se fossimo di più staremmo male lo stesso
→ Droghe. Non se ne può più dell’illegalità. Colpe di tutti i decisori politici
→ Il prezzo del proibizionismo sulle droghe. Settimana da 25 a 31 Agosto 2026
→ Cosa accadrebbe se l'Intelligenza Artificiale affermasse con assoluta certezza che Dio esiste?
→ Rientro scuole. Rincari e risparmi
→ Il boom dell’intelligenza artificiale è un’arma a doppio taglio per l’economia
→ L’estrazione mineraria dai fondali marini è troppo rischiosa anche per gli investitori
→ Aumentano le sparatorie a Bruxelles, dove le bande di narcotrafficanti terrorizzano la regione
→ Firenze respira poco e sembra che morirà di asfissia
→ La città respira anche dagli alberi: viaggio narrativo nel verde urbano che cambia l’aria del mondo
→ Dopo l'accordo Usa, l'UE chiede a Meta stesse tutele per i minori
→ Mercato libero, catallassi e IA: la sfida di Bill Gates
→ Overdose droghe. Giornata internazionale per uscire da impasse e ipocrisia
→ Assegno divorzile: quando è dovuto?
→ Perché in Europa si fanno sempre meno figli anche con un welfare generoso
→ Firenze. La schiacciata non politicamente corretta
→ Ceuta e Melilla: dopo la strage dei migranti, i muri non bastano più
→ Ecuador, snodo globale della cocaina tra porti, banane e sanzioni USA
→ Risiko bancario, risiki aziendali. Verso un nuovo non mercato?
→ 'Sei pienamente accettato': essere nudi in pubblico può farci sentire meglio con il nostro corpo
→ L'utilizzo dell'AI sta portando a un numero sempre maggiore di scoperte determinanti e trasformative
→ Carburanti. Navigare a vista aumentando il debito pubblico
→ Salute. La newsletter settimanale di Aduc. 27/08/2026
→ Investire Informati. Newsletter settimanale di Aduc. 27/08/2026
→ Patrioti/partigiani e nemici. L’umanità della memoria
→ L'ossessione dell'Europa per i centri di rimpatrio rischia di deludere
→ Fentanyl dalla Cina: trattarlo come la guerra dell'oppio
→ Informazione-educazione sessuale. Reagire alle fobie omofobe del ministro
→ Avvertenze. Newsletter generalista di Aduc. 26/08/2026
GIANNINO
STATI UNITI D'EUROPA
→ Ue - Islanda. Sottovalutazione dell’adesione. Un po’ di geografia politica per capire
→ Islanda. I negoziati per l'adesione all'Ue respinti con il 52,8%
→ Draghi e Collison (Stripe) lanciano il Rhine Group per l'Europa
L'IRRIVERENTE
→ Entri in Rai e diventi eternauta
NOTIZIE
→  BULGARIA. La Corte Suprema riconosce il cambio di genere a quattro trans
→  NUOVA ZELANDA. Crollo società Chance Voight, oltre 54 milioni bloccati
→  ITALIA. Torino, broker a processo: 15 persone truffate per 1,5 milioni di euro
→  USA. Il costo della vita resta la priorità degli elettori per il midterm 2026
→  FINLANDIA. I negozi vendono a caro prezzo prodotti identici a quelli di Temu
→ EUROPA. Ikea taglia i prezzi: investiti 1,2 miliardi di euro
→  SVEZIA. Il taglio dell'IVA sul cibo ha davvero abbassato i prezzi
→ ITALIA. Eurispes: 2 italiani su 3 hanno un rapporto problematico col digitale
→ USA. Pentagono diffonde foto di barche narcos: "Vi troveremo e uccideremo"
→  MESSICO. I cartelli reclutano sempre più donne: allarme femminicidi
→  MONDO. Cannabis legale: meno tabacco e oppioidi, più alcol tra i giovani. Studio
→ USA. DEA lasciava circolare il fentanyl per indagini più grandi: bufera Usa
→ USA. Droghe sintetiche ultrapotenti: a Baltimore il tasso di overdose più alto degli USA
→  COLOMBIA. La cocaina supera il petrolio come export principale
→ ITALIA. Inflazione in crescita ad agosto. Istat
→ ITALIA. Presidente Regione Piemonte: un posto in Rsa dovrà garantirne cinque a domicilio
→ ITALIA. Anac, nuovo Catalogo dei rischi corruttivi in sanità: sotto esame liste d'attesa e appalti
→ MONDO. Domanda voli aerei luglio 2026: +0,2% rispetto a 2025
→  ECUADOR. 'Ndrangheta in Ecuador: broker della cocaina verso l'Europa
→  SVIZZERA. Il modello di Zurigo contro le droghe messo alla prova dal crack
→  FILIPPINE. La patologa che smaschera i falsi certificati di morte di Duterte
→ USA. Fentanyl in cambio di armi da guerra: 4 membri del CJNG incriminati
→ COLOMBIA. The Economist: il 70% della cocaina mondiale arriva dalla Colombia
→ MESSICO. I cartelli uccidono gli influencer: decine di morti in due anni
→ ITALIA. Previsioni della popolazione residente, delle famiglie e delle forze di lavoro. Istat
→ MONDO. Debito pubblico G7: i rendimenti in salita fanno esplodere gli interessi
→ ITALIA. BTP e BOT, a settembre 2026 cinque aste del Tesoro: le date
→ USA. Deportato in Centrafrica un parente di afghani alleati dei militari
→ ITALIA. Pisticci-Matera, la Rsa per anziani bloccata da 15 anni tra ricorsi e silenzi
→ ITALIA. Rsa senza muri: il progetto lombardo con quattro sfide per il futuro
→ ITALIA. RSA in Piemonte, 15mila anziani rischiano il posto: rette fino a 3mila euro
→ ITALIA. Rsa Padova, i Comuni: «Mancano fondi, serve l'Irpef regionale»
→ USA. Cannabis legale in Rhode Island: il caos regolatorio pesa sulla corsa da procuratore
→ ECUADOR. USA affondano nave rifornimento dei narcos al largo dell'Ecuador
→ ITALIA. Tasse 'inconsapevoli'. Le pagano il 95,7% dei lavoratori dipendenti. Cgia-Mestre
→ USA. Laser militare abbatte tre droni dei cartelli al confine col Messico
→  SUD AFRICA. Torna in Parlamento la legge sulla depenalizzazione del sesso a pagamento
→  OLANDA. "Allarme rosso" per pillole di ecstasy a forma di Trump potenzialmente letali
→  FRANCIA. Bnp Paribas in tribunale per violazione dell'embargo in Sudan
→ MONDO. SpaceX in Borsa vola verso 149 dollari, Musk al G20 sull'IA
→  SLOVACCHIA. Stretta sui social media per gli under 16
→  U.E.. Uber, maxi multa da 966 milioni di dollari: il titolo sale comunque
→ USA. SEC incrimina 38 società fasulle che ingannavano investitori retail
→ ITALIA. Fiducia consumatori. Lieve crescita ad agosto. Istat
→ MONDO. 116 organizzazioni tra cui OpenAI firmano lettera aperta sulla sicurezza informatica
→ MONDO. Lo shock del carburante per aerei: prezzi e valute regionali
→ ITALIA. 205 incidenti significativi con il coinvolgimento di animali. 14 morti e 238 feriti
→ ITALIA. Tossicodipendenza-overdose. Le richieste di Forum Droghe nella giornata internazionale
→ ITALIA. Classifica delle piattaforme Ecommerce
→  GIAPPONE. Zoo e acquari ripensano il rapporto con gli animali
→  REGNO UNITO. Cambridge, 24 milioni per organi umani coltivati senza test su animali
→ ITALIA. Migranti, la nuova legge sui ricorsi rischia di travolgere la Cassazione
→  UCRAINA. Scambio di titoli di Stato da 15 miliardi di hryvnie al 12,61%
→  INDIA. CRB Capital: il crollo che svelò la truffa delle società fantasma
→ ITALIA. Siena, 90 richiedenti asilo dormono in strada per un cortocircuito burocratico
→ ITALIA. Difterite a Palermo: il caso mostra i limiti dell'anagrafe vaccinale
→ U.E.. Tabacco, 80mila risposte alla consultazione UE: si ascolterà la scienza?
→ AMERICHE. Colombia-USA: comandante Southcom in visita per intensificare lotta al narcotraffico
→ MONDO. Uso non medico della cannabis. Rapporto OMS
→ ITALIA. Risiko grandi banche. Intesa si rivolge alla Consob, esposto sulle offerte di Mps
→  AUSTRALIA. Vietati i brani generati dall'AI nelle classifiche musicali
→ ITALIA. Carburanti. Prorogato al 5 settembre lo sconto accise

→  AUSTRIA. Vienna, multa da 1.000 euro per aver comprato un cane da allevamento crudele
→ MONDO. Telecomunicazioni, Italia ultima tra 34 mercati nell'indice Kearney
→ USA. Meta patteggia per 17 miliardi di dollari sulla dipendenza da social dei minori
→ USA. Pornhub: accordo da 120 milioni di dollari per abusi su minori
→ ITALIA. Pet therapy in RSA Sereni Orizzonti in Friuli: cani in visita ogni settimana
→ REGNO UNITO. Le vendite di titoli della Banca centrale erodono i fondi NHS
→ ITALIA. Rsa, 3.400 euro al mese per la madre: appello al governatore del Piemonte
→ USA. Colpita barca sospetta di narcotraffico nei Caraibi: 4 morti
→ ITALIA. Bitcoin e mixing: la Cassazione, è autoriciclaggio per chi evade le tasse
→  NIGERIA. Geregu Power in default su bond da 40 miliardi di naira
→ USA. SEC, crollano del 70% le indagini riservate su società quotate USA
→ ITALIA. Suicidio assistito. In Lombardia caso gestito interamente dal servizio sanitario
→ USA. Più di 200mila persone arrestate per possesso di marijuana nel 2025
LETTERE
→ Nuova Corrente s.r.l. si spaccia per Engie: attenzione al raggiro telefonico
→ Trasloco linea WindTre bloccato 4 mesi: come chiedere indennizzo
→ Fornitura idrica non attivata dopo acquisto casa: come procedere
→ TIM non rimborsa senza voltura: cosa fare dopo la morte del titolare
→ Abbonamento palestra 24 mesi: si può recedere per trasferimento?
→ RSA con retta superiore alla pensione: come chiedere sussidio sociale
→ Retta RSA troppo costosa: come chiedere l'integrazione al Comune
→ Regolamento di condominio e affitti brevi: come modificarlo
→ RSA: come verificare il diritto alla retta gratuita a carico del SSN
→ Tinteggiatura casa: quando spetta la detrazione fiscale
→ Caparra luce e gas: come funziona il deposito cauzionale senza domiciliazione
→ Auto usata con guasti ripetuti: garanzia legale, sostituzione o risoluzione
→ Caparra affitto vacanze non restituita: come sollecitarla e ottenere il rimborso
→ Compass: onere per rata pagata con 10 giorni di ritardo, è dovuto?
→ Overbooking hotel: come chiedere rimborso per camera non disponibile
→ Multa per eccesso di velocità in Croazia: come comportarsi con il verbale
→ Diffida ATS per esenzione ticket non corretta: come verificare e contestare
→ Garanzia condizionatore Samsung: chi paga lo smontaggio dell'unità esterna
→ Lettura contatore acqua a domicilio: si può evitare per risparmiare?
→ Multa dalla Croazia senza raccomandata: come verificarne la validità
→ Penali autonoleggio per gestione multe: sono legittime o vessatorie?
→ Recensione Tripadvisor: la struttura mi definisce insolente, cosa fare
→ Iscrizione a sito incontri con addebito non richiesto: come contestarlo
→ Estrazione dentale e impianto: tempistiche lunghe sono normali?
→ Buoni fruttiferi postali scaduti: si possono ancora rimborsare
→ Bond russi in scadenza: rimborso e cedole pagati in rublo, cosa rischia il retail
→ Il medico di base è obbligato ad avere un'email per i pazienti?
→ Casa in comproprietà con il fratello: l'affitto richiesto dopo anni è legittimo?
→ Correzione 730: si può presentare una dichiarazione integrativa
Inflazione in crescita: specchio del governo e del sovranismo della politica
Come non avrebbe potuto essere altrimenti, le stime Istat per l’inflazione di agosto indicano una crescita del 3,3% rispetto all’anno scorso, uno 0,4 in più rispetto al +2,9% di luglio. Ed ovviamente il motivo dominante è quello dei prezzi energetici (+17%).
Non arriviamo in generale a numeri a due cifre perché I prezzi alimentari crescono sempre della medesima percentuale, 1,1 come i servizi ricreativi, culturali, cura della persona e trasporti, che continuano a crescere “solo” di un punto, così come il carrello della spesa.
Insomma tutto costa più caro e dobbiamo alla “magnanimità” degli altri comparti se non siamo travolti dalle conseguenze delle tensioni internazionali. Magnanimità - sia chiaro - è un comportamento che in economia non esiste. Lo usiamo provocatoriamente per stigmatizzare le incertezze di tutti gli operatori economici di fronte ad una situazione che non si sa se e come durerà e, soprattutto, di fronte alla quale i decisori politici non solo navigano a vista, ma sembra che si impegnino per peggiorare la situazione.
Di fronte al Pil in calo e all’aumento del debito pubblico, infatti, saputo e risaputo che in parte è dovuto ad un calo demografico e all’invecchiamento della popolazione, cosa fanno i nostri decisori? Decidono di continuare con i bonus per far fare più figli (che pochi prendono in considerazione perché non sono importi tali per compensare quanto necessità per una famiglia con figli); rendono più difficile l’ingresso di migranti che, nonostante diversi tromboni stonati soprattutto nel governo, sono desiderosi di venire in Italia ed Europa per lavorare, anche e soprattutto per lavori che gli indigeni disdegnano; restringono le libertà economiche creando monopoli; aumentano le imposte rendendo difficile le nuove attività economiche e l’arrivo di capitali dall’estero; fiaccano, anche burocraticamente, le energie rinnovabili puntando ancora sul fossile; etc…
Insomma, un po’ di buon governo senza ideologie e con libertà e lungimiranza non guasterebbe. Quanto meno per farsi meno male, ché per i prodotti energetici, l’Italia da sola conta quanto il due di picche.
Lettera mensile ADUC — Settembre 2026
Lettera mensile ADUC — Settembre 2026
Un mese al fianco dei consumatori.
La nota politica
Inizia Settembre con niente di nuovo, se non che stiamo peggio di prima. Le criticità che avevamo sono diventate maggiori. A partire da quella dell'aumento del debito pubblico, il calo del Pil, l’aumento del carrello della spesa, aumento di tutti i prezzi possibili ed immaginabili, clima rovente per un cambiamento climatico che i decisori sembrano ancora snobbare (mentre stiamo ancora contando i morti in Nepal-Tibet), prezzi dei carburanti alle stelle e senza un briciolo di politica che faccia intravedere una riduzione del danno per le settimane e i mesi a venire.
Certo, non è tutta colpa dell’Italia e della sua politica ed amministrazione, ma diciamo che sembra che governo ed opposizione facciano a gara a sembrare, essere e divenire i peggiori a livello europeo…. che anche questo, dopo il no dell’Islanda alle trattative per l’ingresso in Unione, non è messa tanto bene, dovendo capire perché non è attrattiva per un Paese ricco come l’isola di 400mila abitanti vicina agli Usa.
Aduc fa il possibile per aiutare i cittadini-consumatori a farsi meno male. Ovviamente abbiamo dei limiti e per questo non facciamo altro che chiedere iscrizioni e donazioni ricordando che siamo no-profit, senza finanziamenti pubblici per scelta e basati sul volontariato. Ma giustamente questo, a chi ci legge, potrebbe anche interessare poco. Mentre crediamo possa più interessare che abbiamo in questi ultimi mesi migliorato il nostro servizio web e di assistenza e, dopo il rodaggio degli ultimi mesi, abbiamo intenzione di mettercela tutta, anche perché, nonostante agosto e l’estate non siano i mesi ideali per capirlo, stiamo già registrando i primi risultati. Per cui: che ognuno valuti se ne vale la pena sostenere e usare questa associazione che esiste dal 1990 e che ha intenzione di continuare ad esserci... non tanto perché si ritiene indispensabile, ma il consiglio di un amico un po' più esperto può sempre fare bene.
Cosa abbiamo fatto questo mese
- Ricorsi contro multe dei Comuni
- Contrasto al telemarketing
- Contese condominiali
- Operazioni bancarie e finanziarie
- Disfunzioni della P.A.
- Acquisti non conformi e difettosi
- Diritti sanità pubblica e RSA
- Viaggi andati male
- Pratiche commerciali scorrette
- Contratti di energia e gas
- Problemi con operatori telefonici
- Frodi e truffe online
- Rimborsi e recessi
- Garanzia legale sui prodotti
- Controversie con assicurazioni
- Credito al consumo e finanziamenti
- Diritti del passeggero (voli/treni)
- Problemi con e-commerce
- Tutela della privacy e dati personali
- Controversie con banche
- Accesso ai farmaci e cure
- Immigrazione e diritti
I numeri di agosto
A agosto il sito ADUC ha registrato 719.200 visitatori unici e 1.811.475 pagine visitate, gestendo 233 richieste di assistenza e accogliendo 78 nuovi iscritti, per un totale di 58.905 sostenitori.
- Visitatori unici: 719.200
- Pagine visitate: 1.811.475
- Richieste di assistenza: 233
- Nuovi iscritti: 78
- Totale iscritti: 58.905
- Donazioni ricevute: 1.595,00 da 40 sostenitori
- Articoli e notizie pubblicati: 465
- Newsletter settimanali inviate: 17
Scrivono su ADUC: François-Marie Arouet, Sara Astorino, Giulia Barsotti, Elisabetta Bavasso, Emmanuela Bertucci, Smeralda Cappetti, Roberto Cappiello, Grazia Carifi, Gian Luigi Corinto, Anna D'Antuono, Vincenzo Donvito Maxia, Stefano Fabbri, Anna Maria Fasulo, Chiara Focardi, Libero Giulietti, Sandro Gozi, Riccardo Innocenti, Annapaola Laldi, Alessandro Lozzi, Primo Mastrantoni, Marco Mayer, Claudia Moretti, Massimo Moretti, Pietro Moretti, Alessandro Pedone, Marco Perduca, Donatella Poretti, Carlo Romeo, Marco Solferini, Lorenzo Somigli, Giulio Terzi di Sant'Agata, Alessio Vannucci.
Popolazione. Siamo in calo ma se fossimo di più staremmo male lo stesso
Con il progetto “Previsioni della popolazione e delle famiglie”, Istat esplicita che la popolazione residente continuerà a diminuire nel periodo 2025-2080. L’invecchiamento della popolazione è la prospettiva più certa. Il saldo migratorio con l’estero resterà positivo, ma non dovrebbe essere sufficiente a compensare il divario nascite/decessi. I centri urbani cresceranno a dispetto delle aree interne. Ci saranno più famiglie, ma con sempre meno componenti, quindi invecchiamento popolazione e diffusione persone sole. Dovrebbe diminuire la disponibilità di forza lavoro.
Insomma una bella sfida al sistema economico e al welfare. Dove, se fotografiamo la situazione attuale, non ci riesce essere positivi.
Le uniche iniziative istituzionali per il calo della fecondità sono i bonus per chi fa più figli. Che ci sono da anni, ma donne e famiglie continuano a fare sempre meno figli. inadeguati e non all’altezza di un costo della vita incontrollato.
Invecchiamento popolazione, con crescita di soggetti soli, bisticcia con un sistema sanitario inadeguato, non solo per mancanza di fondi ma di organizzazione e capacità. Eclatanti le crisi per le liste d’attesa; la mancanza di personale (talvolta rimpiazzato con medici cubani); le Residenze Sanitarie Assistenziali (RSA) tanto insufficienti quanto ingiustamente costose; politiche sui migranti (accoglienza e forza lavoro) soggette a razzismo e sostituzione etnica.
Tutto questo in un'economia dove la produzione di reddito è molto bassa e si basa sull’aumento del debito pubblico, complici le mancanze di politiche liberalizzatorie, contrastate dalla crescita di monopoli e controlli statali.
Sicuramente responsabilità del governo in carica, ma con chi si candida a sostituirlo che sullo specifico non sembra brillare in modo diverso.
Osservatorio disservizi da 25 a 31 Agosto 2026. L’Italia che non funziona. Pubblica amministrazione in vetta
 Ogni lunedì Aduc rende noti i dati dei disservizi, nel privato e nel pubblico, segnalati da utenti e consumatori che si sono rivolti all'associazione nella settimana precedente.
Uno spaccato dell'Italia che non funziona.
Da 25 a 31 Agosto 2026
Pubblica Amministrazione 25,50%
Telecomunicazioni 13,40%
Energia 12,20%
Salute 11,20%
Viaggi 10,20%
Banca 9,10%
Prodotti finanziari 07,40%
Acquisti 05,30%
Diritti immigrati 02,40%
Condominio 02,00%
Assicurazioni 01,30%
Il boom dell’intelligenza artificiale è un’arma a doppio taglio per l’economia
Le Big Tech stanno finanziando il boom dell’IA con centinaia di miliardi di debito obbligazionario, sostenendo la crescita dell’economia Usa ma spingendo al rialzo i rendimenti dei titoli di Stato e il costo del denaro per tutti.
Negli ultimi anni l’economia americana ha sorpreso tutti gli osservatori. Pandemia, conflitti internazionali, dazi, inflazione e rialzi aggressivi dei tassi d’interesse non sono bastati a piegarla.
La spiegazione più comune punta sulla crescita tumultuosa dell’IA. Eppure quella stessa forza propulsiva sta cominciando a mostrare il suo lato meno rassicurante.
Le grandi aziende tecnologiche, che fino a poco tempo fa costruivano le proprie infrastrutture attingendo quasi esclusivamente ai flussi di cassa generati dal loro business, stanno ora ricorrendo in modo massiccio al mercato obbligazionario nella misura di centinaia di miliardi di dollari emessi in pochi mesi.
Come sottolinea il New York Times in un nuovo report, questo diluvio di nuovo debito contribuisce a tenere elevati i rendimenti dei titoli di Stato americani e complica i piani di chi, come l’amministrazione Trump, vorrebbe ridurre i costi di finanziamento per famiglie e imprese.
L’espansione dell’IA si è dunque trasformata in un’arma a doppio taglio: da un lato sostiene la crescita, dall’altro alza il costo del denaro per l’intera economia.
La resilienza dell’economia e il ruolo dell’IA
Per lungo tempo economisti e analisti si sono chiesti come fosse possibile che il sistema reggesse di fronte a una serie così densa di shock. La risposta più ricorrente ha spinto a guardare al boom dell’IA.
Le enormi spese delle aziende impegnate a sviluppare i sistemi più avanzati hanno generato una domanda elevatissima di energia, semiconduttori, costruzioni e lavoro specializzato, dando una spinta reale all’attività economica complessiva.
Questo effetto ha indotto molti a rivedere al rialzo le previsioni di crescita. E una crescita più vivace, di solito, spinge la Federal Reserve a mantenere i tassi d’interesse più elevati per evitare che l’inflazione torni a accelerare. In questo senso l’IA non è stata solo un motore tecnologico, ma anche un fattore che ha influenzato direttamente le aspettative di politica monetaria.
Dal cash al debito
Fino a pochi anni fa i cosiddette “hyperscaler” quali Alphabet, Amazon, Meta, Microsoft e Oracle riuscivano a coprire quasi interamente i loro investimenti con i soldi generati dalle attività ordinarie. Tra il 2020 e il 2024, secondo i dati Refinitiv, il gruppo emetteva in media meno di 30 miliardi di dollari di debito all’anno.
Nel 2025 la cifra era salita sopra i 100 miliardi. Solo nei primi mesi di quest’anno ha già superato i 200 miliardi. Microsoft resta l’unico, tra i cinque colossi tecnologici, a non aver ancora fatto ricorso al mercato obbligazionario nell’ultimo anno. Le stime di Vanguard indicano che, dal 2027 al 2030, il debito legato all’IA in senso più ampio potrebbe superare il trilione di dollari all’anno.
Come ha osservato Lucas Baynes, senior investment strategist di Vanguard, “l’era in cui queste aziende finanziavano tutto con i flussi operativi sta finendo”. Il passaggio dal cash al debito segna un cambiamento di fase importante, non solo per i bilanci delle società ma per l’intero equilibrio dei mercati.
Perché i rendimenti dei titoli di Stato salgono
Questa settimana il rendimento del bond trentennale americano ha toccato i massimi dal 2007. Si tratta di un riferimento particolarmente seguito perché influenza in modo diretto i tassi dei mutui e di tanti altri prestiti a lungo termine.
Il Tesoro ha tentato di intervenire aumentando la quantità di debito che può riacquistare, cercando di sostenere i prezzi e far scendere i rendimenti. L’effetto è però durato poco: già il giorno successivo i tassi hanno ricominciato a salire.
Gli analisti collegano in parte questo movimento alle aspettative di una crescita più sostenuta trainata dall’IA, che potrebbe indurre la Fed a tenere i tassi alti più a lungo del previsto.
Non è certo l’unico fattore in gioco: pesano anche l’ampiezza del deficit federale e le tensioni internazionali, a partire dal prolungato confronto con l’Iran. Tuttavia il peso del debito tecnologico si fa sentire.
Un’arma a doppio taglio per l’economia
Matt King, fondatore di Satori Insights, ritiene che l’economia Usa abbia goduto di una spinta enorme grazie alle spese delle grandi aziende tecnologiche, che fino a poco tempo fa attingevano alle loro riserve di liquidità senza praticamente indebitarsi.
Adesso che devono ricorrere al mercato, gli investimenti non sono più “gratis”. C’è un costo diretto in termini di interessi per le società e un costo più ampio per il resto del sistema: i rendimenti reali salgono e alzano il costo del denaro per consumatori, imprese e per lo Stato stesso.
L’amministrazione Trump ha fatto della riduzione dei costi di finanziamento una priorità per migliorare l’accessibilità economica delle famiglie, usando i rendimenti dei titoli di Stato come metro di giudizio. In questo quadro, l’espansione dell’IA rischia di andare in direzione opposta rispetto agli obiettivi di politica economica.
L’effetto sul mercato obbligazionario aziendale
Non tutti sono convinti che il nuovo debito tecnologico stia sottraendo capitali in modo significativo al mercato dei Treasury. Il mercato dei titoli di Stato è enorme e l’impatto diretto, secondo alcuni, resterebbe marginale.
Il problema si vede con maggiore evidenza sul fronte corporate. Gli investitori devono assorbire una quantità di titoli senza precedenti e, di fronte a questa offerta continua, chiedono remunerazioni più alte. Lo spread si sta conseguentemente allargando in modo progressivo.
Alphabet, che di solito beneficia di alcuni dei costi di finanziamento più bassi, ad aprile aveva emesso un decennale con uno spread di 0,63 punti percentuali; nell’emissione più recente è salito a 0,85. Amazon è passato da 0,55 punti a novembre a 0,8 a luglio. Oracle è andato da 1,05 punti a settembre a 1,45 a febbraio. L’indice Bank of America dei corporate investment grade di maturità simile si colloca poco sopra il punto percentuale, segno che anche le società medie stanno pagando di più.
Non un problema di solvibilità, ma di quantità
Matt Eagan, portfolio manager di Loomis Sayles, spiega che nessuno pensa che queste aziende stiano rischiando il default. Si tratta di società solidissime, altamente redditizie e con rating elevati.
Il nodo è un altro. Gli investitori temono che, con un’offerta di debito destinata a continuare senza sosta, i titoli comprati oggi possano perdere di attrattiva se i rendimenti salgono ancora.
“Non c’è pericolo di insolvenza”, spiega Eagan. “La preoccupazione è che arrivi altro debito a prezzi più convenienti e tu rimanga con quello che hai già in portafoglio”. In altre parole, non è la qualità del credito a preoccupare, ma la quantità e il ritmo con cui il mercato deve digerirla.
(Marco Orioles su StartMagazine del 30/08/2026)
L’estrazione mineraria dai fondali marini è troppo rischiosa anche per gli investitori
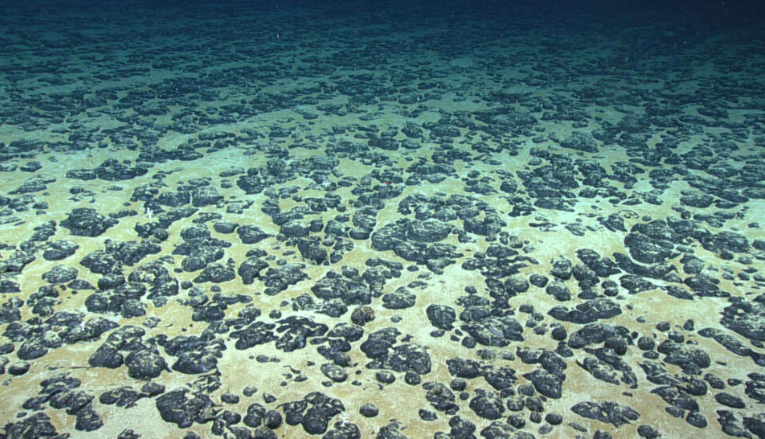
Durante l’ultima sessione che si è tenuta dal 13 al 24 luglio 2026, l’Autorità internazionale dei fondali marini (Isa) ancora una volta non è riuscita a finalizzare il codice minerario, con le regole per le estrazioni dai fondali profondi. Nel frattempo, ha prolungato di cinque anni il contratto di esplorazione di una sussidiaria di The Metals Company. Lo stesso gruppo canadese che, nel frattempo, aveva aggirato la sua autorità rivolgendosi – sempre per le acque internazionali – direttamente all’amministrazione di Donald Trump.
Lo scontro, insomma, è acceso. Tant’è che rischia di far passare in secondo piano un tema fondamentale: dell’estrazione mineraria nei fondali marini non si sa quasi nulla. Trattandosi di ambienti in larga parte inesplorati, la stessa fattibilità delle operazioni è un punto di domanda. Lo sono ancor più le conseguenze sugli ecosistemi. Il Wwf, attraverso una guida pubblicata mentre erano in corso i lavori dell’Isa, mette in guardia anche gli investitori. Anche mettendo da parte gli impatti ambientali, sottolinea, il deep seabed mining resta un business troppo incerto. E, quindi, troppo rischioso.
Perché l’estrazione mineraria dai fondali marini è un business troppo rischioso
Chi investe in un’impresa lo fa perché si aspetta prospettive credibili di redditività. Nel caso dell’estrazione mineraria dai fondali marini, queste prospettive non esistono. Le poche aziende specializzate stanno ancora raccogliendo finanziamenti, ma non esercitano attività commerciali e non generano ricavi. I loro business plan si basano su ipotesi, ancora aleatorie, sulla domanda e sui prezzi delle materie prime critiche. Si registrano già i primi fallimenti, come la canadese Nautilus Minerals nel 2019 e la norvegese Loke Marine Minerals nel 2025.
La maggior parte delle esplorazioni oggi riguarda i noduli polimetallici ricchi di nichel, rame, manganese e cobalto. Ma, avverte il Wwf, nichel e cobalto attualmente soffrono di un eccesso di offerta che ha reso i prezzi molto volatili, a tal punto che Indonesia e Repubblica Democratica del Congo hanno limitato, rispettivamente, la produzione del primo e le esportazioni del secondo. Rame e manganese sono abbondanti anche nei giacimenti terrestri, dove l’estrazione è molto meno costosa. Le terre rare sono presenti nei fondali in quantità limitate e la loro separazione è particolarmente complessa.
Tutto questo sempre supponendo che prima o poi arrivi una regolamentazione ad hoc. Risultato tutt’altro che scontato, viste le enormi difficoltà che sta incontrando dall’Autorità internazionale dei fondali marini. Senza contare che le future regole dovranno comunque confrontarsi con altri strumenti del diritto internazionale dedicati alla tutela della biodiversità marina.
La transizione energetica non è una giustificazione per il deep seabed mining
I sostenitori dell’estrazione mineraria dai fondali marini la descrivono come una strada irrinunciabile per reperire le materie prime critiche indispensabili per la transizione ecologica. E, quindi, per raggiungere gli obiettivi climatici. Una narrazione che l’European Academies Science Advisory Council (Easac) descrive come «fuorviante», perché uno sviluppo sostenibile dovrebbe puntare a ridurre la domanda complessiva di risorse naturali, con un approccio di economia circolare. Attraverso il riciclo, l’Europa potrebbe coprire metà del suo attuale fabbisogno.
Tanto più perché, nel frattempo, le tecnologie si evolvono. Le batterie al litio-ferro-fosfato (Lfp), per cui non servono i principali minerali da estrarre dai fondali, sono passate da una quota di mercato del 17% nel 2021 fino a sfiorare il 50% nel 2025. E all’orizzonte ci sono le batterie agli ioni di sodio, basate su uno degli elementi più abbondanti che abbiamo a disposizione in natura.
E non è nemmeno del tutto vero – continua il Wwf – che estrarre le materie prime critiche dai fondali significhi svincolarsi dalla dipendenza dalla Cina, che da decenni domina la filiera. Perché il gigante asiatico continua comunque a controllare la raffinazione di 19 su 20 minerali considerati critici, con una quota di mercato vicina al 70%. Per le terre rare usate nei magneti permanenti, la percentuale sale al 91%.
Dalle policy specifiche all’engagement, cosa chiede il Wwf alle società finanziarie
L’invito del Wwf agli investitori, dunque, è chiaro: tenersi alla larga dal business dell’estrazione mineraria dai fondali marini. Significa, innanzitutto, impegnarsi pubblicamente a non sostenere né le pure-play companies, cioè le aziende interamente dedicate a questa attività, né quelle che ne ricavano una quota rilevante dei propri introiti. La definizione di sostegno finanziario è piuttosto vasta e include prestiti, investimenti azionari, obbligazioni e assicurazioni.
Altrettanto importante, secondo l’organizzazione ambientalista, è l’engagement. Gli investitori dovrebbero dialogare sia con le società minerarie, sia con i potenziali clienti di queste materie prime (come i marchi dell’elettronica di consumo e delle tecnologie energetiche), sia con gli altri istituti finanziari. Così facendo, anche la finanza può aiutare ad allargare la Business Coalition for a Pause on Deep Seabed Mining, una coalizione di imprese che si impegnano a non utilizzare minerali provenienti dai fondali marini e chiedono una moratoria sul settore. Ne fanno già parte una settantina di aziende, tra cui Google, Philips, Samsung, Volvo e BMW.
Gli investitori che prendono posizione contro l’estrazione mineraria dai fondali marini
Secondo il Wwf, sono 82 le società finanziarie – per un totale di circa 24mila miliardi di euro di asset gestiti – che hanno adottato policy o espresso preoccupazioni sul settore. 39 ne escludono il finanziamento. È un dibattito che sta prendendo slancio: quasi la metà delle policy è stata adottata nel 2025. Ma alcuni investitori avevano preso posizione sull’estrazione mineraria dai fondali marini già negli anni precedenti. È il caso di Etica Sgr, la società di gestione del risparmio del gruppo Banca Etica, che aveva sottoscritto un investor statement già nel 2023.
«I portafogli di Etica Sgr presentano un’esposizione sostanzialmente nulla ai rischi legati al deep seabed mining e alle società individuate dal Wwf come attive nel settore», chiarisce Aldo Bonati, Stewardship and Esg Networks Manager di Etica Sgr. «Pur trattandosi oggi di un tema meno concreto rispetto ad altri rischi di biodiversità, la Sgr sostiene un approccio prudenziale e favorevole a una moratoria. In quest’ottica, promuove attività di advocacy e sensibilizzazione verso istituzioni e regolatori. Etica Sgr ritiene inoltre importante valutare i rischi non solo delle società minerarie, ma anche dei potenziali utilizzatori dei minerali estratti dai fondali. Continueremo quindi a supportare iniziative collaborative e opportunità di engagement sul tema proposte dai network con cui collaboriamo».
(Valentina Neri su Valori.it del 24/08/2026)
Risiko bancario, risiki aziendali. Verso un nuovo non mercato?
Com’era prevedibile, la reazione della banca Intesa Sanpaolo alla contromossa di Monte dei Paschi di Siena, per le grandi manovre messe in atto per acquisirla, non si sono fatte attendere. (per gli appassionati, qui i particolari dell’agenzia Ansa)
Mps aveva reagito con altrettanta operazione di grandi acquisizioni, sì da osteggiare la manovra di Intesa. Ora siamo arrivati alla richiesta di intervento di Consob che Intesa auspica gli dia ragione sotto diversi profili, tra cui il più determinante è sicuramente quello che, rifacendosi ad una frase pronunciata da Alberto Sordi nel film “Il marchese del Grillo”, potrebbe essere "Io so' io e voi non siete un cazzo!".
Sia chiaro che siamo in presenza di qualcosa che potremmo chiamare “democrazia bancaria”, dove tutto quello che si vede e sente è legittimo.
Diverso il discorso se prendiamo in considerazione gli eventuali risultati e gli altrettanti risultati delle operazioni in corso perché l’attaccato (Mps) non ceda. Ci saranno innegabilmente meno banche.
Lode ai tentativi di alcune banche di rafforzarsi e meglio contare sul mercato italiano, europeo e mondiale. Perplessità se questo rafforzamento significasse il venir meno di quella differenziazione che è anima di mercato e concorrenza. e che - senza neanche tanto esagerare - possiamo chiamare oligopolio, financo monopolio. Chi dovesse detenere queste forme di trust, non sarebbe esente da servizi e offerte che i risparmiatori sarebbero “costretti” a scegliere. Per due motivi: pressoché le uniche presenti sul mercato, obbligo di fatto di essere clienti di una banca, ché altrimenti, in alcuni casi - neanche tanto estremi - non si riuscirebbe neanche a percepire lo stipendio, noleggiare un’auto, fare acquisti a prezzi decenti, avere meno spese per utenze e acquisti vari, etc..
L'Antitrsut nazionale ed europeo dovrebbe servire proprio alla bisogna, ma ci viene qualche dubbio proprio pensando, anche lì oltre che in Consob, al "marchese del Grillo".
Il nostro sistema politico ed economico ha comunque considerato questi problemi. Per esempio ha reso obbligatorio il conto base, con certe condizioni minime per l’accesso e con costi e uso contenuti.
Ma sta di fatto che proprio nei giorni scorsi Bankitalia è intervenuta per le difficoltà dei risparmiatori a fruire di questo servizio, benché sia operativo dal 2012. Quindi qualcosa non funziona, ed è troppo presto per valutare l’impatto del richiamo di Bankitalia… ma siamo pessimisti.
Va da sé che in questo contesto le operazioni in corso di Intesa e la contromossa di Mps, danno quantomeno una preoccupazione: non è che domani ci si ritroverà con meno scelte, più costi e meno qualità?
Certo, ci dovrebbe sempre essere l’alternativa “popolare” e statale di Poste, ormai banca a tutti gli effetti anche se, a differenza delle banche “private”, talvolta è poco elastica. Ma anche in questa “nicchia” di mercato non tira aria buona, visto che Poste si è messa in testa di diventare una sorta di mega-azienda di Stato che si occupa un po’ di tutto: l’acquisizione in corso di Tim è proprio così.
Al momento osserviamo ed evidenziamo alcune potenziali criticità. E ci “limitiamo” a consigliare ai risparmiatori di informarsi sempre, anche per i servizi più banali, prima di diventare clienti di pinco o di pallo.
Investire Informati. Newsletter settimanale di Aduc. 27/08/2026
Premessa/Editoriale
I mercati finanziari attirano sempre più risparmiatori, ma il terreno è minato. Dalle truffe cripto ai deepfake, dalle indagini SEC in calo ai disservizi pubblici che pesano sulla fiducia: il sommario di questa settimana mostra un panorama dove l'informazione e la vigilanza sono armi essenziali. Anche le scelte quotidiane - dal conto corrente in coppia ai pagamenti rateali - richiedono consapevolezza. L'Europa intanto cerca di proteggere la privacy digitale, mentre l'Italia arranca nelle telecomunicazioni e la giustizia traccia nuove linee sul bitcoin.
In questo numero
ARTICOLI
→ Draghi e Collison (Stripe) lanciano il Rhine Group per l'Europa
→ Avvertenze. Newsletter generalista di Aduc. 26/08/2026
→ Perché sono tutti pazzi per i bond, non solo governativi
→ Risiko grandi banche. Capire e, per quanto possibile e necessario, farsi meno male
→ Coppie. Conto Corrente comune: a chi appartengono le somme?
→ Investire informati. La Newsletter settimanale di Aduc. 20/08/2026
NOTIZIE
→ MONDO. Telecomunicazioni, Italia ultima tra 34 mercati nell'indice Kearney
→ REGNO UNITO. Le vendite di titoli della Banca centrale erodono i fondi NHS
→ ITALIA. Bitcoin e mixing: la Cassazione, è autoriciclaggio per chi evade le tasse
→ NIGERIA. Geregu Power in default su bond da 40 miliardi di naira
→ USA. SEC, crollano del 70% le indagini riservate su società quotate USA
→ USA. Truffa cripto da 24 milioni a Las Vegas: condanna fino a 280 anni
→ USA. Equifax paga 100 milioni per un errore nei punteggi di credito
→ U.E.. Fiducia dei consumatori in Eurozona in miglioramento ad agosto
→ USA. Sempre più famiglie pagano benzina e spesa a rate col "buy now pay later"
→ USA. Deepfake e finti analisti su WhatsApp: la nuova truffa degli investimenti
Per chi volesse ricevere la newletter nella propria casella di posta elettronica si può iscrivere nello specifico database.
NUOVA ZELANDA. Crollo società Chance Voight, oltre 54 milioni bloccati
In Nuova Zelanda oltre 54 milioni di dollari neozelandesi risultano bloccati nel crollo di un gruppo di società di investimento facenti capo a Bernard Whimp, imprenditore che si era autodefinito "il Donald Trump della Nuova Zelanda". Come riporta Stuff, i liquidatori incaricati del caso affermano che le società fallite non avevano alcuna fonte di reddito esterna: il denaro dei nuovi investitori serviva a coprire i costi di gestione, i pagamenti degli interessi e i prelievi degli investitori già presenti nel sistema, secondo un meccanismo tipico degli schemi piramidali.
Il gruppo, noto come Chance Voight, comprende decine di società controllate da Whimp, con sede a Rangiora, nella regione di Canterbury. Sei di queste entità sono state poste in liquidazione provvisoria alla fine del 2025 dopo un'indagine della Financial Markets Authority (FMA), l'autorità di vigilanza sui mercati finanziari neozelandese. Le società coinvolte sono Chance Voight Investment Corporation, Chance Voight Investment Partners, CVI Securities, CVI Partners Mortgage Income Fund, CVI Financial e CVI Partners Mortgage Fund.
Il gruppo, attivo dal 2021, raccoglieva fondi dal pubblico attraverso offerte di quote azionarie e strumenti di debito, promettendo rendimenti generati da investimenti immobiliari e in azioni quotate alla borsa australiana. Secondo i documenti giudiziari, entro dicembre 2025 il gruppo aveva raccolto oltre 54 milioni di dollari da investitori, coinvolgendo circa 230 persone attraverso più di 270 tranche separate di finanziamento, spesso tramite esenzioni riservate agli investitori "all'ingrosso".
Un primo rapporto interinale dei liquidatori, redatto da PwC (successivamente confluita in Teneo) e depositato presso l'Alta Corte, ha rilevato che Whimp avrebbe utilizzato milioni di dollari di fondi degli investitori per sé stesso e per entità controllate dalla sua famiglia, pagando gli interessi dovuti ai vecchi investitori attingendo ai capitali versati dai nuovi. Whimp ha tentato di ottenere la soppressione permanente del rapporto, richiesta poi respinta dal tribunale.
Il 29 giugno 2026 l'Alta Corte di Christchurch ha esaminato la richiesta della FMA di mettere in liquidazione definitiva le sei società del gruppo. Whimp non si è presentato all'udienza nonostante una richiesta dell'ultimo minuto di rinvio, respinta dal giudice. Il tribunale ha successivamente stabilito che cinque delle sei entità erano insolventi, con il gruppo che presentava, al 30 settembre 2025, un patrimonio netto negativo di 11,8 milioni di dollari. Nella sentenza si legge che il modello di business del gruppo era insostenibile e che l'ottimismo di Whimp non costituiva una base sufficiente per proseguire uno schema dipendente dal reperimento di nuovi investitori per ripagare capitale e interessi dei precedenti.
La responsabile dell'enforcement della FMA, Margot Gatland, ha dichiarato che l'obiettivo principale nel promuovere la procedura di liquidazione era assicurare, per quanto possibile, la tutela dei fondi degli investitori, sottolineando che la sentenza del tribunale ha confermato le preoccupazioni dell'autorità sulla gestione delle società. La FMA aveva già invitato pubblicamente gli investitori a informarsi accuratamente prima di fornire ulteriori somme a Whimp o a entità a lui collegate, dopo aver appreso che l'imprenditore aveva contattato direttamente gli investitori chiedendo quelle che ha definito "donazioni" per finanziare le proprie spese legali.
Il caso Chance Voight rientra nel filone di controlli rafforzati che la FMA sta conducendo sugli schemi di investimento rivolti a risparmiatori qualificati come "wholesale", categoria che gode di minori tutele normative rispetto agli investitori al dettaglio ma che in questo caso avrebbe comunque coinvolto centinaia di persone comuni, ora a rischio di perdite significative sui capitali versati.
ITALIA. Torino, broker a processo: 15 persone truffate per 1,5 milioni di euro
Un broker attivo a Torino è stato rinviato a giudizio con l'accusa di aver truffato 15 persone, sottraendo loro un totale di circa 1,5 milioni di euro. Lo riporta Torino Cronaca, dando conto dell'esito dell'udienza preliminare che ha portato l'uomo davanti al tribunale con l'accusa di truffa.
Il caso si inserisce in un fenomeno che negli ultimi anni sta interessando ripetutamente il territorio piemontese: quello dei presunti consulenti finanziari o broker che, promettendo rendimenti elevati e sicuri, convincono i risparmiatori a versare somme di denaro su conti personali o su piattaforme di investimento, salvo poi non restituire più nulla ai propri clienti.
Le 15 persone coinvolte in questa vicenda avrebbero affidato al broker torinese i propri risparmi, fidandosi delle sue proposte di investimento. Il danno complessivo stimato dagli inquirenti ammonta a circa 1,5 milioni di euro, una cifra che testimonia la portata della vicenda e il numero significativo di vittime coinvolte in un'unica indagine.
Il rinvio a giudizio rappresenta un passaggio procedurale importante: significa che il giudice per l'udienza preliminare ha ritenuto sussistenti elementi sufficienti per portare l'imputato a processo, dove si dovrà accertare nel dettaglio la responsabilità penale e le modalità con cui sarebbero stati messi in atto i presunti raggiri ai danni dei risparmiatori.
Casi simili si sono verificati più volte negli ultimi anni nell'area torinese e piemontese, con inchieste della Guardia di Finanza e della Polizia Postale che hanno portato alla luce schemi di investimento fraudolenti, spesso basati su promesse di guadagni facili attraverso il trading online o presunti sistemi automatizzati di investimento in valute e criptovalute, capaci di attirare risparmiatori di ogni età ed estrazione sociale.
ITALIA. Inflazione in crescita ad agosto. Istat
Secondo le stime preliminari, nel mese di agosto 2026 l’indice nazionale dei prezzi al consumo per l’intera collettività (NIC), al lordo dei tabacchi, registra una variazione pari a +0,5% su base mensile e a +3,3% su base annua (da +2,9% del mese precedente).
L’aumento dell’inflazione riflette principalmente l’andamento dei prezzi degli Energetici, sia non regolamentati (da +11,4% a +16,9%) sia regolamentati (da +14,8% a +18,8%); di contro, decelerano i prezzi dei Servizi ricreativi, culturali e per la cura della persona (da +3,0% a +2,6%) e dei Servizi relativi ai trasporti (da +1,6% a +0,9%).
Nel mese di agosto l’“inflazione di fondo”, calcolata al netto degli energetici e degli alimentari freschi, rallenta lievemente (da +1,6% a +1,5%) così come quella al netto dei soli beni energetici (da +1,8% a +1,7%).
Nel settore dei beni, i prezzi evidenziano un’accelerazione del loro ritmo di crescita (da +3,2% a +4,1%) a cui si contrappone il rallentamento di quelli dei servizi (da +2,7% a +2,4%). Si amplia il differenziale tra il comparto dei servizi e quello dei beni, che passa da -0,5 a -1,7 punti percentuali.
Il tasso di variazione tendenziale dei prezzi dei Beni alimentari, per la cura della casa e della persona si mantiene stabile (a +1,0%), mentre quello dei prodotti ad alta frequenza d’acquisto aumenta (da +3,4% a +4,3%).
La variazione congiunturale dell’indice generale riflette soprattutto l’aumento dei prezzi degli Energetici regolamentati (+3,2%) e non regolamentati (+2,8%), dei Servizi relativi ai trasporti (+1,4%), degli Alimentari lavorati (+0,4%) e dei Beni durevoli (+0,3%).
L’inflazione acquisita per il 2026 è pari a +2,9% per l’indice generale e a +1,9% per la componente di fondo.
In base alle stime preliminari, l’indice armonizzato dei prezzi al consumo (IPCA) registra una variazione pari a +0,1% su base mensile, a causa dei saldi estivi di cui il NIC non tiene conto, e a +3,2% su base annua (da +2,9% del mese precedente).
Il commento
Ad agosto 2026 l’inflazione sale a +3,3% (da +2,9% di luglio), sostenuta dall’andamento dei prezzi dei beni energetici (da +11,6% a +17,0%), che risentono ancora delle tensioni internazionali. Nel settore alimentare la dinamica dei prezzi continua ad essere moderata (stabile a +1,1%), esercitando un freno alla crescita dell’indice generale. Un effetto di contenimento si deve inoltre ad alcune tipologie di servizi, tra cui quella dei servizi ricreativi, culturali, e per la cura della persona e dei servizi relativi ai trasporti. Il cosiddetto “carrello della spesa” rimane stabile (a +1,0%), mentre l’inflazione di fondo scende lievemente (da +1,6% a +1,5%). L’inflazione acquisita ad agosto, per il 2026, sale a +2,9%.
MONDO. Debito pubblico G7: i rendimenti in salita fanno esplodere gli interessi
L'aumento dei rendimenti dei titoli di Stato sta gonfiando il costo del debito pubblico in tutti i paesi del G7, aggravando conti pubblici già appesantiti da livelli di indebitamento storicamente elevati. Come riporta Sri Lanka Guardian, il fenomeno riguarda ormai tutte le principali economie sviluppate, dagli Stati Uniti al Giappone, passando per Regno Unito, Francia e Italia.
Negli Stati Uniti il debito federale ha superato nel 2026 la soglia dei 40mila miliardi di dollari, mentre i pagamenti annui di interessi hanno oltrepassato per la prima volta i mille miliardi di dollari. Il rendimento dei Treasury a trent'anni ha toccato il 5,33% il 18 agosto 2026, il livello più alto dal 2007.
Il Regno Unito si trova in una posizione altrettanto difficile: i rendimenti dei gilt si sono avvicinati al 6%, una soglia mai raggiunta dal 1998, mentre gli interessi netti sul debito per l'anno fiscale 2026/27 sono stimati a 109 miliardi di sterline. La combinazione di costi di finanziamento più alti e un servizio del debito già elevato sta mettendo ulteriormente sotto pressione le finanze pubbliche britanniche.
Anche la Francia deve fare i conti con oneri significativi sul debito: i costi di servizio previsti per il 2026 si aggirano intorno ai 59 miliardi di euro. Per l'Italia, la traiettoria è considerata particolarmente delicata: entro il 2028 gli interessi sul debito potrebbero arrivare ad assorbire circa il 9% delle entrate pubbliche. Si tratta di un dato seguito con attenzione perché l'Italia è la terza economia dell'eurozona, e le sue dinamiche di debito hanno più volte messo alla prova la tenuta della moneta unica: un aumento costante della quota di entrate destinata al pagamento degli interessi rappresenta quindi un indicatore importante di pressione finanziaria.
Anche il Giappone sperimenta pressioni analoghe sul proprio mercato obbligazionario, con i rendimenti a lungo termine che si avvicinano ai massimi degli ultimi trent'anni. Questo andamento mostra come l'aumento dei costi di finanziamento si sia diffuso su tutte le economie avanzate, senza restare confinato a un singolo mercato.
Nell'insieme del G7, dal 2024 la spesa per interessi sul debito supera quella per la difesa nella maggior parte dei paesi membri, segno di quanto il servizio del debito sia diventato rilevante rispetto alle altre priorità di spesa pubblica.
Il quadro complessivo del debito è altrettanto significativo: il debito pubblico generale dei paesi sviluppati salirà di 4.200 miliardi di dollari, raggiungendo i 75.800 miliardi entro la fine del 2026, pari a circa il 104% del prodotto interno lordo. La maggior parte dei paesi del G7 si trova al di sopra o in prossimità della soglia del 100% del rapporto debito/Pil, con la sola eccezione della Germania, che deve la propria posizione più solida a vincoli costituzionali più stringenti sulla spesa in deficit.
L'aumento dei rendimenti sta anche cambiando le opzioni a disposizione degli investitori istituzionali: dopo oltre un decennio in cui i tassi eccezionalmente bassi avevano ridotto l'attrattiva relativa dei titoli di Stato, i rendimenti sovrani più elevati offrono per la prima volta da tempo un'alternativa concreta alle azioni per chi cerca investimenti meno rischiosi.
ITALIA. BTP e BOT, a settembre 2026 cinque aste del Tesoro: le date
Il Tesoro italiano torna sul mercato con un calendario fitto di appuntamenti per il mese di settembre 2026: tra il 9 e il 29 del mese sono previste cinque aste di Titoli di Stato. Come riporta Webnews, in programma ci sono BOT, BTP tradizionali, BTP Short Term e BTP€i, strumenti con caratteristiche e scadenze differenti che il Tesoro utilizzerà per raccogliere risorse sul mercato e rifinanziare il debito pubblico.
Il primo appuntamento è fissato per il 9 settembre, quando sarà la volta dei BOT. Il giorno successivo, 10 settembre, il Tesoro porterà invece sul mercato i BTP a medio-lungo termine. Dopo una pausa di quasi due settimane, il calendario ripartirà il 24 settembre con una doppia asta dedicata a BTP Short Term e BTP€i, i titoli indicizzati all'inflazione dell'area euro. Il 25 settembre è di nuovo il turno dei BOT, mentre il mese si chiude il 29 settembre con un'altra asta di BTP a medio-lungo termine.
Il calendario diffuso dal Ministero dell'Economia e delle Finanze non contiene ancora importi e tranche dei singoli collocamenti: questi dettagli, come da prassi, saranno comunicati nei giorni immediatamente precedenti ogni asta. Per investitori e risparmiatori, però, settembre si preannuncia già un mese da seguire con attenzione, soprattutto per capire come si muoveranno domanda e rendimenti dei Titoli di Stato italiani.
I diversi strumenti rispondono a esigenze differenti. I BOT non prevedono cedole: il rendimento per il risparmiatore deriva unicamente dalla differenza tra il prezzo di acquisto e il valore di rimborso a scadenza, e sono lo strumento adatto a chi cerca una durata breve. I BTP Short Term hanno invece una cedola, ma durata e caratteristiche più contenute rispetto ai BTP tradizionali, pensati per chi punta a cedole periodiche o a scadenze più lunghe. I BTP€i seguono una logica diversa: capitale rimborsato a scadenza e cedole semestrali sono rivalutati sulla base dell'indice armonizzato dei prezzi al consumo dell'area euro, offrendo così una protezione contro l'aumento del livello dei prezzi.
Le aste più osservate dagli operatori saranno probabilmente quelle del 10 e del 29 settembre, dedicate ai BTP a medio-lungo termine, che incidono direttamente sul costo di finanziamento dello Stato. Nel complesso, l'esito delle cinque aste di settembre fornirà indicazioni utili su quanto il mercato sia disposto a chiedere, in termini di rendimento, per continuare a finanziare il debito pubblico italiano.
FRANCIA. Bnp Paribas in tribunale per violazione dell'embargo in Sudan
Bnp Paribas si appresta a una nuova battaglia giudiziaria. Ancora una volta, la questione riguarda la presunta violazione dell’embargo in Sudan. Nell'ottobre 2025, un tribunale statunitense ha riconosciuto infatti il colosso bancario europeo colpevole di complicità in abusi e violazioni dei diritti umani nella nazione africana, per aver aggirato le sanzioni imposte da Washington e finanziato il regime di Omar al-Bashir tra il 2002 e il 2008. Ora si attende il processo d’appello, con l’istituto di credito francese che nega ogni responsabilità, parlando di «errori» da parte della giustizia americana. Bnp Paribas è già stata condannata nel 2014 a versare una multa di quasi 9 miliardi di dollari e pensava che il caso fosse chiuso. È stato però riaperto attraverso una “class action” lanciata da un gruppo di rifugiati sudanesi che chiedono risarcimenti per quanto subito dal regime dittatoriale.
(Valori.it)
MONDO. SpaceX in Borsa vola verso 149 dollari, Musk al G20 sull'IA
Le azioni di SpaceX (SPCX) sono salite giovedì a circa 140 dollari, con un rialzo dello 0,9%, mentre il mercato guarda al vertice del G20 dedicato alla tecnologia che si terrà l'1 e il 2 settembre a Raleigh, nella Carolina del Nord. Come riporta Coinpaper, Elon Musk parteciperà in videoconferenza insieme al numero uno di OpenAI, Sam Altman, all'amministratore delegato di Nvidia, Jensen Huang, e al consigliere tecnologico della Casa Bianca David Sacks.
L'incontro rientra nel percorso che porterà al summit dei leader del G20, e gli Stati Uniti intendono usare l'occasione per spingere i membri del gruppo verso un approccio normativo più leggero sull'intelligenza artificiale. La proposta scoraggerebbe la creazione di nuove agenzie regolatorie dedicate all'IA, favorendo invece la collaborazione tra governi e aziende private per testare le tecnologie emergenti.
Il vertice arriva in un momento in cui SpaceX viene sempre più percepita dal mercato non solo come azienda aerospaziale e di telecomunicazioni satellitari, ma anche come protagonista dell'infrastruttura per l'intelligenza artificiale. Questa trasformazione è diventata più evidente dopo i risultati del secondo trimestre, con i ricavi saliti del 92% su base annua a 7,81 miliardi di dollari e una crescita accelerata sia dei ricavi sia dell'EBITDA, a fronte di perdite nette in riduzione.
JPMorgan ha confermato un obiettivo di prezzo di 240 dollari per il titolo SPCX, che implicherebbe un potenziale rialzo di circa l'80% rispetto a un prezzo di riferimento di 135 dollari. Secondo la banca, tra i motori principali di questa valutazione a lungo termine ci sono Grok e Cursor, la piattaforma di sviluppo software acquisita di recente da SpaceX.
A rafforzare questa lettura contribuisce anche il legame sempre più stretto con Nvidia, che ha riportato ricavi trimestrali per 96,2 miliardi di dollari, di cui 89 miliardi provenienti dal solo settore data-center. Nvidia ha inoltre confermato che la divisione SpaceXAI utilizzerà i suoi processori Vera per i carichi di lavoro dell'IA agentica di nuova generazione, ed estenderà la propria potenza di calcolo anche alla rete satellitare Starmind.
Questa diversificazione rappresenta un cambiamento significativo per chi in passato guardava a SpaceX quasi esclusivamente attraverso la lente di Starlink e dei lanci spaziali. L'azienda opera ormai su un ventaglio più ampio di attività, che comprende banda larga satellitare, servizi di lancio e, sempre di più, infrastrutture per l'intelligenza artificiale.
Dal punto di vista tecnico, il titolo ha superato la resistenza di una figura grafica nota come bull-flag. Il prossimo livello chiave da monitorare è quota 149 dollari, corrispondente al massimo toccato il 17 agosto. Un superamento stabile di questa soglia potrebbe aprire la strada a un obiettivo di 177 dollari, mentre un'eventuale inversione riporterebbe l'attenzione sull'area dei 132 dollari.
Con la convergenza tra il dibattito sulla regolazione dell'intelligenza artificiale, l'espansione dell'infrastruttura Nvidia e il portafoglio tecnologico in crescita di SpaceX, l'appuntamento del G20 rappresenta per gli investitori un nuovo banco di prova per capire se il recente recupero del titolo potrà proseguire.
U.E.. Uber, maxi multa da 966 milioni di dollari: il titolo sale comunque
Le azioni di Uber sono salite in borsa nonostante l'annuncio di una sanzione record da 825 milioni di euro, pari a circa 966 milioni di dollari, inflitta dall'Autorità olandese per la protezione dei dati (Autoriteit Persoonsgegevens). Come riporta TipRanks, il mercato ha reagito con relativa indifferenza a una delle multe più salate mai comminate in Europa in materia di protezione dei dati personali.
Il regolatore olandese ha accertato che Uber utilizzava sistemi automatizzati per sospendere, temporaneamente o in modo permanente, gli account degli autisti sospettati di frode oppure penalizzati da valutazioni troppo basse da parte dei clienti, senza garantire un'adeguata revisione umana e senza fornire informazioni sufficienti sulle motivazioni delle decisioni. Una volta bloccato l'account, il conducente non poteva più accettare corse né generare alcun guadagno tramite la piattaforma.
Si tratta della seconda sanzione più alta mai emessa sotto il regime del GDPR europeo, superata solo dalla multa da 1,2 miliardi di euro inflitta a Meta dall'Irlanda nel 2023 (anch'essa oggetto di ricorso da parte della società). La vicenda riguarda pratiche relative al periodo 2020-2022 ed è nata dalle denunce di oltre 170 autisti francesi rivoltisi alla Ligue des droits de l'Homme, che a sua volta ha presentato reclamo all'autorità francese CNIL. Essendo la sede europea di Uber situata nei Paesi Bassi, il caso è stato gestito dall'autorità olandese in base al meccanismo dello "sportello unico" previsto dal GDPR, in cooperazione con l'omologa francese.
Uber ha annunciato che presenterà appello contro la decisione, giudicandola sproporzionata. L'azienda sostiene che soltanto 126 autisti europei sarebbero stati disattivati per basse valutazioni dei clienti nel 2021, e nega che le disattivazioni permanenti siano mai state interamente automatizzate, affermando di aver sempre previsto meccanismi di revisione umana e possibilità di ricorso per i conducenti coinvolti. Proprio per l'intenzione della società di impugnare il provvedimento, la cifra di 966 milioni di dollari potrebbe non coincidere con l'esborso finale effettivo: i grandi contenziosi europei contro le aziende tecnologiche statunitensi possono infatti richiedere anni prima di arrivare a una sentenza definitiva, e in alcuni casi le sanzioni sono state successivamente ridotte o annullate.
Nonostante il peso della sanzione, gli analisti di Wall Street mantengono un giudizio complessivamente positivo sul titolo Uber, con un consenso classificato come "Strong Buy": nei tre mesi precedenti risultano 29 raccomandazioni di acquisto, tre di mantenimento e nessuna indicazione di vendita.
USA. SEC incrimina 38 società fasulle che ingannavano investitori retail
La Securities and Exchange Commission (SEC), l'autorità di vigilanza sui mercati finanziari statunitense, ha avviato azioni civili contro 38 entità accusate di aver presentato moduli ADV contenenti dichiarazioni false, allo scopo di apparire come consulenti d'investimento legittimi e attirare risparmiatori retail. Come riporta il comunicato ufficiale della SEC, le denunce sostengono che queste società abbiano fornito informazioni non veritiere o non verificabili nei moduli ADV depositati tra il 2025 e il 2026 per apparire come società di consulenza finanziaria autorizzate a operare negli Stati Uniti.
Secondo l'autorità, diversi imputati si sono collegati al sistema di deposito della SEC utilizzando indirizzi IP riconducibili a giurisdizioni estere e non hanno risposto alle richieste degli avvocati della Commissione di fornire documentazione a sostegno di quanto dichiarato nei moduli. Le società indicavano sedi operative in indirizzi in Colorado dove in realtà non avevano alcuna presenza, oltre a numeri di telefono disconnessi o appartenenti ad attività del tutto estranee.
Laura D'Allaird, a capo dell'unità della SEC dedicata al cybercrimine e alle tecnologie emergenti, ha dichiarato che le denunce documentano un abuso su larga scala delle procedure di deposito riservate ai consulenti finanziari, messo in atto da soggetti probabilmente situati all'estero e che sfruttano l'interesse del pubblico verso le tecnologie emergenti. D'Allaird ha aggiunto che, quando vengono individuati soggetti che utilizzano depositi fraudolenti presso la SEC per apparire legittimi agli occhi degli investitori retail, l'autorità interviene in modo deciso per bloccare queste operazioni.
Le denunce evidenziano inoltre che le società coinvolte presentavano strutture proprietarie e dati numerici identici o quasi identici tra loro, riproposti in decine di altri consulenti dichiarati esenti dalla registrazione piena (i cosiddetti "exempt reporting advisers"). Ognuna di queste entità sosteneva che i bilanci dei fondi privati da essa gestiti fossero stati sottoposti a revisione contabile da parte di due società di revisione che, tuttavia, non risultano iscritte in alcun registro pubblico, né a livello federale né statale. In alcuni casi, la SEC ha rilevato che le società venivano pubblicizzate su siti web che mostravano perfino falsi certificati di registrazione presso la Commissione, mai realmente ottenuti.
Tra le prime sei società citate in giudizio figurano Bluesky Eagle Capital Management, Supreme Power Capital Management, AI Financial Education Foundation, AI Investment Education Foundation, Invesco Alpha e Adamant Stone Limited. Queste società dichiaravano falsamente uffici a New York e Denver, sostenendo di gestire patrimoni compresi tra 1 e 10 milioni di dollari.
L'indagine collega lo schema a Guanhua Su, cittadino residente a Hong Kong noto anche con l'alias "Michael Su", direttore generale e responsabile marketing della società Rhino Consulting Business Service Ltd, con sede nella stessa città. Su è accusato di aver creato, insieme a diversi complici, almeno dieci società di comodo tra febbraio 2023 e marzo 2025, presentando per loro conto moduli di consulente d'investimento fraudolenti presso la SEC. Il Dipartimento di Giustizia statunitense lo ha già incriminato penalmente nel novembre 2025, con l'accusa di aver orchestrato un complesso schema di frode sui titoli che avrebbe causato perdite per centinaia di milioni di dollari agli investitori.
Il caso è legato anche al crollo dell'88% subito dal titolo di una società quotata al Nasdaq il 17 aprile 2024, riconducibile a un'operazione di manipolazione del mercato nota come "pump-and-dump" (o "ramp-and-dump"), nella quale almeno due delle società fittizie create da Su - Bluesky Eagle Capital Management e Wisdom Capital Management Group - avrebbero indotto investitori retail, contattati tramite social media e chat WhatsApp, ad acquistare azioni di società cinesi quotate a Wall Street, promettendo rendimenti elevati e privi di rischio.
Nell'aprile 2026 un tribunale ha emesso sentenze in contumacia contro Supreme Power Capital Management e AI Financial Education Foundation, condannando ciascuna società a una sanzione civile pari a 1,2 milioni di dollari e disponendo ingiunzioni permanenti che vietano loro future violazioni delle norme sui consulenti d'investimento. Le società imputate nel gruppo più ampio di 38 entità sono accusate di violazione degli articoli 204(a) e 207 dell'Investment Advisers Act, le norme che regolano la tenuta dei registri contabili e vietano dichiarazioni false nei documenti depositati presso l'autorità di vigilanza.
UCRAINA. Scambio di titoli di Stato da 15 miliardi di hryvnie al 12,61%
Il Ministero delle Finanze dell'Ucraina ha condotto una nuova asta di scambio di obbligazioni di Stato (OVDP), raccogliendo adesioni per un totale di 15 miliardi di hryvnie, pari esattamente all'importo offerto. Un segnale, secondo quanto riporta la testata ucraina 112.ua, di un interesse ancora solido da parte degli investitori nei confronti del debito pubblico di Kiev, nonostante il perdurare del conflitto con la Russia.
L'operazione ha permesso di sostituire titoli in scadenza il 30 settembre 2026 con nuove obbligazioni che matureranno il 15 agosto 2029, offrendo quindi ai sottoscrittori una circolazione di circa tre anni. Il rendimento medio ponderato dei nuovi titoli si è attestato al 12,61% annuo, una cedola che riflette il costo che lo Stato ucraino continua a sostenere per finanziarsi sui mercati interni in un contesto di guerra prolungata.
Nel dettaglio dell'asta sono stati scambiati circa 13,89 milioni di unità OVDP, per un valore complessivo accreditato sul conto dell'emittente superiore a 15,03 miliardi di hryvnie. Le aste di swap, ricorrono periodicamente le autorità di Kiev, rappresentano uno strumento di gestione attiva del debito pubblico: permettono di allungare le scadenze dei titoli in circolazione senza dover reperire nuova liquidità fresca sul mercato, riducendo così la pressione sulle casse dello Stato nel breve termine.
L'articolo di 112.ua ricorda inoltre alcuni dati più ampi sulla finanza pubblica ucraina. A maggio 2026 il debito pubblico e garantito dallo Stato è diminuito di 20 miliardi di hryvnie e di 1,33 miliardi di dollari, mentre è invece aumentato di 119 milioni di euro, segno di una composizione valutaria del debito in evoluzione. Il 25 agosto 2026, inoltre, il Ministero delle Finanze ha incassato 6,21 miliardi di hryvnie destinati al bilancio statale.
Le entrate derivanti dal collocamento e dallo scambio di titoli di Stato in Ucraina sono destinate in larga parte al sostegno delle forze armate e al rafforzamento della stabilità finanziaria del Paese, in un quadro in cui il fabbisogno di bilancio resta fortemente condizionato dalle spese belliche.
Come riporta 112.ua, questa asta si inserisce in un flusso costante di operazioni simili condotte dal Ministero delle Finanze ucraino nel corso del 2026, con rendimenti che nelle scorse settimane hanno oscillato tra il 12% e il 17% a seconda delle scadenze e delle valute dei titoli offerti.
INDIA. CRB Capital: il crollo che svelò la truffa delle società fantasma
Una vicenda finanziaria degli anni Novanta, tornata di attualità grazie a una ricostruzione pubblicata da HDFC Sky, racconta come Chain Roop Bhansali sia riuscito per anni a raccogliere risparmi da migliaia di investitori indiani prima che il suo impero crollasse rovinosamente nel 1997.
Bhansali aveva fondato la sua attività finanziaria nel 1985 con il nome di CRB Consultants, trasformata nel 1992 in società per azioni con il nome di CRB Capital Markets e quotata in borsa dal 1991. La società attirava risparmiatori promettendo rendimenti fino al 36%, con tassi che a fine 1996 si attestavano ancora attorno al 24% su alcuni depositi vincolati: cifre ben superiori a quanto potesse offrire qualsiasi attività finanziaria legittima.
Il gruppo si era nel frattempo ramificato in una costellazione di società collegate, tra cui CRB Mutual Fund, CRB Asset Management, CRB Trustee e CRB Share Custodian Services, oltre a un numero impressionante di società minori: secondo le ricostruzioni giudiziarie, Bhansali arrivò a costituire oltre 100 aziende in tutta l'India, alcune registrate nel giro di pochi giorni. Gli inquirenti le considerarono in seguito veri e propri canali usati per dirottare il denaro raccolto da CRB Capital Markets verso altre entità del gruppo, in un gioco di partecipazioni incrociate che rendeva difficile ricostruire dove finissero realmente i fondi dei depositanti.
La crisi esplose all'inizio del 1997. A gennaio la Reserve Bank of India (la banca centrale indiana) condusse un'ispezione che rilevò gravi irregolarità nella gestione della società. Il 24 febbraio la RBI inviò un primo avviso formale a CRB, e il 9 aprile arrivò il provvedimento decisivo: il divieto per la società di raccogliere nuovi depositi dal pubblico, accompagnato dal blocco del trasferimento dei suoi patrimoni.
Il colpo fu fatale. Privata della possibilità di attingere a nuova liquidità dai risparmiatori, CRB Capital Markets non fu più in grado di onorare gli impegni assunti verso i depositanti già esistenti: cominciarono a rimbalzare assegni tratti su istituti come State Bank of India, Bank of Baroda e UTI Bank. Il 15 maggio 1997 folle di risparmiatori si radunarono davanti agli uffici della società a Mumbai, in DBS House, chiedendo la restituzione dei propri risparmi.
Le indagini che seguirono portarono alla luce l'architettura della truffa: le decine di società fantasma erano state create, secondo gli inquirenti, proprio per far girare il denaro raccolto dai risparmiatori tra un'entità e l'altra del gruppo, occultandone la reale destinazione. Il 2 giugno 1997 il Central Bureau of Investigation (l'agenzia investigativa federale indiana) chiese formalmente alle banche commerciali di congelare i conti correnti di Bhansali, dei suoi familiari e delle società riconducibili al gruppo, dando avvio a un procedimento penale per cospirazione e truffa ai danni di migliaia di piccoli investitori.
Come riporta HDFC Sky, il caso CRB resta uno degli episodi più citati nella storia della vigilanza finanziaria indiana, spesso ricordato insieme ad altri grandi scandali dello stesso decennio come esempio delle falle nel controllo sulle società finanziarie non bancarie che raccoglievano depositi dal pubblico offrendo rendimenti irrealistici.
ITALIA. Risiko grandi banche. Intesa si rivolge alla Consob, esposto sulle offerte di Mps
Intesa Sanpaolo deposita in Consob l'esposto sulle offerte di Mps per Banco Bpm e Banca Generali.
Ca' de Sass (Intesa Sanpaolo) ha inoltrato all'authority una serie di "osservazioni e considerazioni" sulle "criticità emerse", con l'obiettivo, riferiscono fonti vicine al dossier, di "tutelare l'integrità del mercato e la corretta informazione verso tutti gli azionisti" e di evidenziare "la necessità del rispetto della normativa vigente", in particolare in tema della "passivity rule". Il primo filone riguarda le modalità di comunicazione al mercato delle operazioni, la cui approvazione da parte del cda del Monte, lo scorso 20 agosto, è stata anticipata il 19 agosto da indiscrezioni di stampa sulle quali la banca non ha preso posizione.
I rumor si sono susseguiti anche durante il consiglio e solo il giorno seguente, prima dell'apertura di Borsa, sono arrivati i comunicati ufficiali. Il secondo filone riguarda la passivity rule: a Mps viene imputata un'interpretazione molto "estensiva" della norma, con la convocazione dell'assemblea solo il 29 ottobre, a distanza di oltre due mesi dall'annuncio delle ops. Alla Consob - destinataria di un esposto di una trentina di pagine - è stata sottoposta un'interpretazione secondo cui il via libera dei soci dovrebbe precedere e non seguire il lancio delle offerte. Il principio della passivity rule impone, secondo le valutazioni legali, una limitazione alla possibilità del management della società target di compiere atti o iniziative che possano ostacolare l'offerta senza l'autorizzazione dell'assemblea. Ed è qui che si inserisce il problema della tempistica dell'assemblea di Mps.
L'esposto arriva in Consob nel giorno della prima riunione 'milanese' dell'authority da quando Guido Stazi ne è diventato presidente e alla vigilia del consiglio delle Generali che dovrà avviare l'esame dell'ops su Banca Generali.
Il Leone (ndr - Generali Assicurazioni), è emerso, intende esaminare attentamente e senza pregiudizi l'ops: disponendo del 50,2% di Banca Generali, sarà determinante per l'esito dell'offerta, la cui validità è subordinata al conseguimento di almeno il 50% del capitale più un'azione.
Il Monte offre 6,958 azioni, dopo lo stacco di un dividendo di 4 miliardi, con un premio del 10%. La proposta valorizza i titoli di Banca Generali quasi 81 euro, ben più dei 66 euro a cui trattano in Borsa, in quanto il mercato, se l'offerta andasse a buon fine, si attende un calo delle azioni del Monte, private del supporto dell'opas di Intesa. Col Leone si chiude il cerchio dei cda delle società coinvolte nelle ops, dopo quello interlocutorio di Banca Generali, che ha preso atto e avviato l'analisi dell'offerta, e quello di Bpm, fredda verso una "un'acquisizione" senza premio "strutturalmente diversa" dalla fusione alla pari cercata a inizio giugno.
L'ad di Mps Luigi Lovaglio intanto ha replicato alla Lex Column dell'Ft, accusata di aver "travisato" il suo piano, bollato come una "stravagante" fusione a quattro. L'integrazione di Mediobanca "è già in corso" mentre Bpm e Banca Generali non sono "operazioni equivalenti" - la prima è "una fusione tradizionale" tra banche, la seconda un'acquisizione "complementare" nel wealth management - e dunque non costituiscono "un'unica sfida di integrazione".
Lovaglio, che parla di "progetto industriale" con "una forte visione di crescita", auspica un' "analisi critica" anche dell'opas di Intesa e dei "suoi rischi di integrazione, regolatori, antitrust e di disinvestimento".
Sul fronte politico il vicepremier Antonio Tajani ribadisce la posizione di FI: il mercato "è sovrano" e "non tocca al governo" né "alla politica infilarsi nel risiko". L'importante, dice, è che "ci sia un sistema bancario efficiente", noi "sosteniamo le banche di prossimità" come pure le "grandi banche che servano a sostenere le grandi operazioni internazionali".
Quello di Intesa, dichiara il presidente di Cariplo, Giovanni Azzone, "è un intervento importante per investitori e azionisti che mira a costruire un campione nazionale" mentre la Fondazione Mps fa sapere di seguire "con attenzione" gli sviluppi del risiko e chiede di tutelare il legame col "territorio". In Borsa, dopo la decisione del Banco (+0,3%), Mps ha ceduto lo 0,6%, con il premio dell'opas di Intesa (+0,3%) che è salito al 3,2%, segno che lo scetticismo del mercato sulla difesa del Monte aumenta. In calo anche Banca Generali (-1,1%) mentre Generali è salita dell'1%.
(Ansa)
Compass: onere per rata pagata con 10 giorni di ritardo, è dovuto?
In attesa di un vostro riscontro.
Cordiali saluti
Basilio, dalla provincia di CT
Gentile Basilio,
Il contratto di credito al consumo prevede quasi sempre, tra le condizioni generali sottoscritte, penali o oneri per ritardato pagamento delle rate: si tratta di clausole legittime in linea di principio, ma devono essere previste espressamente nel contratto che lei ha firmato e devono essere proporzionate al ritardo, non sproporzionate o punitive in modo eccessivo.
Le consigliamo innanzitutto di andare a rileggere il contratto di finanziamento, in particolare la sezione dedicata a interessi di mora, spese di gestione del ritardo o penali per inadempimento. Deve verificare se un importo come quello richiesto, circa il 15% della rata, per soli 10 giorni di ritardo, sia effettivamente quanto pattuito, oppure se la società lo stia applicando in modo difforme da quanto scritto nel contratto. Se il contratto prevede una penale diversa, più contenuta, o un meccanismo di calcolo differente (ad esempio interessi di mora giornalieri più contenuti, non un importo fisso), l'addebito sarebbe contestabile perché non conforme a quanto pattuito.
Va inoltre verificato se tale onere le sia stato comunicato in modo chiaro e trasparente al momento della sottoscrizione, secondo le regole di trasparenza previste per i contratti di credito al consumo: se la clausola fosse scritta in modo poco chiaro o fosse collocata in modo da non risultare evidente, potrebbe essere contestata anche sotto questo profilo.
Sul piano operativo, le suggeriamo di inviare un reclamo scritto alla finanziaria chiedendo di specificare la base contrattuale e il criterio di calcolo dell'importo richiesto. Se la risposta non fosse soddisfacente o non arrivasse entro un termine ragionevole, può rivolgersi all'Arbitro Bancario Finanziario (ABF), che decide su questo tipo di controversie in modo rapido e senza costi elevati.
Può utilizzare il nostro modulo di reclamo per contratti bancari e finanziari.
Per approfondire: la nostra guida sull'Arbitro Bancario Finanziario e la nostra guida sulle clausole vessatorie
Buoni fruttiferi postali scaduti: si possono ancora rimborsare
N.2 buoni in lire intestati a mia sorella ed emessi nell'anno 2000.
N.15 buoni fruttiferi a termine cointestati con mamma e singoli figli.
Prendendo informazioni su internet leggo che ci sono poche possibilità. Scrivo a voi per avere risposte più concrete e se c'è qualche possibilità di recuperare i sacrifici dei genitori. Grazie
Antonio, dalla provincia di NA
Gentile Antonio,
purtroppo i recenti orientamenti della Cassazione non lasciano spazio per pretese risarcitorie: il nostro articolo sulla prescrizione dei buoni postali secondo la Cassazione
Bond russi in scadenza: rimborso e cedole pagati in rublo, cosa rischia il retail
tra poco scadranno alcuni bond russi, come il XS0088543193, anche se il prospetto dice che è in dollari, più voci affermano che il rimborso, così come le cedole, verranno pagate in valuta locale, molto svalutata (rispetto a euro o usd).
È legale questa situazione o meglio, l'investitore retail come può gestire "questo problema"?
Silvia, dalla provincia di MI
Gentile Silvia,
il meccanismo del Decreto 665 continua a funzionare, NSD continua a convertire progressivamente in rubli le obbligazioni di pagamento originariamente denominate in valuta estera, utilizzando il cambio ufficiale della Banca di Russia. L'ultima comunicazione disponibile segnala una nuova tranche il 15 giugno 2026, anche parziale quando i fondi disponibili non sono sufficienti.
L'11 giugno 2026 la Corte di giustizia UE ha respinto il ricorso di NSD (National Settlement Depository) contro il suo inserimento nell'elenco dei soggetti sanzionati; la decisione è stata pubblicata nella Gazzetta ufficiale UE il 3 agosto 2026. Di conseguenza, il congelamento delle attività di NSD nell'UE rimane pienamente operativo.
Per un investitore retail italiano, quindi, non cambia il nodo principale, il diritto economico alla cedola o al capitale può essere riconosciuto dal lato russo, ma l'effettivo trasferimento attraverso Euroclear/Clearstream può restare bloccato dalle sanzioni UE. NSD stessa precisa che, per il pagamento in valuta estera, può essere necessaria una licenza/autorizzazione dell'autorità estera competente.
Non dare per scontata la nostra esistenza
Senza il sostegno economico di persone come te non saremmo in grado di informarti.
Se ci ritieni utili, sostienici con una donazione o con un contributo a tua scelta.
Ricevi questa newsletter perché sei iscritto ai nostri servizi di informazione.
Gestisci le iscrizioni: clicca qui oppure disiscriviti da tutto.